Η κοστολόγηση προϊόντων είναι η διαδικασία με την οποία υπολογίζετε πόσο κοστίζει στην επιχείρησή σας η παραγωγή ή η απόκτηση κάθε προϊόντος. Εξετάζετε τις πρώτες ύλες ή την τιμή αγοράς, την εργασία, τα σχετικά έμμεσα έξοδα και τους πόρους που χρησιμοποιείτε. Έτσι, μπορείτε να καθορίζετε πιο τεκμηριωμένα τις τιμές πώλησης, να συγκρίνετε την κερδοφορία των προϊόντων σας και να εντοπίζετε πού ξοδεύετε περισσότερα από όσα χρειάζεται.
Το κρίσιμο ερώτημα δεν είναι μόνο «πόσο ξόδεψε η επιχείρησή μου αυτόν τον μήνα;». Είναι «πόσο μου κοστίζει κάθε συγκεκριμένο προϊόν;». Δύο προϊόντα μπορεί να έχουν παρόμοιες πρώτες ύλες, αλλά να απαιτούν πολύ διαφορετικό χρόνο παραγωγής, χρήση εξοπλισμού ή διαχείριση. Αν αγνοήσετε αυτές τις διαφορές, μπορεί να τιμολογείτε με λανθασμένη εικόνα του κόστους.
Τι περιλαμβάνει το κόστος ενός προϊόντος;
Για να κοστολογήσετε σωστά ένα προϊόν, πρέπει πρώτα να γνωρίζετε ποιες δαπάνες συνδέονται με αυτό και για ποιον σκοπό υπολογίζετε το κόστος. Κάποια έξοδα σχετίζονται άμεσα με την παραγωγή των προϊόντων, ενώ άλλα αφορούν τη λειτουργία της επιχείρησης. Για να υπολογίσετε σωστά το κόστος και το κέρδος κάθε προϊόντος, πρέπει να λάβετε υπόψη και τα δύο.
Άμεσα υλικά και πρώτες ύλες
Στα άμεσα υλικά περιλαμβάνετε όσα μπορείτε να συνδέσετε με συγκεκριμένο προϊόν: το ξύλο ενός τραπεζιού, το ύφασμα ενός ενδύματος, το αλεύρι ενός αρτοσκευάσματος ή μια συσκευασία που αποτελεί μέρος του τελικού προϊόντος. Υπολογίστε τις πραγματικές ποσότητες που καταναλώνετε και την καθαρή τιμή τους, συνυπολογίζοντας τη φυσιολογική φύρα όπου χρειάζεται.
Άμεση εργασία
Η άμεση εργασία περιλαμβάνει τον χρόνο του προσωπικού που κατασκευάζει το προϊόν. Μην περιορίζεστε στον καθαρό μισθό: για τη διοικητική κοστολόγηση χρειάζεται να εξετάζετε το σχετικό συνολικό εργοδοτικό κόστος. Αν συμμετέχετε προσωπικά στην παραγωγή, αποτιμήστε και τη δική σας εργασία με τεκμηριωμένη παραδοχή, χωρίς να καταχωρίζετε δεύτερη φορά αμοιβή που έχει ήδη περιληφθεί στη μισθοδοσία.
Έμμεσα έξοδα παραγωγής
Τα έμμεσα έξοδα στηρίζουν την παραγωγή, αλλά δεν μπορείτε πάντοτε να τα αντιστοιχίσετε απευθείας σε ένα τεμάχιο. Παραδείγματα αποτελούν η παραγωγική ηλεκτρική ενέργεια, η συντήρηση μηχανημάτων, οι αποσβέσεις εξοπλισμού, το ενοίκιο του παραγωγικού χώρου και το κόστος εποπτείας του εργαστηρίου. Χρειάζεστε κατάλληλο κανόνα κατανομής, όχι απλώς διαίρεση όλων των εξόδων με όλα τα τεμάχια.
Έξοδα πώλησης και λειτουργίας της επιχείρησης
Εκτός από το κόστος αγοράς ή παραγωγής, υπάρχουν και άλλα έξοδα που επηρεάζουν το κέρδος σας. Για παράδειγμα, τα έξοδα διαφήμισης, οι προμήθειες ηλεκτρονικών πληρωμών, η διαχείριση παραγγελιών και τα έξοδα διοίκησης της επιχείρησης.
Για να δείτε πόσο κερδοφόρο είναι κάθε προϊόν, μπορείτε να υπολογίσετε και το μερίδιο αυτών των εξόδων που του αναλογεί.
Ωστόσο, δεν περιλαμβάνονται όλα αυτά τα έξοδα στο κόστος με το οποίο καταχωρίζονται τα προϊόντα στα αποθέματα της επιχείρησης. Για παράδειγμα, η διαφήμιση επηρεάζει το κέρδος σας, αλλά δεν αποτελεί κόστος αγοράς ή παραγωγής του προϊόντος.
Αυτή τη διάκριση εξηγεί και το διεθνές λογιστικό πρότυπο IAS 2, το οποίο χρησιμοποιούμε εδώ ως γενική αναφορά και όχι ως πρότυπο υποχρεωτικό για κάθε ελληνική μικρή επιχείρηση.
Άμεσο ή έμμεσο δεν σημαίνει σταθερό ή μεταβλητό
Ένα κόστος είναι άμεσο όταν μπορείτε να το συνδέσετε με συγκεκριμένο προϊόν και έμμεσο όταν απαιτεί κατανομή. Είναι σταθερό όταν, μέσα σε ένα σχετικό εύρος δραστηριότητας, δεν μεταβάλλεται σημαντικά με την ποσότητα και μεταβλητό όταν ακολουθεί τη δραστηριότητα. Για παράδειγμα, το ενοίκιο εργαστηρίου είναι συνήθως έμμεσο και σχετικά σταθερό, ενώ η πρώτη ύλη ενός προϊόντος είναι συνήθως άμεση και μεταβλητή. Πρόκειται για δύο διαφορετικές ταξινομήσεις.
Πώς υπολογίζετε το κόστος ανά τεμάχιο; Ένα απλό παράδειγμα
Ας υποθέσουμε ότι μια μικρή βιοτεχνία κατασκευάζει σε μία ομοιογενή παρτίδα 100 ξύλινους δίσκους σερβιρίσματος. Για αυτή την παρτίδα καταγράφει τα παρακάτω υποθετικά παραγωγικά κόστη:
| Στοιχείο κόστους παρτίδας | Ποσό |
|---|---|
| Ξύλο, βερνίκι και συσκευασία προϊόντος | 600,00 € |
| Άμεση εργασία παραγωγής | 300,00 € |
| Αναλογούντα παραγωγικά γενικά έξοδα | 200,00 € |
| Συνολικό κόστος παρτίδας | 1.100,00 € |
| Κόστος ανά δίσκο (100 τεμάχια) | 11,00 € |
Ο υπολογισμός είναι: 1.100 € ÷ 100 τεμάχια = 11 € ανά δίσκο. Τα 11 € αποτελούν το υποθετικό παραγωγικό κόστος ανά τεμάχιο, όχι την προτεινόμενη τιμή πώλησης ούτε το καθαρό κέρδος. Προϋποθέτουμε ότι και τα 100 τεμάχια ολοκληρώθηκαν χωρίς μη φυσιολογικές απώλειες και ότι τα 200 € αποτελούν ήδη τεκμηριωμένη κατανομή παραγωγικών γενικών εξόδων.
Ο μέσος αυτός υπολογισμός λειτουργεί όταν η παρτίδα περιλαμβάνει ουσιαστικά όμοια προϊόντα. Αν στο ίδιο εργαστήριο κατασκευάζετε και σύνθετες, εξατομικευμένες συνθέσεις, δεν αρκεί να μοιράσετε το συνολικό κόστος ισόποσα σε όλα τα προϊόντα.
Τι αλλάζει μεταξύ παραγωγικής και εμπορικής επιχείρησης;
Στην παραγωγή δημιουργείτε ένα νέο προϊόν και υπολογίζετε το κόστος των υλικών, της μετατροπής τους και των παραγωγικών πόρων. Στο εμπόριο αποκτάτε έτοιμα εμπορεύματα και η βάση του κόστους είναι η αγορά τους μαζί με τα άμεσα σχετικά κόστη απόκτησης. Και στις δύο περιπτώσεις χρειάζεστε χωριστή εικόνα για τις επιπλέον λειτουργικές δαπάνες που επηρεάζουν την κερδοφορία.
Η παραγωγική επιχείρηση πρέπει επίσης να διακρίνει το κόστος παραχθέντων από το κόστος πωληθέντων: προϊόν που ολοκληρώσατε αλλά δεν πουλήσατε παραμένει, υπό τις σχετικές λογιστικές προϋποθέσεις, στο απόθεμα και δεν αποτελεί αυτομάτως κόστος πωληθέντων. Για την πρακτική αυτή διάκριση και την κοστολόγηση κατά παραγγελία ή κατά διαδικασία, χρήσιμο είναι και το εκπαιδευτικό υλικό OpenStax.
Στα ηλεκτρονικά καταστήματα (e-shops), το κόστος των προϊόντων δεν περιορίζεται στην τιμή αγοράς από τον προμηθευτή. Για να υπολογίσετε την πραγματική κερδοφορία τους, πρέπει να λάβετε υπόψη και τα έξοδα διαχείρισης παραγγελιών, αποστολών, επιστροφών, διαφήμισης και άλλων λειτουργιών του ηλεκτρονικού καταστήματος.
Για να δείτε πώς μπορείτε να υπολογίσετε αυτά τα έξοδα και να αξιολογήσετε την κερδοφορία ανά κατηγορία προϊόντων, διαβάστε τον αναλυτικό οδηγό μας για την κοστολόγηση προϊόντων e-shop ανά κατηγορία με τη μέθοδο TDABC.
Ποιες είναι οι βασικές μέθοδοι κοστολόγησης προϊόντων;
Οι επιχειρήσεις χρησιμοποιούν διαφορετικές προσεγγίσεις, ανάλογα με τον σκοπό της ανάλυσης και τον τρόπο παραγωγής. Δεν πρόκειται για έξι αμοιβαία αποκλειόμενες επιλογές: άλλες μέθοδοι καθορίζουν ποια κόστη περιλαμβάνετε, άλλες πώς παρακολουθείτε την παραγωγή και άλλες πώς κατανέμετε τους πόρους.
| Προσέγγιση | Τι εξηγεί | Πότε βοηθά |
|---|---|---|
| Πλήρης ή απορροφητική κοστολόγηση (Absorption Costing) | Συνυπολογίζει στα προϊόντα τα σχετικά σταθερά και μεταβλητά παραγωγικά κόστη. | Για ολοκληρωμένη εικόνα παραγωγικού κόστους και λογιστική παρακολούθηση αποθεμάτων, σύμφωνα με τους εφαρμοστέους κανόνες. |
| Μεταβλητή κοστολόγηση (Variable Costing) και οριακή ανάλυση | Εξετάζουν τη συμπεριφορά των εξόδων και το πρόσθετο κόστος αποφάσεων, αντίστοιχα· δεν είναι έννοιες απολύτως ταυτόσημες. | Για συγκεκριμένες βραχυχρόνιες αποφάσεις και ανάλυση περιθωρίου συνεισφοράς. |
| Κοστολόγηση κατά παραγγελία (Job Order Costing) | Παρακολουθεί το κόστος ξεχωριστής εργασίας ή παραγγελίας κατασκευής. | Σε εξατομικευμένα έπιπλα ή ειδικές κατασκευές. |
| Κοστολόγηση κατά διαδικασία (Process Costing) | Συγκεντρώνει κόστη σε στάδια ή ομοιογενείς παρτίδες παραγωγής. | Σε προϊόντα μαζικής ή επαναλαμβανόμενης παραγωγής. |
| Κοστολόγηση βάσει δραστηριοτήτων (ABC) | Συνδέει τα έμμεσα κόστη με δραστηριότητες και οδηγούς κόστους. | Όταν διαφορετικά προϊόντα καταναλώνουν διαφορετικές δραστηριότητες. |
| Κοστολόγηση βάσει δραστηριοτήτων και χρόνου (TDABC) | Χρησιμοποιεί το κόστος δυναμικότητας των πόρων και τον χρόνο που χρειάζονται οι δραστηριότητες. | Όταν ο χρόνος παραγωγής και η χρήση πόρων διαφέρουν ουσιαστικά ανά προϊόν. |
Για μια μικρή βιοτεχνία, έχει νόημα να αρχίσετε από τον τρόπο που πραγματικά λειτουργεί η παραγωγή σας. Το ελληνικό εγχειρίδιο «Κοστολόγηση και Διαχείριση Προϋπολογισμού Μικρής Επιχείρησης» του ΙΜΕ ΓΣΕΒΕΕ αναπτύσσει τις βασικές μεθόδους για τις ανάγκες μικρών επιχειρήσεων.
Πώς λειτουργεί το TDABC στην κοστολόγηση προϊόντων;
Η κοστολόγηση βάσει δραστηριοτήτων και χρόνου (Time-Driven Activity-Based Costing — TDABC) υπολογίζει πόσο κοστίζει η διαθέσιμη παραγωγική δυναμικότητα ενός πόρου ανά μονάδα χρόνου και πόσο χρόνο καταναλώνει κάθε προϊόν από αυτόν τον πόρο. Αντί να μοιράζετε αυθαίρετα τα κοινά έξοδα, συνδέετε το κόστος με συγκεκριμένες εργασίες και χρονικές απαιτήσεις.
Η βασική σχέση είναι:
Κόστος δυναμικότητας ανά ώρα = Κόστος παροχής πόρου για την περίοδο ÷ Πρακτική δυναμικότητα του πόρου σε ώρες.
Έπειτα:
Κόστος πόρου για προϊόν = Χρόνος χρήσης πόρου από το προϊόν × Κόστος δυναμικότητας ανά ώρα.
Πρακτική δυναμικότητα είναι ο χρόνος που μπορεί ρεαλιστικά να διαθέσει ένας εργαζόμενος ή ένα μηχάνημα για παραγωγικές δραστηριότητες, λαμβάνοντας υπόψη τις φυσιολογικές διακοπές, τη συντήρηση ή άλλους λειτουργικούς περιορισμούς. Δεν ταυτίζεται απαραίτητα με τις ώρες παρουσίας ή με τις ώρες που τελικά χρησιμοποιήσατε.
Τη λογική αυτή διατύπωσαν οι Robert Kaplan και Steven Anderson στο Time-Driven Activity-Based Costing. Μελέτες εφαρμογής σε μικρή βιοτεχνία επίπλων και σε μικρή ελληνική παραγωγική επιχείρηση αρτοποιίας δείχνουν πώς η προσέγγιση μπορεί να υποστηρίξει τον προσδιορισμό κόστους προϊόντων και την ανάλυση δυναμικότητας. Τα αποτελέσματα αυτά αφορούν συγκεκριμένες περιπτώσεις και δεν αποτελούν οδηγό για κάθε επιχείρηση.
Παράδειγμα TDABC: Δύο προϊόντα στην ίδια βιοτεχνία επίπλων
Μια υποθετική μικρή βιοτεχνία κατασκευάζει δύο προϊόντα: το απλό σκαμπό Α και το σύνθετο ράφι Β. Για έναν μήνα ορίζει δύο διαφορετικές ομάδες παραγωγικών πόρων. Τα ποσά και οι χρόνοι που ακολουθούν είναι εκπαιδευτικά και όχι δεδομένα πραγματικής επιχείρησης ή αποτελέσματα της πλατφόρμας Affordable Costing.
| Παραγωγικός πόρος | Μηνιαίο κόστος παροχής | Πρακτική δυναμικότητα | Κόστος ανά ώρα |
|---|---|---|---|
| Εργασία παραγωγής (πλήρες σχετικό εργοδοτικό κόστος) | 2.880 € | 160 ώρες | 18 €/ώρα |
| Μηχανήματα και σχετικά παραγωγικά γενικά έξοδα | 1.920 € | 160 μηχανοώρες | 12 €/ώρα |
Στον δεύτερο συντελεστή έχουμε ήδη ενσωματώσει τα σχετικά κόστη μηχανημάτων, ενέργειας, συντήρησης και παραγωγικού χώρου που επιλέξαμε να συγκεντρώσουμε σε αυτή την ομάδα. Δεν τα προσθέτουμε ξανά. Η εργασία βρίσκεται μόνο στον πρώτο συντελεστή και δεν επιβαρύνει δεύτερη φορά τα προϊόντα. Στο υποθετικό παράδειγμα θεωρούμε ότι πρόκειται για επαρκώς ομοιογενή ομάδα πόρων, της οποίας το κόστος συνδέεται εύλογα με τη χρήση μηχανημάτων και επομένως με τις μηχανοώρες. Σε μια πραγματική επιχείρηση, αν μέρος των εξόδων —για παράδειγμα, ορισμένα έξοδα χώρου— ακολουθεί διαφορετικό τρόπο κατανάλωσης, χρειάζεται ξεχωριστή ομάδα πόρων ή καταλληλότερος οδηγός κατανομής.
| Στοιχείο ανά τεμάχιο | Σκαμπό Α | Ράφι Β |
|---|---|---|
| Άμεσα υλικά | 20,00 € | 35,00 € |
| Χρόνος εργασίας | 30 λεπτά (0,5 ώρα) | 60 λεπτά (1 ώρα) |
| Κόστος εργασίας με 18 €/ώρα | 9,00 € | 18,00 € |
| Χρήση μηχανημάτων | 15 λεπτά (0,25 ώρα) | 45 λεπτά (0,75 ώρα) |
| Κόστος μηχανημάτων/παραγωγικών γενικών με 12 €/ώρα | 3,00 € | 9,00 € |
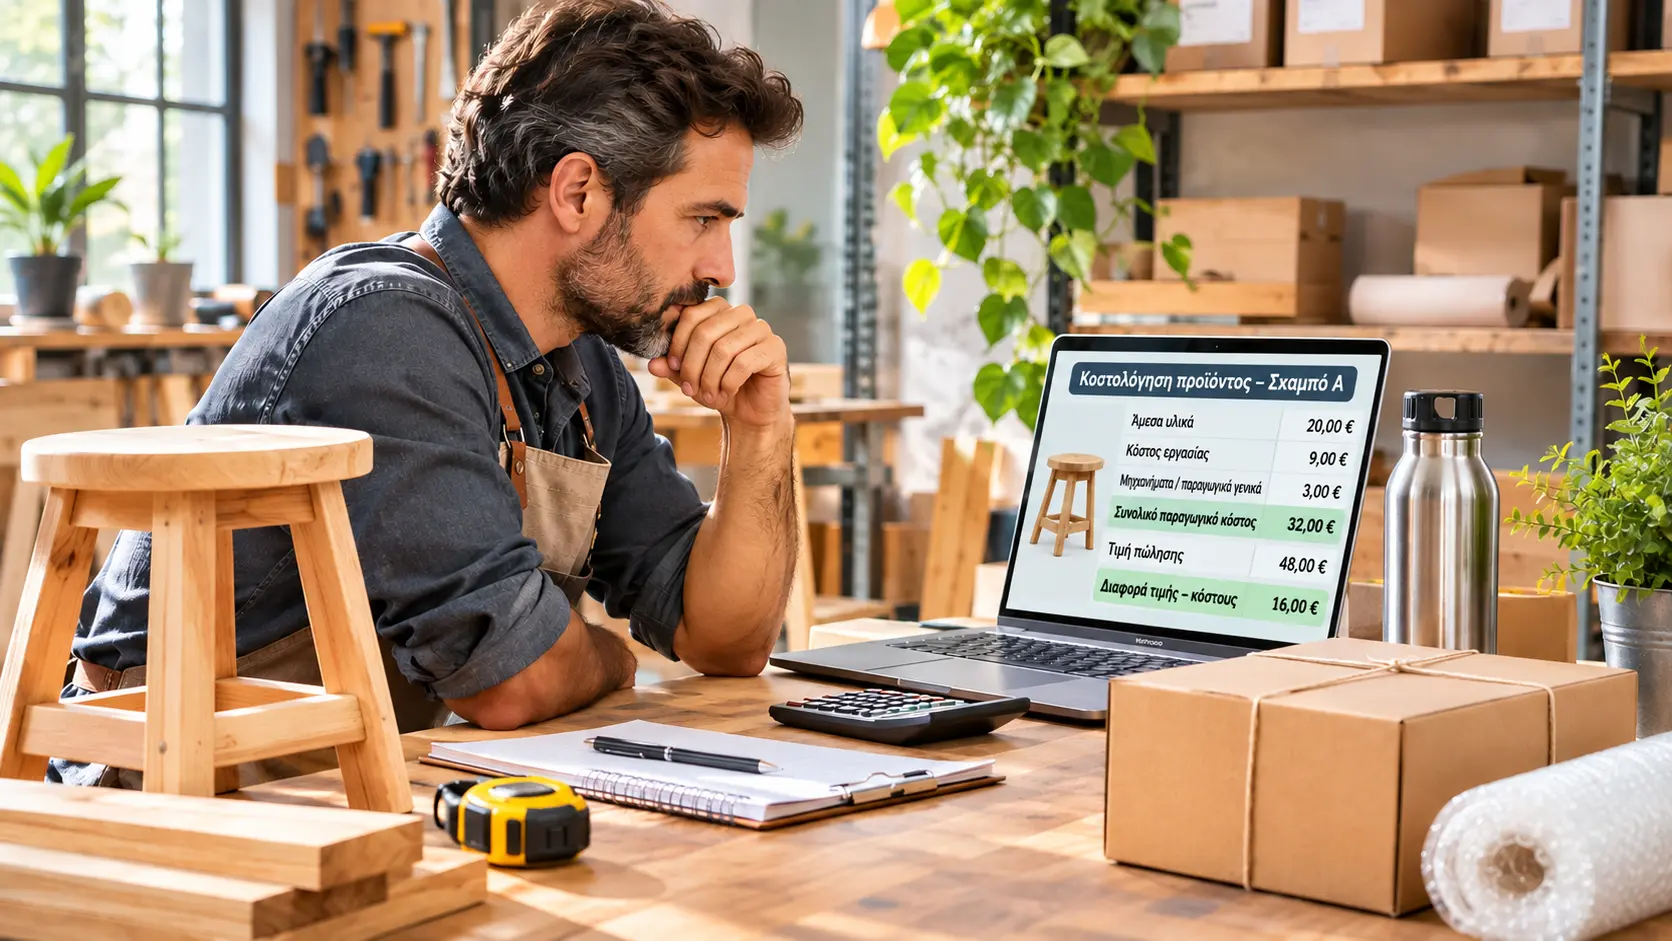
| Συνολικό κατανεμημένο παραγωγικό κόστος | 32,00 € | 62,00 € |
Για το σκαμπό Α: 20 € υλικά + (0,5 × 18 €) εργασία + (0,25 × 12 €) μηχανήματα = 32 €.
Για το ράφι Β: 35 € υλικά + (1 × 18 €) εργασία + (0,75 × 12 €) μηχανήματα = 62 €.
Το ράφι απαιτεί διπλάσιο χρόνο εργασίας και τριπλάσιο χρόνο μηχανημάτων. Αν η βιοτεχνία χρησιμοποιούσε την ίδια επιβάρυνση γενικών εξόδων για κάθε τεμάχιο, θα υποτιμούσε τη διαφορετική κατανάλωση μηχανημάτων.
Τι θα έδειχνε η ίση κατανομή των έμμεσων εξόδων;
Ας υποθέσουμε ότι μέσα στον μήνα η βιοτεχνία παράγει 100 σκαμπό Α και 80 ράφια Β. Τα μηχανήματα χρησιμοποιούνται 100 × 0,25 + 80 × 0,75 = 85 ώρες. Με τον συντελεστή 12 €/ώρα, το κόστος της μηχανικής δυναμικότητας που κατανεμήθηκε στα προϊόντα είναι 1.020 €: 300 € στα σκαμπό και 720 € στα ράφια.
Για ένα υποθετικό συγκριτικό σενάριο, αν μοιράζαμε ΙΣΟΠΟΣΑ το ίδιο ακριβώς ποσό των 1.020 € στα 180 τεμάχια, θα επιβαρύναμε το καθένα με περίπου 5,67 €, ανεξάρτητα από τον χρόνο μηχανημάτων που απαιτεί. Συγκρίνουμε αποκλειστικά το κόστος της χρησιμοποιημένης μηχανικής δυναμικότητας (1.020 €), όχι το συνολικό διαθέσιμο κόστος αυτής της ομάδας πόρων (1.920 €). Η ισόποση κατανομή εδώ αποτελεί απλουστευμένο παράδειγμα σύγκρισης και όχι ορισμό κάθε παραδοσιακής μεθόδου κοστολόγησης.
| Σύγκριση ανά τεμάχιο | Σκαμπό Α | Ράφι Β |
|---|---|---|
| Έμμεσο κόστος μηχανημάτων με ίση κατανομή | 5,67 € | 5,67 € |
| Έμμεσο κόστος μηχανημάτων με TDABC | 3,00 € | 9,00 € |
| Συνολικό κόστος με ίση κατανομή* | 34,67 € | 58,67 € |
| Συνολικό κόστος με TDABC | 32,00 € | 62,00 € |
*Στην ίση κατανομή διατηρήσαμε αμετάβλητα τα υλικά και την ήδη ιχνηλατημένη εργασία. Αλλάξαμε μόνο τον τρόπο κατανομής των ίδιων 1.020 € έμμεσου κόστους μηχανημάτων. Τα ποσά 5,67 €, 34,67 € και 58,67 € έχουν στρογγυλοποιηθεί· η συμφωνία των συνολικών ποσών γίνεται με τις μη στρογγυλοποιημένες τιμές.
Έτσι, η ίση κατανομή υπερκοστολογεί το σκαμπό και υποκοστολογεί το πιο απαιτητικό ράφι, σε σχέση με τις συγκεκριμένες παραδοχές TDABC. Η αλλαγή μεθόδου δεν εξοικονομεί αυτομάτως ρεύμα ή μισθούς: αλλάζει το πού αποδίδετε το κόστος, ώστε να αποφασίζετε με περισσότερες πληροφορίες.
Τι συμβαίνει με την αχρησιμοποίητη δυναμικότητα;
Στον ίδιο υποθετικό μήνα, η βιοτεχνία χρησιμοποιεί 130 από τις 160 πρακτικά διαθέσιμες ώρες εργασίας και 85 από τις 160 διαθέσιμες μηχανοώρες. Επομένως, εντοπίζει 30 αχρησιμοποίητες ώρες εργασίας, αξίας 540 €, και 75 αχρησιμοποίητες μηχανοώρες, αξίας 900 €. Συνολικά, η συγκεκριμένη εσωτερική ανάλυση εμφανίζει αχρησιμοποίητη δυναμικότητα 1.440 €.
Αυτά τα 1.440 € δεν εξαφανίζονται από τις δαπάνες της επιχείρησης ούτε τα φορτώνουμε αυτομάτως όλα στα 180 προϊόντα για να «βγει» ο υπολογισμός. Τα εξετάζουμε χωριστά ως πληροφορία για τον προγραμματισμό παραγωγής, την αξιοποίηση εξοπλισμού και τον έλεγχο κόστους. Η ακριβής λογιστική αντιμετώπιση της μη αξιοποιούμενης δυναμικότητας και η αποτίμηση αποθεμάτων απαιτούν εφαρμογή των αντίστοιχων κανόνων. Η «πρακτική δυναμικότητα» του TDABC χρησιμεύει για τον υπολογισμό του κόστους πόρων ανά ώρα και δεν ταυτίζεται αυτομάτως με την «κανονική παραγωγική δυναμικότητα» που χρησιμοποιείται στη λογιστική κατανομή σταθερών παραγωγικών γενικών εξόδων. Για την αποτίμηση αποθεμάτων εφαρμόζονται οι σχετικοί κανόνες, όπως το άρθρο 20 του Ν. 4308/2014 και οι παράγραφοι 20.3.3–20.3.4 της Λογιστικής Οδηγίας, όπου προβλέπεται ειδική μεταχείριση του κόστους αδράνειας.
Αν η βιοτεχνία παράγει κατά παρτίδες, πρέπει επιπλέον να μετρά τον χρόνο προετοιμασίας: για παράδειγμα, μία ώρα ρύθμισης μηχανήματος επιβαρύνει κατά δύο λεπτά κάθε τεμάχιο μιας παρτίδας 30 τεμαχίων, αλλά κατά έξι λεπτά κάθε τεμάχιο μιας παρτίδας δέκα τεμαχίων. Ο χρόνος προετοιμασίας πρέπει να περιλαμβάνεται στη συνολική χρήση του αντίστοιχου πόρου και όχι να προστίθεται δεύτερη φορά.
Για ειδικές περιπτώσεις παραγωγής, μπορείτε να δείτε πώς εφαρμόζονται οι ίδιες αρχές στην κοστολόγηση προϊόντων ζαχαροπλαστείου και στην κοστολόγηση προϊόντων αρτοποιείου, όπου παρτίδες, χρόνοι και πρώτες ύλες διαφοροποιούν το κόστος κάθε είδους.
Πώς κοστολογείτε προϊόντα που αγοράζετε και μεταπωλείτε;
Μια εμπορική επιχείρηση δεν χρειάζεται να υπολογίζει χρόνο κατασκευής. Χρειάζεται όμως να γνωρίζει τόσο το κόστος απόκτησης των εμπορευμάτων όσο και τα έξοδα που συνδέονται με τη διαχείριση και την πώλησή τους.
Ας υποθέσουμε ότι ένα κατάστημα εμπορεύεται επαναχρησιμοποιούμενα θερμός. Ανά τεμάχιο καταγράφει τα ακόλουθα υποθετικά ποσά, χωρίς ανακτήσιμο ΦΠΑ:
| Στοιχείο κόστους θερμός | Ποσό ανά τεμάχιο |
|---|---|
| Καθαρή τιμή αγοράς από προμηθευτή | 18,00 € |
| Αναλογούν μεταφορικά παραλαβής | 1,50 € |
| Μη επιστρεπτέο τέλος απόκτησης | 0,50 € |
| Κόστος απόκτησης εμπορεύματος | 20,00 € |
| Συσκευασία και διεκπεραίωση αποστολής | 2,50 € |
| Προμήθεια πληρωμής | 0,80 € |
| Αναλογούν κόστος διαφήμισης | 3,00 € |
| Κατανομή λοιπών λειτουργικών εξόδων | 1,70 € |
| Συνολικό κόστος για εσωτερική ανάλυση κερδοφορίας | 28,00 € |
| Καθαρή τιμή πώλησης | 40,00 € |
| Διαφορά τιμής και σχετικού κόστους | 12,00 € |
Το κόστος απόκτησης είναι 20 €. Για την εσωτερική αξιολόγηση της πώλησης του συγκεκριμένου θερμός, η επιχείρηση προσθέτει ακόμη 8 € από τα σχετικά έξοδα διάθεσης και λειτουργίας. Με τιμή πώλησης 40 € προκύπτει διαφορά 12 €, δηλαδή 30% της καθαρής τιμής πώλησης. Αυτό είναι περιθώριο βάσει των συγκεκριμένων δαπανών που έχουμε συμπεριλάβει, όχι αυτομάτως το τελικό καθαρό περιθώριο της εταιρείας.
Τα πρόσθετα έξοδα των 8 € τα υπολογίζουμε για να εκτιμήσουμε πόσο κερδίζει η επιχείρηση από την πώληση του προϊόντος. Δεν προστίθενται όμως στο κόστος αγοράς των 20 € με το οποίο καταχωρίζεται το προϊόν στα αποθέματα της επιχείρησης.
Επιπλέον, για να είναι αξιόπιστο το παράδειγμα, υποθέτουμε ότι τα επιμερισμένα έξοδα είναι αντιπροσωπευτικά για την εξεταζόμενη περίοδο, δεν έχουν καταχωριστεί αλλού και δεν επιβαρύνονται ξανά στα συνολικά αποτελέσματα. Στην πράξη, ενδέχεται να χρειάζεται ξεχωριστή εξέταση επιστροφών, εκπτώσεων και διαφορετικών καναλιών πώλησης.
Από το κόστος στην τιμή πώλησης: Markup και περιθώριο κέρδους
Η γνώση του κόστους είναι απαραίτητη για την τιμολόγηση, αλλά δεν αρκεί από μόνη της. Πρέπει να αποφασίσετε ποιο περιθώριο κέρδους επιδιώκετε και να ελέγξετε τι δέχεται η αγορά. Στην τιμολόγηση κόστους-συν (Cost-Plus Pricing) προσθέτετε προσαύξηση στο κόστος. Χρειάζεται, όμως, να ξεχωρίζετε δύο ποσοστά:
Προσαύξηση κόστους (Markup) = (Τιμή πώλησης − Κόστος) ÷ Κόστος × 100.
Περιθώριο επί της τιμής πώλησης (Margin) = (Τιμή πώλησης − Κόστος) ÷ Τιμή πώλησης × 100.
Για παράδειγμα, αν το σχετικό κόστος ενός προϊόντος είναι 30 € και εφαρμόσετε markup 25%, η τιμή γίνεται 37,50 €. Το αντίστοιχο margin είναι 7,50 ÷ 37,50 = 20%, όχι 25%. Αν επιδιώκετε margin 25% επί της καθαρής τιμής πώλησης, χρειάζεστε 30 ÷ (1 − 0,25) = 40 €.
Οι τύποι αυτοί έχουν νόημα μόνο εφόσον γνωρίζετε ποια κόστη περιλαμβάνει η βάση του υπολογισμού. Η τελική απόφαση πρέπει επίσης να λαμβάνει υπόψη τον ανταγωνισμό, τη ζήτηση, την αξία που δίνει ο πελάτης στο προϊόν, τις εκπτώσεις και τους στόχους της επιχείρησης.
Ένα προϊόν που πωλείται ακριβότερα δεν είναι απαραίτητα πιο κερδοφόρο, καθώς μπορεί να έχει και μεγαλύτερο κόστος. Γι’ αυτό, είναι σημαντικό να γνωρίζετε τόσο την τιμή πώλησης όσο και το πραγματικό κόστος κάθε προϊόντος.
Στο παράδειγμα της βιοτεχνίας, αν το σκαμπό Α πωλείται 48 € και το ράφι Β 74 €, η διαφορά από το κατανεμημένο παραγωγικό κόστος TDABC είναι αντίστοιχα 16 € και 12 € ανά τεμάχιο. Παρότι το ράφι έχει υψηλότερη τιμή πώλησης, αφήνει μικρότερο ποσό πριν από τα υπόλοιπα λειτουργικά έξοδα και την αχρησιμοποίητη δυναμικότητα. Αυτή είναι ένδειξη προς διερεύνηση, όχι οριστικός υπολογισμός καθαρού κέρδους ανά προϊόν. Αν ένα προϊόν φαίνεται ζημιογόνο μετά τον επιμερισμό κοινών εξόδων, μην αποφασίσετε αυτομάτως να το καταργήσετε: εξετάστε ποια έξοδα θα αποφύγετε πράγματι, ποιο είναι το περιθώριο συνεισφοράς του και αν η διαθέσιμη δυναμικότητα μπορεί να αξιοποιηθεί καλύτερα. Κάποια κοινά σταθερά έξοδα μπορεί να παραμείνουν ακόμη και αν σταματήσετε να το παράγετε.
Σε επιχειρήσεις εστίασης, για παράδειγμα, η αξιολόγηση των προϊόντων χρειάζεται να συνδυάζει το κόστος υλικών, τον χρόνο προετοιμασίας και τους υπόλοιπους σχετικούς πόρους. Το εξειδικευμένο άρθρο για την κοστολόγηση προϊόντων εστίασης ανά πιάτο δείχνει πώς προσεγγίζεται αυτή η ανάγκη.
Τα συνηθέστερα λάθη στην κοστολόγηση προϊόντων
Το πιο συνηθισμένο λάθος είναι να αντιμετωπίζετε το κόστος υλικών ή την τιμή αγοράς ως το πλήρες κόστος του προϊόντος. Εξίσου προβληματικό είναι να καταλογίζετε τα ίδια έμμεσα έξοδα σε κάθε τεμάχιο, ακόμη και αν τα προϊόντα απαιτούν διαφορετικό χρόνο και παραγωγικούς πόρους.
Άλλα λάθη είναι η παράλειψη της φυσιολογικής φύρας, του χρόνου προετοιμασίας παρτίδων, της προσωπικής εργασίας του ιδιοκτήτη, των πραγματικών εργοδοτικών επιβαρύνσεων και των αποσβέσεων. Προσοχή χρειάζεται επίσης στις διπλές καταχωρίσεις, στην αναντιστοιχία χρονικών περιόδων, στον ανακτήσιμο ΦΠΑ που δεν αποτελεί κόστος και στη σύγχυση ανάμεσα σε markup και margin.
Τέλος, μην υποθέτετε ότι μια παλαιότερη κοστολόγηση παραμένει ορθή μετά από σημαντικές αλλαγές στους μισθούς, στις πρώτες ύλες, στις τιμές ενέργειας ή στην παραγωγική διαδικασία. Ελέγχετε εκ νέου τους υπολογισμούς όταν αλλάζει κάποιο ουσιαστικό δεδομένο και ορίζετε περιοδική επανεξέταση ανάλογα με τη δραστηριότητά σας.
Τι στοιχεία χρειάζεστε για να ξεκινήσετε την κοστολόγηση των προϊόντων σας;
Δεν χρειάζεται να συγκεντρώσετε κάθε πιθανό δεδομένο από την πρώτη ημέρα. Αρχίστε με ένα αντιπροσωπευτικό προϊόν ή μία κατηγορία και δημιουργήστε μια σταθερή βάση καταγραφής:
• Προϊόν ή ομάδα προϊόντων που θέλετε να κοστολογήσετε και μονάδα μέτρησης (τεμάχιο, κιλό ή παρτίδα).
• Περίοδο κοστολόγησης και ποσότητες παραγωγής ή πωλήσεων.
• Πρώτες ύλες ή τιμές αγοράς εμπορευμάτων, με τις αντίστοιχες ποσότητες.
• Μισθοδοσία, σχετικό εργοδοτικό κόστος και χρόνο εργασίας.
• Παραγωγικά τμήματα, δραστηριότητες, χρόνους εκτέλεσης και χρόνους προετοιμασίας.
• Πρακτική δυναμικότητα ανά ομάδα πόρων, όπως διαθέσιμες παραγωγικές εργατοώρες και μηχανοώρες, όταν εφαρμόζετε TDABC για να υπολογίζετε το κόστος ανά μονάδα χρόνου.
• Μηχανήματα, λοιπά πάγια, αποσβέσεις και παραγωγικές δαπάνες.
• Έμμεσα λειτουργικά έξοδα, με κατάλληλους κανόνες επιμερισμού.
• Φύρα, ελαττωματικά, επιστροφές και λοιπές σημαντικές απώλειες, όπου σχετίζονται.
• Καθαρές τιμές πώλησης, εκπτώσεις και στοιχεία για την αξιολόγηση της κερδοφορίας.
Ο αριθμός και το είδος των δεδομένων εξαρτώνται από το αν παράγετε, μεταπωλείτε ή συνδυάζετε τις δύο δραστηριότητες. Για μια μικρή επιχείρηση, η σταδιακή ανάπτυξη ενός συστήματος TDABC μπορεί να είναι πιο εφαρμόσιμη από την προσπάθεια να καταγράψει από την αρχή κάθε λεπτομέρεια. Αυτό συνάδει με τη σχετική μελέτη για την εφαρμογή του TDABC σε μικρομεσαίες παραγωγικές επιχειρήσεις.
Πώς μετατρέπει το Affordable Costing την κοστολόγηση προϊόντων σε πρακτικά βήματα;
Το Affordable Costing είναι η online πλατφόρμα κοστολόγησης που βασίζεται στη μεθοδολογία TDABC. Είναι ήδη παραμετροποιημένο για περισσότερες από 60 κατηγορίες επιχειρήσεων. Για κάθε υποστηριζόμενη κατηγορία παρέχει αρχικές δομές για έξοδα, πάγια και αποσβέσεις, τμήματα, δραστηριότητες, διαδικασίες και υποδοχείς κόστους. Έτσι, δεν ξεκινάτε από λευκή σελίδα: προσαρμόζετε τη δομή στη δική σας επιχείρηση και καταχωρίζετε τα πραγματικά στοιχεία της.
Η διαδικασία ακολουθεί μια συγκεκριμένη λογική. Επιλέγετε την κατηγορία της επιχείρησης, ελέγχετε και προσαρμόζετε τις αρχικές λίστες, καταγράφετε έξοδα και πάγια, προσδιορίζετε όπου χρειάζεται την αμοιβή του επιχειρηματία και ορίζετε τα προϊόντα ως υποδοχείς κόστους — δηλαδή ως τα προϊόντα στα οποία θέλετε να αποδώσετε κόστος. Στη συνέχεια συμπληρώνετε τα σχετικά δεδομένα τμημάτων και δραστηριοτήτων, διαμοιράζετε τα κόστη στα αντίστοιχα τμήματα και δραστηριότητες, κατανέμετε όπου χρειάζεται τα κόστη υποστηρικτικών τμημάτων και, τελικά, αποδίδετε τα κόστη στους υποδοχείς κόστους. Οι αναφορές σας βοηθούν να εξετάζετε το αποτέλεσμα της κοστολόγησης και την κερδοφορία. Αναλυτικά τα βήματα της κοστολόγησης στο Affordable Costing με παραδείγματα μπορείτε να δείτε στα 21 videos της ενότητας Resources.
Η προπαραμετροποίηση δεν σημαίνει ότι η πλατφόρμα γνωρίζει αυτόματα τους μισθούς, τις αγορές ή τους χρόνους παραγωγής της επιχείρησής σας. Εσείς παρέχετε και επαληθεύετε τα δεδομένα. Το σημαντικό είναι ότι η μεθοδολογία μετατρέπεται σε οργανωμένα, συγκεκριμένα βήματα, χωρίς να χρειάζεται να σχεδιάσετε εξ ολοκλήρου από την αρχή τη δομή του συστήματος κοστολόγησης.
Η σωστή κοστολόγηση δεν εγγυάται από μόνη της το κέρδος. Σας δίνει όμως την πληροφόρηση που χρειάζεστε για να αξιολογείτε προϊόντα, τιμές και παραγωγικές αποφάσεις. Με το Affordable Costing μπορείτε να μεταφέρετε αυτή τη θεωρητική προσέγγιση στην καθημερινή λειτουργία της επιχείρησής σας. Ξεκινήστε την εγγραφή σας στο Affordable Costing και εξετάστε πώς θα οργανώσετε την κοστολόγηση των προϊόντων σας.
Συχνές Ερωτήσεις για την Κοστολόγηση Προϊόντων
Τι είναι η κοστολόγηση προϊόντων και γιατί είναι σημαντική για μια μικρή επιχείρηση;
Η κοστολόγηση προϊόντων είναι ο υπολογισμός των δαπανών που απαιτούνται για να παραγάγει ή να αποκτήσει μια επιχείρηση συγκεκριμένα φυσικά προϊόντα. Σε μια μικρή επιχείρηση βοηθά τον ιδιοκτήτη να γνωρίζει τι του κοστίζει κάθε προϊόν, να αξιολογεί τις τιμές πώλησης, να συγκρίνει περιθώρια και να εντοπίζει σημεία όπου καταναλώνει υπερβολικούς πόρους. Η σωστή κοστολόγηση στηρίζει καλύτερες αποφάσεις, αλλά δεν εξασφαλίζει αυτόματα κέρδος.
Πώς υπολογίζω το πραγματικό κόστος ενός προϊόντος;
Για να υπολογίσετε το κόστος ενός προϊόντος, καταγράψτε τα άμεσα υλικά ή το κόστος αγοράς, την άμεση εργασία όπου υπάρχει και τα σχετικά έμμεσα παραγωγικά έξοδα. Κατανείμετε τα κοινά κόστη με κανόνα που αντανακλά την κατανάλωση πόρων και διαιρέστε το συνολικό κόστος μιας ομοιογενούς παρτίδας με τα ολοκληρωμένα τεμάχιά της. Αν θέλετε να εξετάσετε και την επιχειρηματική κερδοφορία ανά προϊόν, υπολογίστε χωριστά τις σχετικές δαπάνες πώλησης και διοίκησης, χωρίς να τις συγχέετε με το λογιστικό κόστος αποθεμάτων.
Ποια έξοδα πρέπει να περιλαμβάνει η κοστολόγηση ενός προϊόντος;
Σε μια παραγωγική επιχείρηση, το παραγωγικό κόστος ενός προϊόντος περιλαμβάνει τις πρώτες ύλες, την άμεση εργασία και τα αναλογούντα παραγωγικά γενικά έξοδα, όπως κατάλληλο μερίδιο ενέργειας και αποσβέσεων. Για εσωτερικές αποφάσεις τιμολόγησης ή κερδοφορίας μπορείτε να εξετάζετε επιπλέον τα σχετικά έξοδα πώλησης, αποθήκευσης ή διοίκησης. Αυτά δεν ενσωματώνονται όλα αυτομάτως στη λογιστική αξία του προϊόντος ως αποθέματος.
Πώς υπολογίζεται το κόστος παραγωγής ανά τεμάχιο;
Το κόστος παραγωγής ανά τεμάχιο σε μια ομοιογενή παρτίδα προκύπτει αν διαιρέσετε το συνολικό σχετικό παραγωγικό κόστος με τις ολοκληρωμένες, κατάλληλες μονάδες παραγωγής. Για παράδειγμα, αν 100 ίδια προϊόντα έχουν συνολικό κόστος υλικών 600 €, εργασίας 300 € και κατανεμημένων παραγωγικών γενικών εξόδων 200 €, το κόστος είναι (600 + 300 + 200) ÷ 100 = 11 € ανά τεμάχιο. Για διαφορετικά προϊόντα χρειάζονται χωριστοί υπολογισμοί ανάλογα με την πραγματική κατανάλωση πόρων.
Ποια είναι η διαφορά ανάμεσα στο άμεσο και στο έμμεσο κόστος ενός προϊόντος;
Άμεσο κόστος είναι εκείνο που μπορείτε να συνδέσετε με συγκεκριμένο προϊόν με οικονομικά εύλογο τρόπο, όπως το ξύλο ενός επίπλου ή ο χρόνος του εργαζομένου που το κατασκευάζει. Έμμεσο κόστος είναι ένα κοινό έξοδο που απαιτεί τεκμηριωμένη κατανομή, όπως η συντήρηση ενός μηχανήματος που χρησιμοποιείται για πολλά προϊόντα. Η διάκριση άμεσου/έμμεσου δεν είναι ίδια με τη διάκριση σταθερού/μεταβλητού κόστους.
Πώς κατανέμω σωστά τα κοινά έξοδα σε διαφορετικά προϊόντα;
Για να κατανείμετε σωστά τα κοινά έξοδα σε διαφορετικά προϊόντα, επιλέξτε οδηγό κόστους που συνδέεται με τον τρόπο κατανάλωσης του σχετικού πόρου. Για μηχανήματα μπορεί να χρησιμοποιείτε μηχανοώρες, ενώ για δραστηριότητες παραγωγής τον απαιτούμενο χρόνο εργασίας. Στο Time-Driven Activity-Based Costing (TDABC) υπολογίζετε το κόστος δυναμικότητας ανά ώρα και το πολλαπλασιάζετε με τις ώρες που χρειάζεται το κάθε προϊόν. Μια ισόποση κατανομή ανά τεμάχιο μπορεί να είναι παραπλανητική όταν τα προϊόντα έχουν διαφορετικές απαιτήσεις.
Πώς επηρεάζει ο χρόνος παραγωγής το κόστος ενός προϊόντος;
Ο χρόνος παραγωγής επηρεάζει το κόστος ενός προϊόντος επειδή το προϊόν καταναλώνει εργατοώρες, μηχανοώρες και άλλους πόρους που έχουν κόστος. Αν μια δραστηριότητα κοστίζει 18 € ανά ώρα πρακτικής δυναμικότητας, ένα προϊόν που χρειάζεται 30 λεπτά καταναλώνει 9 € από τον συγκεκριμένο πόρο, ενώ ένα προϊόν που χρειάζεται 60 λεπτά καταναλώνει 18 €. Χρειάζεται να συνυπολογίζετε και χρόνους προετοιμασίας παρτίδων όπου είναι σημαντικοί.
Τι είναι η μέθοδος TDABC και πώς εφαρμόζεται στην κοστολόγηση προϊόντων;
Το Time-Driven Activity-Based Costing (TDABC), δηλαδή η κοστολόγηση βάσει δραστηριοτήτων και χρόνου, υπολογίζει το κόστος ενός πόρου ανά μονάδα πρακτικά διαθέσιμου χρόνου και το αποδίδει στα προϊόντα σύμφωνα με τον χρόνο που απαιτούν οι δραστηριότητές τους. Μια μικρή βιοτεχνία μπορεί, για παράδειγμα, να υπολογίσει ξεχωριστό ωριαίο συντελεστή για προσωπικό και μηχανήματα και να τον εφαρμόζει στους αντίστοιχους χρόνους κάθε προϊόντος. Έτσι αναλύει και την αχρησιμοποίητη δυναμικότητα, χωρίς να υποθέτει ότι όλες οι μονάδες καταναλώνουν ίσους πόρους.
Πώς κοστολογούνται προϊόντα που παράγονται σε παρτίδες;
Στην κοστολόγηση προϊόντων που παράγονται σε παρτίδες, καταγράφετε τα υλικά, την εργασία, τα αναλογούντα παραγωγικά γενικά έξοδα και τον χρόνο προετοιμασίας της συγκεκριμένης παρτίδας. Στη συνέχεια υπολογίζετε το κόστος ανά κατάλληλη ολοκληρωμένη μονάδα. Αν η προετοιμασία μηχανήματος διαρκεί 60 λεπτά, αντιστοιχούν δύο λεπτά ανά τεμάχιο σε παρτίδα 30 τεμαχίων αλλά έξι λεπτά ανά τεμάχιο σε παρτίδα δέκα τεμαχίων. Οι μικρότερες παρτίδες μπορούν επομένως να έχουν υψηλότερο κόστος προετοιμασίας ανά τεμάχιο.
Πώς κοστολογώ προϊόντα που αγοράζω και μεταπωλώ σε εμπορική επιχείρηση;
Σε μια εμπορική επιχείρηση ξεκινάτε από την καθαρή τιμή αγοράς κάθε εμπορεύματος και προσθέτετε τα άμεσα κόστη απόκτησης, όπως αναλογούντα μεταφορικά παραλαβής και μη επιστρεπτέα τέλη. Για να εξετάσετε την κερδοφορία της πώλησης, αναλύετε χωριστά τις σχετικές δαπάνες αποστολής, διαχείρισης, προμηθειών, διαφήμισης και γενικής λειτουργίας. Αν το κόστος απόκτησης είναι 20 € και τα πρόσθετα σχετικά λειτουργικά έξοδα 8 €, το κόστος της συγκεκριμένης διοικητικής ανάλυσης είναι 28 €, χωρίς αυτό να σημαίνει ότι τα 28 € αποτελούν λογιστική αξία αποθέματος.
Πώς υπολογίζεται η τιμή πώλησης ενός προϊόντος με βάση το κόστος του;
Μια μέθοδος είναι η τιμολόγηση κόστους-συν (Cost-Plus Pricing), στην οποία ξεκινάτε από μια ορισμένη, σαφώς προσδιορισμένη βάση κόστους και προσθέτετε την επιθυμητή προσαύξηση. Αν το κόστος είναι 30 € και εφαρμόσετε markup 25%, η καθαρή τιμή πώλησης γίνεται 37,50 €. Αν, αντίθετα, επιδιώκετε περιθώριο 25% επί της τιμής πώλησης, η τιμή πρέπει να είναι 30 ÷ 0,75 = 40 €. Πριν αποφασίσετε για την τιμή πώλησης, εξετάστε επίσης τη ζήτηση, τον ανταγωνισμό και τα έξοδα που δεν έχουν συμπεριληφθεί στη βάση κόστους.
Ποια είναι η διαφορά ανάμεσα στο markup και στο περιθώριο κέρδους (margin) ενός προϊόντος;
Το markup μετρά την προσαύξηση σε σχέση με το κόστος, ενώ το margin μετρά τη διαφορά τιμής και κόστους ως ποσοστό της τιμής πώλησης. Σε προϊόν με κόστος 30 € και τιμή πώλησης 37,50 €, το ποσό της διαφοράς είναι 7,50 €. Το markup είναι 7,50 ÷ 30 = 25%, αλλά το margin είναι 7,50 ÷ 37,50 = 20%. Για να συγκρίνετε σωστά την κερδοφορία διαφορετικών προϊόντων, πρέπει να χρησιμοποιείτε τον ίδιο τρόπο υπολογισμού: είτε το markup είτε το margin.
Πώς διαπιστώνω ποια προϊόντα της επιχείρησής μου είναι ζημιογόνα;
Για να διαπιστώσετε αν ένα προϊόν είναι ζημιογόνο, συγκρίνετε τα καθαρά έσοδα που δημιουργεί με τα σχετικά κόστη που του καταλογίζετε και εξηγείτε ποιο επίπεδο αποτελέσματος μετράτε. Ένα προϊόν μπορεί να καλύπτει το άμεσο κόστος αλλά να μην καλύπτει επαρκώς τα έμμεσα και τα σχετικά λειτουργικά έξοδα. Εξετάστε την τιμή πώλησης, τις εκπτώσεις, τα επιστρεφόμενα προϊόντα, τον χρόνο εργασίας και τη χρήση εξοπλισμού. Μην χαρακτηρίζετε ένα προϊόν οριστικά «κερδοφόρο» μόνο από το παραγωγικό του περιθώριο πριν υπολογίσετε τα υπόλοιπα σχετικά κόστη. Αν εμφανίζει ζημία μετά την κατανομή κοινών εξόδων, μη συμπεραίνετε αυτομάτως ότι πρέπει να το καταργήσετε. Εξετάστε το περιθώριο συνεισφοράς, ποια κόστη θα αποφύγετε πραγματικά, ποια σταθερά έξοδα θα παραμείνουν και αν μπορείτε να χρησιμοποιήσετε καλύτερα τη διαθέσιμη παραγωγική δυναμικότητα.
Πότε πρέπει να επικαιροποιώ την κοστολόγηση των προϊόντων μου;
Η κοστολόγηση προϊόντων χρειάζεται επικαιροποίηση όταν αλλάζουν ουσιαστικά οι τιμές των πρώτων υλών ή των εμπορευμάτων, η μισθοδοσία, οι τιμές ενέργειας, οι χρόνοι παραγωγής, οι παρτίδες, τα ποσοστά φύρας ή οι συνθήκες διάθεσης. Ορίστε επίσης περιοδικό επανέλεγχο ανάλογα με το πόσο συχνά μεταβάλλονται τα κόστη της επιχείρησής σας. Στόχος δεν είναι να ανακατασκευάζετε διαρκώς το μοντέλο, αλλά να διατηρείτε έγκυρα τα στοιχεία που καθορίζουν τις αποφάσεις τιμολόγησης και παραγωγής.
Πώς μπορώ να κοστολογήσω τα προϊόντα μου χωρίς εξειδικευμένες γνώσεις λογιστικής και πώς βοηθά το Affordable Costing;
Μπορείτε να ξεκινήσετε την κοστολόγηση προϊόντων χωρίς εξειδικευμένες λογιστικές γνώσεις, αρκεί να γνωρίζετε τις διαδικασίες της επιχείρησής σας και να συλλέγετε σωστά τα οικονομικά και χρονικά δεδομένα. Το Affordable Costing εφαρμόζει τη μεθοδολογία TDABC και διαθέτει προπαραμετροποιημένες δομές για περισσότερες από 60 κατηγορίες επιχειρήσεων, ώστε να μη χρειάζεται να σχεδιάσετε ολόκληρη τη δομή από την αρχή. Προσαρμόζετε έξοδα, πάγια, τμήματα, δραστηριότητες και υποδοχείς κόστους, καταχωρίζετε τα πραγματικά δεδομένα, κατανέμετε τα κόστη και εξετάζετε τις αναφορές. Η ποιότητα των αποτελεσμάτων εξαρτάται από την ορθή εισαγωγή και επαλήθευση των στοιχείων σας.
Πηγές
• IFRS Foundation. «IAS 2 Inventories».
• ΙΜΕ ΓΣΕΒΕΕ — Λυγγίτσος, Α. (2012). «Κοστολόγηση και Διαχείριση Προϋπολογισμού Μικρής Επιχείρησης».
• Ν. 4308/2014, άρθρο 20, «Επιμέτρηση αποθεμάτων και υπηρεσιών».
• Λογιστική Οδηγία εφαρμογής του Ν. 4308/2014, παράγραφοι 20.3.3–20.3.4.