Το λογότυπο εγκρίθηκε, τα τελικά αρχεία παραδόθηκαν και το τιμολόγιο εκδόθηκε. Όμως, πριν θεωρήσετε ότι το έργο ήταν κερδοφόρο, υπάρχει ένα ερώτημα που αξίζει να απαντήσετε: πόσο σας κόστισε πραγματικά ο σχεδιασμός του;
Δεν αρκεί να θυμάστε τις ώρες που περάσατε σχεδιάζοντας στον υπολογιστή. Προηγήθηκαν συζητήσεις με τον πελάτη, έρευνα, δημιουργικές προτάσεις, παρουσιάσεις και διορθώσεις. Παράλληλα, χρησιμοποιήσατε λογισμικό, υπολογιστές και εξοπλισμό, ενώ το γραφείο σας συνέχισε να έχει λειτουργικά έξοδα.
Η κοστολόγηση γραφιστικών υπηρεσιών πρέπει να συνυπολογίζει όλους αυτούς τους πόρους. Και, κυρίως, πρέπει να σας δείχνει το κόστος κάθε υπηρεσίας ξεχωριστά: ενός λογοτύπου, μιας εταιρικής ταυτότητας, ενός φυλλαδίου ή μιας δημιουργικής εργασίας για ψηφιακή διαφήμιση.
Ας ξεκινήσουμε από ένα παράδειγμα που δείχνει γιατί αυτή η διάκριση έχει σημασία.
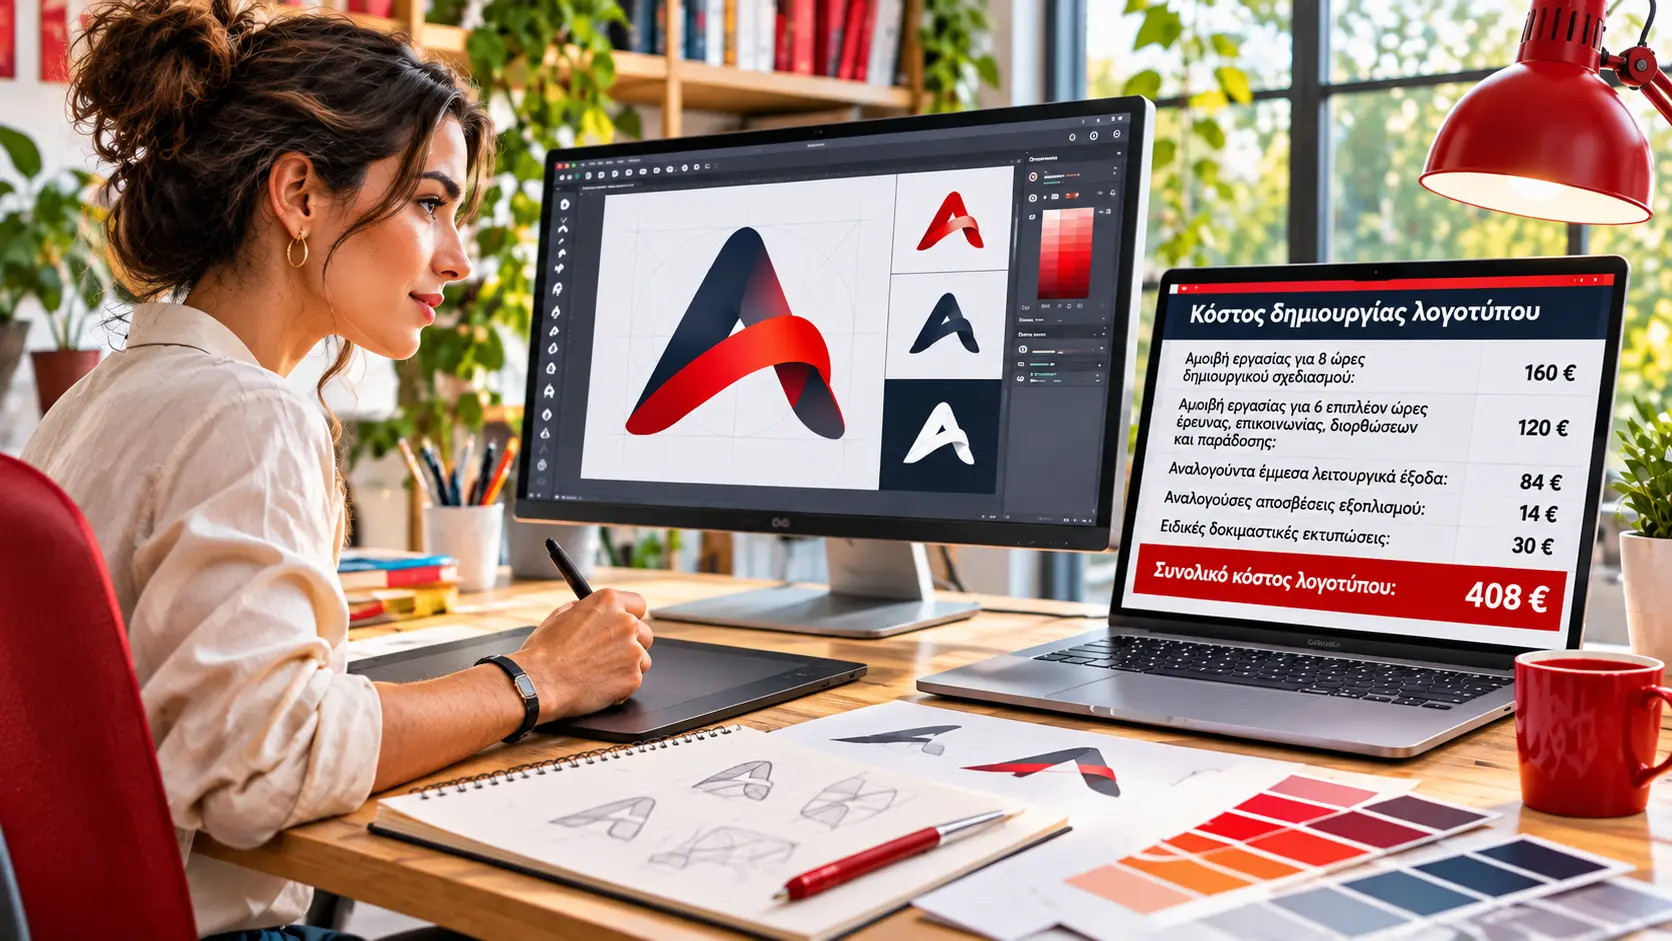
Το ίδιο λογότυπο μπορεί να φαίνεται ότι κοστίζει 190 € ή 408 €
Ας υποθέσουμε ότι είστε ιδιοκτήτης μικρού γραφιστικού γραφείου και μόλις ολοκληρώσατε τον σχεδιασμό ενός λογοτύπου.
Στην πρώτη σας εκτίμηση υπολογίζετε μόνο οκτώ ώρες καθαρού δημιουργικού σχεδιασμού και 30 € για ειδικές δοκιμαστικές εκτυπώσεις του έργου. Το αποτέλεσμα είναι 190 €.
Όταν όμως καταγράψετε τον υπόλοιπο χρόνο εργασίας, τα λειτουργικά έξοδα και τις αποσβέσεις του εξοπλισμού, το κόστος αυξάνεται σημαντικά.
Υποθετικό παράδειγμα — Σχεδιασμός Λογοτύπου
| Στοιχείο κόστους | Ελλιπής κοστολόγηση | Ολοκληρωμένη κοστολόγηση TDABC |
|---|---|---|
| Αμοιβή εργασίας για 8 ώρες δημιουργικού σχεδιασμού | 160 € | 160 € |
| Αμοιβή εργασίας για 6 επιπλέον ώρες έρευνας, επικοινωνίας, διορθώσεων και παράδοσης | — | 120 € |
| Αναλογούντα έμμεσα λειτουργικά έξοδα | — | 84 € |
| Αναλογούσες αποσβέσεις εξοπλισμού | — | 14 € |
| Ειδικές δοκιμαστικές εκτυπώσεις αποκλειστικά για το έργο | 30 € | 30 € |
| Συνολικό κόστος λογοτύπου | 190 € | 408 € |
Δεν προκύπτει επειδή προσθέσαμε αυθαίρετα ένα ποσοστό γενικών εξόδων. Προκύπτει από συγκεκριμένες παραδοχές για τον πραγματικό χρόνο και το κόστος των πόρων που χρησιμοποιήθηκαν.
Για να δούμε πώς.
Πώς υπολογίζετε το πραγματικό κόστος μιας γραφιστικής υπηρεσίας
Η βασική αρχή είναι απλή: κάθε υπηρεσία καταναλώνει χρόνο εργασίας, εξοπλισμό και άλλους επιχειρησιακούς πόρους. Για να μάθετε πόσο κοστίζει, χρειάζεται πρώτα να προσδιορίσετε το κόστος αυτών των πόρων και στη συνέχεια να καταγράψετε πόσο χρησιμοποιήθηκαν για την εκτέλεσή της.
Σε αυτή τη λογική βασίζεται η μεθοδολογία Time-Driven Activity-Based Costing (TDABC) , δηλαδή η κοστολόγηση βάσει δραστηριοτήτων και χρόνου.
Οι Robert S. Kaplan και Steven R. Anderson ανέπτυξαν τη μέθοδο ώστε οι επιχειρήσεις να μπορούν να συνδέουν το κόστος παροχής δυναμικότητας με τον χρόνο που απαιτούν οι δραστηριότητές τους.
Η προσέγγιση έχει εφαρμοστεί και σε δημιουργικές υπηρεσίες. Οι Nugroho και Wijayati (2023) εξέτασαν την εφαρμογή TDABC σε creative digital marketing agency στην Ινδονησία, χρησιμοποιώντας πραγματικά δεδομένα κόστους για τη δημιουργία μοντέλου κοστολόγησης και την υποστήριξη τιμολογιακών αποφάσεων.
Η μελέτη δεν αφορά αποκλειστικά γραφιστικά γραφεία, αλλά αποτελεί ένα χρήσιμο παράδειγμα εφαρμογής της μεθοδολογίας σε συναφείς δημιουργικές δραστηριότητες.
1. Επιλέξτε την υπηρεσία και την περίοδο που θέλετε να κοστολογήσετε
Ξεκινήστε επιλέγοντας τι ακριβώς θέλετε να υπολογίσετε: το κόστος ανά λογότυπο, ανά σχέδιο φυλλαδίου ή ανά ψηφιακό γραφικό.
Στη συνέχεια, επιλέξτε μια περίοδο κοστολόγησης, για παράδειγμα έναν μήνα ή ένα έτος.
Είναι σημαντικό να χρησιμοποιείτε στοιχεία που αφορούν την ίδια περίοδο. Αν καταγράφετε ετήσια έξοδα, πρέπει να χρησιμοποιείτε και αντίστοιχη ετήσια δυναμικότητα ή να μετατρέπετε σωστά τα ποσά σε μηνιαία βάση.
Επίσης, καταγράψτε πόσες φορές παρασχέθηκε η υπηρεσία μέσα στην περίοδο. Αν ολοκληρώσατε πέντε λογότυπα, αυτό δεν σημαίνει ότι και τα πέντε χρειάστηκαν τον ίδιο χρόνο. Για έργα με ουσιαστικές διαφορές πολυπλοκότητας, χρησιμοποιήστε ξεχωριστές παραδοχές χρόνου ή λεπτομερέστερη κατηγοριοποίηση.
2. Συγκεντρώστε το κόστος εργασίας, λειτουργίας και εξοπλισμού
Ας συνεχίσουμε με το υποθετικό παράδειγμα ενός αυτοαπασχολούμενου γραφίστα.
Για έναν μήνα, υποθέτουμε τα ακόλουθα:
| Κατηγορία | Μηνιαίο ποσό |
|---|---|
| Αμοιβή προσωπικής εργασίας ιδιοκτήτη | 2.400 € |
| Κοινά λειτουργικά έξοδα, συνδρομές και υποστήριξη | 720 € |
| Περιοδικές αποσβέσεις εξοπλισμού | 120 € |
| Συνολικό μηνιαίο κόστος παρεχόμενης δυναμικότητας | 3.240 € |
Όλα τα ποσά είναι υποθετικά και χρησιμοποιούνται αποκλειστικά για να εξηγήσουμε τη διαδικασία.
Η αμοιβή των 2.400 € αντιπροσωπεύει την οικονομική αποτίμηση της εργασίας του ιδιοκτήτη. Δεν σημαίνει απαραίτητα ότι η φορολογική ή λογιστική καταχώριση της αμοιβής ακολουθεί τον ίδιο τρόπο.
Εάν ο ιδιοκτήτης έχει ήδη καταχωρίσει την προσωπική του αμοιβή στα έξοδα της επιχείρησης, δεν πρέπει να την προσθέσει δεύτερη φορά.
Τα 720 € περιλαμβάνουν, στο παράδειγμά μας, κοινές δαπάνες λειτουργίας. Αν μια ειδική δαπάνη αφορά αποκλειστικά ένα συγκεκριμένο έργο, μπορούμε να την εξετάσουμε χωριστά ως άμεσο κόστος.
Οι αποσβέσεις των 120 € αποτελούν τη μηνιαία επιβάρυνση από τη χρήση των σχετικών παγίων. Δεν αποτελούν καινούργια αγορά εξοπλισμού.
3. Υπολογίστε το κόστος δυναμικότητας ανά ώρα
Στη μεθοδολογία TDABC χρησιμοποιούμε την πρακτική δυναμικότητα (Practical Capacity), δηλαδή τον χρόνο που μπορεί πραγματικά να διαθέσει ένας γραφίστας για τις εργασίες της επιχείρησής του.
Για παράδειγμα, αν ένας γραφίστας εργάζεται 8 ώρες την ημέρα, δεν σημαίνει ότι και οι 8 ώρες είναι πάντα διαθέσιμες. Πρέπει να συνυπολογίσουμε τον χρόνο που δεν μπορεί να εργαστεί λόγω διαλειμμάτων, αδειών και άλλων αναγκαίων διακοπών.
Προσοχή: Η πρακτική δυναμικότητα δεν είναι το ίδιο με τις χρεώσιμες ώρες. Περιλαμβάνει και τον διαθέσιμο χρόνο για εργασίες όπως η επικοινωνία με πελάτες, η προετοιμασία προσφορών και η οργάνωση του γραφείου, ακόμη κι αν αυτές δεν χρεώνονται ξεχωριστά.
Υποθέτουμε ότι η πρακτική μηνιαία δυναμικότητα του συγκεκριμένου γραφίστα είναι 120 ώρες.
Κόστος δυναμικότητας ανά ώρα = Κόστος παρεχόμενης δυναμικότητας / Πρακτική δυναμικότητα
Επομένως:
3.240 € / 120 ώρες = 27 € ανά ώρα
Για να κατανοήσετε τι περιλαμβάνουν αυτά τα 27 €, δείτε την ανάλυση:
| Κατηγορία κόστους | Μηνιαίο κόστος | Κόστος ανά ώρα |
|---|---|---|
| Αμοιβή εργασίας | 2.400 € | 20 € |
| Κοινά λειτουργικά έξοδα | 720 € | 6 € |
| Αποσβέσεις | 120 € | 1 € |
| Σύνολο | 3.240 € | 27 € |
Έτσι γνωρίζετε ότι μία ώρα χρησιμοποίησης των συγκεκριμένων πόρων επιβαρύνεται, με βάση τις παραδοχές μας, με 27 €.
Στο παράδειγμά μας, ο γραφίστας εργάζεται μόνος του, οπότε χρησιμοποιούμε ένα κοινό κόστος ανά ώρα εργασίας, που περιλαμβάνει την αμοιβή του, τα λειτουργικά έξοδα και τις αποσβέσεις του εξοπλισμού.
Αν όμως το γραφιστικό γραφείο απασχολεί περισσότερους εργαζομένους, το κόστος ανά ώρα μπορεί να διαφέρει ανάλογα με τη θέση και τις αρμοδιότητές τους. Για παράδειγμα, μία ώρα εργασίας του Art Director μπορεί να κοστίζει περισσότερο από μία ώρα εργασίας ενός Graphic Designer. Σε αυτή την περίπτωση, υπολογίζουμε ξεχωριστό ωριαίο κόστος για κάθε εργαζόμενο ή ομάδα εργαζομένων, ώστε να κοστολογούμε με μεγαλύτερη ακρίβεια τις υπηρεσίες του γραφείου. Επίσης, η επιβάρυνση μιας υπηρεσίας με χρόνο δεν σημαίνει ότι κάθε λεπτό μη χρεώσιμης εργασίας ή αχρησιμοποίητης δυναμικότητας πρέπει να της καταλογιστεί αυθαίρετα. Η μέθοδος διακρίνει την πραγματική κατανάλωση πόρων από τη δυναμικότητα που παραμένει αχρησιμοποίητη.
4. Καταγράψτε όλα τα στάδια εργασίας, όχι μόνο τον χρόνο σχεδίασης
Εδώ βρίσκεται ένα από τα σημαντικότερα σημεία της κοστολόγησης γραφιστικών υπηρεσιών.
Ένας πελάτης βλέπει το τελικό λογότυπο. Εσείς όμως γνωρίζετε ότι μέχρι να το παραδώσετε πραγματοποιήσατε πολλές επιμέρους εργασίες.
Ας υποθέσουμε ότι ο σχεδιασμός του λογοτύπου απαιτούσε:
| Στάδιο εργασίας | Χρόνος | Κόστος με 27 €/ώρα |
|---|---|---|
| Αρχική συνάντηση και καταγραφή απαιτήσεων | 1 ώρα | 27 € |
| Έρευνα για την επιχείρηση και την οπτική κατεύθυνση | 2 ώρες | 54 € |
| Δημιουργία αρχικών concepts | 5 ώρες | 135 € |
| Επεξεργασία και βελτίωση σχεδίου | 3 ώρες | 81 € |
| Παρουσίαση, επικοινωνία και συμφωνημένες διορθώσεις | 2 ώρες | 54 € |
| Προετοιμασία και παράδοση τελικών αρχείων | 1 ώρα | 27 € |
| Σύνολο | 14 ώρες | 378 € |
Οι ώρες είναι υποθετικές. Δεν αποτελούν μέσους χρόνους σχεδιασμού λογοτύπου στην ελληνική αγορά.
Ο πίνακας εξηγεί γιατί η καταγραφή μόνο των οκτώ ωρών δημιουργικού σχεδιασμού δεν αρκεί. Οι υπόλοιπες έξι ώρες απαιτήθηκαν επίσης για την ολοκλήρωση της ίδιας υπηρεσίας.
Αν προσθέσουμε τις ειδικές δοκιμαστικές εκτυπώσεις των 30 €, που αφορούσαν αποκλειστικά το έργο, προκύπτει:
378 € + 30 € = 408 € συνολικό κόστος σχεδιασμού λογοτύπου.
Από τα 378 € του χρόνου εργασίας, τα 280 € αντιστοιχούν στην αμοιβή του γραφίστα, τα 84 € στα κοινά λειτουργικά έξοδα και τα 14 € στις αποσβέσεις.
Δεν προσθέτουμε ξανά τα 84 € ή τα 14 € στο τελικό ποσό, επειδή έχουν ήδη ενσωματωθεί στον συντελεστή των 27 € ανά ώρα.
5. Υπολογίστε πώς επηρεάζουν το κόστος οι πρόσθετες διορθώσεις
Έχετε συμφωνήσει έναν συγκεκριμένο αριθμό διορθώσεων, αλλά μετά την παρουσίαση ο πελάτης ζητά δύο επιπλέον κύκλους αλλαγών.
Αν αυτοί απαιτήσουν συνολικά τέσσερις πρόσθετες ώρες, η επιπλέον κατανάλωση πόρων είναι:
4 ώρες × 27 € = 108 €
Το συνολικό κόστος του λογοτύπου αυξάνεται από 408 € σε 516 €, εφόσον δεν αλλάζουν τα υπόλοιπα δεδομένα.
Ας υποθέσουμε επίσης ότι η συμφωνημένη τιμή πώλησης είναι 600 € προ ΦΠΑ.
Πριν από τις πρόσθετες διορθώσεις, η διαφορά τιμής και υπολογισμένου κόστους ήταν 192 €. Μετά τις διορθώσεις περιορίζεται σε 84 €.
Με τις πρόσθετες διορθώσεις, το περιθώριο κέρδους του συγκεκριμένου λογοτύπου μειώνεται από 32% σε 14%. Αυτό σημαίνει ότι από τα 600 € που χρεώσατε στον πελάτη, απομένουν 84 € μετά την αφαίρεση του υπολογισμένου κόστους της υπηρεσίας. Το ποσό αυτό δεν αποτελεί απαραίτητα καθαρό κέρδος, καθώς ενδέχεται να υπάρχουν πρόσθετες επιβαρύνσεις που δεν έχουν συμπεριληφθεί στην κοστολόγηση.
Η καταγραφή του πρόσθετου χρόνου σάς επιτρέπει να αξιολογήσετε την πραγματική επίδραση των αλλαγών στην οικονομική απόδοση του έργου.
Η επαγγελματική καθοδήγηση του Graphic Artists Guild για τις δημιουργικές συμβάσεις και την τιμολόγηση αναδεικνύει τη σημασία του σαφούς καθορισμού των παραδοτέων και των όρων συνεργασίας.
Σημαντικό: Το πρόσθετο κόστος δεν συνεπάγεται αυτομάτως πρόσθετη χρέωση στον πελάτη. Η δυνατότητα αναπροσαρμογής της αμοιβής εξαρτάται από τη μεταξύ σας συμφωνία και το αντικείμενο του έργου.
Γιατί δεν έχει το ίδιο κόστος ένα λογότυπο, ένα φυλλάδιο και ένα packaging design;
Φανταστείτε δύο παραγγελίες που αναλαμβάνει το ίδιο γραφιστικό γραφείο.
Η πρώτη αφορά ένα ψηφιακό γραφικό για διαφημιστική καμπάνια με ήδη καθορισμένη εταιρική ταυτότητα. Η δεύτερη αφορά τη σχεδίαση συσκευασίας νέου προϊόντος, με έρευνα, διαστάσεις, τεχνικές προδιαγραφές, mockups και προετοιμασία αρχείων παραγωγής.
Και οι δύο παραγγελίες περιλαμβάνουν γραφιστική εργασία. Δεν απαιτούν, όμως, απαραίτητα τον ίδιο χρόνο, τα ίδια εργαλεία ή την ίδια συμμετοχή συνεργατών.
Αυτός είναι ο λόγος που πρέπει να γνωρίζετε το κόστος ανά γραφιστική υπηρεσία, όχι μόνο τα συνολικά έξοδα του γραφείου.
Ένα γραφιστικό γραφείο μπορεί να είναι συνολικά κερδοφόρο, ενώ ορισμένες υπηρεσίες να απορροφούν δυσανάλογα πολλούς πόρους σε σχέση με τα έσοδά τους.
Ο στόχος της κοστολόγησης δεν είναι να προκύψει μία κοινή τιμή ανά ώρα για όλες τις εργασίες, αλλά να υπολογιστεί πόσο κοστίζει η παραγωγή κάθε συγκεκριμένης υπηρεσίας, με βάση τους πόρους που καταναλώνει.
Η παραμετροποίηση του Affordable Costing για γραφιστικά γραφεία
Η πλατφόρμα Affordable Costing έχει παραμετροποιηθεί ειδικά για εταιρείες παροχής γραφιστικών υπηρεσιών.
Όταν επιλέξετε την κατηγορία επιχείρησης «Γραφιστικές υπηρεσίες», η πλατφόρμα εμφανίζει έτοιμες λίστες για τις βασικές οντότητες κοστολόγησης.
Αυτό σημαίνει ότι δεν ξεκινάτε από μια κενή δομή, προσπαθώντας να αποφασίσετε ποια έξοδα, πάγια, δραστηριότητες και υπηρεσίες χρειάζεται να καταγράψετε. Διαθέτετε ήδη ένα οργανωμένο σημείο εκκίνησης, το οποίο μπορείτε να προσαρμόσετε στην πραγματικότητα του δικού σας γραφείου.
Παραμετροποιημένα Έξοδα: καταγράφετε το κόστος που συχνά μένει εκτός μιας προσφοράς
Η default λίστα Εξόδων του Affordable Costing περιλαμβάνει χαρακτηριστικές δαπάνες ενός γραφιστικού γραφείου, όπως μισθούς γραφιστών, αμοιβές γραμματειακής υποστήριξης, ΕΦΚΑ επιχειρηματία, ενοίκιο, ρεύμα, Internet, συνδρομές σε γραφιστικά λογισμικά, συντήρηση εξοπλισμού, αμοιβές φωτογράφων και κειμενογράφων και έξοδα εκτυπώσεων.
Γιατί έχουν σημασία αυτά τα έξοδα;
Επειδή μια γραφιστική υπηρεσία δεν κοστίζει μόνο όσο η αμοιβή του ανθρώπου που την εκτελεί.
Η συνδρομή του λογισμικού, το ρεύμα, το Internet και η λειτουργία του γραφείου αποτελούν πόρους που επιτρέπουν την παραγωγή των υπηρεσιών.
Άλλες δαπάνες μπορούν να συνδεθούν άμεσα με ένα συγκεκριμένο έργο. Αν, για παράδειγμα, χρησιμοποιήσετε έναν εξωτερικό φωτογράφο αποκλειστικά για τον κατάλογο ενός πελάτη, η αμοιβή του μπορεί να αποτελέσει άμεσο κόστος αυτού του έργου.
Αντίθετα, μια κοινή συνδρομή λογισμικού που εξυπηρετεί πολλά έργα χρειάζεται κατάλληλη κατανομή.
Η προεγκατεστημένη λίστα δεν είναι υποχρεωτική ή εξαντλητική. Μπορείτε να την προσαρμόσετε και να προσθέσετε, εφόσον σας αφορούν, συνδρομές σε AI design tools, ειδικές άδειες γραμματοσειρών ή υπηρεσίες cloud συνεργασίας.
Παραμετροποιημένα Πάγια – Αποσβέσεις: ο εξοπλισμός έχει κόστος και μετά την αγορά του
Στην κατηγορία «Γραφιστικές υπηρεσίες», το Affordable Costing παρέχει ενδεικτική λίστα παγίων που περιλαμβάνει σταθερούς και φορητούς υπολογιστές, επαγγελματικές οθόνες, graphic tablets, pen displays, color calibration devices, εκτυπωτές, scanners, plotters και έπιπλα γραφείου.
Τα στοιχεία αυτά έχουν αξία στην κοστολόγηση επειδή χρησιμοποιούνται για την παραγωγή υπηρεσιών σε περισσότερες από μία περιόδους.
Ας υποθέσουμε ότι αγοράσατε έναν επαγγελματικό υπολογιστή αξίας 2.400 €, με εκτιμώμενη ωφέλιμη διάρκεια χρήσης τεσσάρων ετών και χωρίς υπολειμματική αξία.
Με απλή ισόποση απόσβεση για σκοπούς του παραδείγματος:
2.400 € / 4 έτη = 600 € ετήσια απόσβεση
600 € / 12 μήνες = 50 € μηνιαία απόσβεση
Τα 50 € αποτελούν την ενδεικτική μηνιαία επιβάρυνση από τη χρήση του υπολογιστή. Δεν αποτελούν νέα αγορά και δεν πρέπει να συγχέονται με την αρχική πληρωμή.
Το ίδιο ισχύει για ένα graphic tablet, μια επαγγελματική οθόνη ή έναν εκτυπωτή.
Η πραγματική ωφέλιμη διάρκεια, οι αποσβέσιμες αξίες και ο λογιστικός ή φορολογικός χειρισμός πρέπει να προσδιορίζονται κατά περίπτωση.
Με το Affordable Costing μπορείτε να συμπεριλάβετε τις αποσβέσεις στην κοστολόγηση. Αν όμως τις έχετε ήδη καταχωρίσει στα έξοδα, δεν πρέπει να τις προσθέσετε δεύτερη φορά.
Παραμετροποιημένες Δραστηριότητες: μετράτε πού καταναλώνεται ο χρόνος
Η default παραμετροποίηση περιλαμβάνει το «Τμήμα παροχής γραφιστικών υπηρεσιών» και τις αντίστοιχες δραστηριότητες.
Ο σκοπός της καταγραφής δεν είναι απλώς να δημιουργήσετε έναν κατάλογο εργασιών.
Είναι να προσδιορίσετε τον χρόνο που καταναλώνεται για κάθε δραστηριότητα κατά την περίοδο κοστολόγησης.
Στο Affordable Costing, ο συνολικός χρόνος μιας δραστηριότητας μπορεί να υπολογιστεί από τον χρόνο των διαδικασιών που την αποτελούν και τον αριθμό των επαναλήψεών της μέσα στην περίοδο κοστολόγησης.
Αυτή η πληροφορία βοηθά στον τεκμηριωμένο διαμοιρασμό των σχετικών εξόδων, καθώς ο συνολικός χρόνος δραστηριότητας αποτελεί μία από τις διαθέσιμες βάσεις κατανομής κόστους.
Έτσι, ο χρόνος παύει να είναι μια γενική εκτίμηση του ιδιοκτήτη και γίνεται μετρήσιμο στοιχείο της κοστολόγησης.
Χρειάζεται, ωστόσο, να επιλέγετε την κατάλληλη βάση κατανομής για κάθε είδος εξόδου. Δεν είναι δεδομένο ότι όλες οι δαπάνες πρέπει να κατανέμονται με τον ίδιο χρονικό συντελεστή.
Παραμετροποιημένοι Υποδοχείς Κόστους: βλέπετε πόσο κοστίζει κάθε υπηρεσία
Ο Υποδοχέας Κόστους (Cost Object) είναι το αντικείμενο που θέλετε να κοστολογήσετε.
Στη δική σας επιχείρηση, συνήθως είναι μια συγκεκριμένη γραφιστική υπηρεσία ή ένα έργο.
Η default παραμετροποίηση του Affordable Costing περιλαμβάνει, μεταξύ άλλων:
- Σχεδιασμός Λογοτύπου — κόστος ανά λογότυπο.
- Σχεδιασμός Εταιρικής Ταυτότητας — κόστος ανά εταιρική ταυτότητα.
- Σχεδιασμός Φυλλαδίου — κόστος ανά σχέδιο.
- Σχεδιασμός Ψηφιακών Γραφικών — κόστος ανά γραφικό.
- Σχεδιασμός Packaging Προϊόντος — κόστος ανά σχέδιο.
Η πλατφόρμα περιλαμβάνει επίσης παραμετροποιημένους υποδοχείς για επαγγελματικές κάρτες, μπροσούρες και καταλόγους, ψηφιακά newsletters και αφίσες.
Αυτός ο διαχωρισμός σας δίνει τη δυνατότητα να αξιολογείτε την οικονομική απόδοση διαφορετικών υπηρεσιών αντί να εξετάζετε μόνο ένα συνολικό ποσό κόστους για όλο το γραφείο.
Η διαφορά από τις Δραστηριότητες είναι ουσιαστική: οι δραστηριότητες βοηθούν να προσδιορίσετε πού καταναλώνονται χρόνος και πόροι, ενώ οι Υποδοχείς Κόστους καθορίζουν σε ποια υπηρεσία θέλετε να καταλήξει το σχετικό κόστος.
Μπορείτε επίσης να προσαρμόσετε τη λίστα των Υποδοχέων Κόστους στις ανάγκες του γραφείου σας.
Για παράδειγμα, εάν αναλαμβάνετε τόσο ολιγοσέλιδους όσο και πολυσέλιδους καταλόγους, μπορείτε να τους κοστολογείτε ξεχωριστά, καθώς απαιτούν διαφορετικό χρόνο εργασίας και ενδεχομένως διαφορετικούς πόρους.
Προσέξτε μόνο να μη μετράτε δύο φορές την ίδια εργασία: εάν μια εταιρική ταυτότητα περιλαμβάνει και σχεδιασμό λογοτύπου, χρειάζεται συνεπής διαχωρισμός του κόστους, ώστε να μην το προσθέσετε ταυτόχρονα και στους δύο υποδοχείς για την ίδια παράδοση.
Τα λάθη που αλλοιώνουν το κόστος των γραφιστικών υπηρεσιών
Η διαφορά μεταξύ ελλιπούς και ολοκληρωμένης κοστολόγησης δεν περιορίζεται στον αριθμητικό πίνακα του λογοτύπου.
Υπάρχουν αρκετά σημεία στα οποία ένας γραφίστας μπορεί να υποεκτιμήσει ή να υπολογίσει λανθασμένα το κόστος.
| Λάθος | Τι συμβαίνει στην πράξη |
|---|---|
| Δεν υπολογίζετε αποσβέσεις | Χρησιμοποιείτε workstation, οθόνη και tablet, αλλά το κόστος χρήσης τους δεν εμφανίζεται στις υπηρεσίες. |
| Μετράτε μόνο τον καθαρό σχεδιασμό | Παραλείπετε brief, έρευνα, παρουσίαση, επικοινωνία, διορθώσεις και παράδοση. |
| Ξεχνάτε τα έμμεσα έξοδα | Το λογισμικό, το ενοίκιο, το Internet και η υποστήριξη δεν συμμετέχουν στον υπολογισμό. |
| Δεν αποτιμάτε την προσωπική σας εργασία | Η επιχείρηση φαίνεται φθηνότερη επειδή η εργασία του ιδιοκτήτη δεν έχει καταγραφεί. |
| Χρησιμοποιείτε μία μέση εκτίμηση για όλες τις εργασίες | Δεν διακρίνετε ένα απλό ψηφιακό γραφικό από ένα πολυσύνθετο δημιουργικό έργο. |
| Δεν παρακολουθείτε τις πρόσθετες διορθώσεις | Ο πρόσθετος χρόνος μειώνει το περιθώριο του έργου χωρίς να γίνεται ορατός. |
| Προσθέτετε το ίδιο έξοδο δύο φορές | Καταχωρίζετε απόσβεση ή αμοιβή συνεργάτη σε περισσότερες από μία βάσεις κόστους. |
| Συγχέετε τη μη χρεώσιμη εργασία με αχρησιμοποίητο χρόνο | Αντιμετωπίζετε τη διοίκηση, τις προσφορές ή άλλες πραγματικές εργασίες σαν να μην κατανάλωσαν πόρους. |
| Χρησιμοποιείτε τις τιμές του ανταγωνισμού ως δικό σας κόστος | Αγνοείτε ότι κάθε επιχείρηση έχει διαφορετική δομή εξόδων, δυναμικότητα και διαδικασίες. |
Η συστηματική καταγραφή του χρόνου εργασίας, των λειτουργικών εξόδων και των αποσβέσεων σας βοηθά να αποκτήσετε πιο αξιόπιστη εικόνα για το πραγματικό κόστος κάθε υπηρεσίας που παρέχετε.
Από το κόστος στην τιμή πώλησης: τι σας δείχνει η κοστολόγηση και τι όχι
Έστω ότι έχετε υπολογίσει το κόστος σχεδιασμού ενός λογοτύπου στα 408 €.
Αυτό το ποσό αποτελεί πληροφορία κόστους, όχι υποχρεωτική τιμή πώλησης.
Η τιμή που θα προσφέρετε στον πελάτη εξαρτάται επίσης από το επιθυμητό περιθώριο, τη δημιουργική και εμπορική αξία του έργου, τον ανταγωνισμό, το εύρος της συνεργασίας και τους συμφωνημένους όρους χρήσης.
Για παράδειγμα, άλλο πράγμα είναι να προσθέσετε 30% προσαύξηση στο κόστος (markup) και άλλο να επιδιώξετε 30% περιθώριο επί της τιμής πώλησης (profit margin).
Με κόστος 408 €:
- Προσαύξηση 30% στο κόστος: 408 € × 1,30 = 530,40 €.
- Περιθώριο 30% επί της τιμής πώλησης: 408 € / 0,70 = 582,86 €.
Και στις δύο περιπτώσεις πρόκειται για ενδεικτικούς υπολογισμούς προ ΦΠΑ, όχι για προτεινόμενες τιμές σχεδιασμού λογοτύπου.
Η διαφορά έχει πρακτική σημασία: εάν συγχέετε την προσαύξηση στο κόστος με το περιθώριο κέρδους, μπορεί να ορίσετε χαμηλότερη τιμή από εκείνη που χρειάζεστε για να πετύχετε το επιθυμητό περιθώριο.
Γνωρίζοντας το πραγματικό κόστος κάθε γραφιστικής υπηρεσίας, μπορείτε να καθορίζετε την τιμή πώλησης με μεγαλύτερη ακρίβεια, λαμβάνοντας επίσης υπόψη την εμπορική αξία του έργου, τις συνθήκες της αγοράς και τους όρους συνεργασίας με τον πελάτη.
Η κοστολόγηση σας δείχνει πόσο σας κοστίζει μια υπηρεσία. Η τιμολόγηση καθορίζει πόσο θα χρεώσετε για αυτήν.
Πώς αξιοποιείτε την κοστολόγηση στις καθημερινές αποφάσεις του γραφείου σας
Όταν διαθέτετε αξιόπιστο κόστος ανά γραφιστική υπηρεσία που παρέχετε, μπορείτε να επανεξετάσετε τις προσφορές σας με περισσότερη ακρίβεια.
Μπορεί, για παράδειγμα, να διαπιστώσετε ότι ο σχεδιασμός λογοτύπων απαιτεί περισσότερες ώρες διορθώσεων από όσες προβλέπατε ή ότι ένα πακέτο ψηφιακών γραφικών απορροφά λιγότερους πόρους χάρη στην επαναχρησιμοποίηση κοινών δημιουργικών στοιχείων.
Μπορεί ακόμη να αναγνωρίσετε ότι η παραγωγή ενός συγκεκριμένου είδους καταλόγου απαιτεί συχνότερη συμμετοχή εξωτερικού συνεργάτη.
Η καταγραφή του πραγματικού χρόνου που απαιτεί κάθε γραφιστική υπηρεσία σάς βοηθά επίσης να προγραμματίζετε καλύτερα τα επόμενα έργα. Για παράδειγμα, γνωρίζοντας πόσες ώρες απαιτεί συνήθως ο σχεδιασμός ενός λογοτύπου, μπορείτε να ορίζετε πιο ρεαλιστικές ημερομηνίες παράδοσης και να κατανέμετε αποτελεσματικότερα τον χρόνο των συνεργατών σας. Παράλληλα, η κοστολόγηση σάς επιτρέπει να αξιολογείτε τις τιμές σας και να εντοπίζετε υπηρεσίες που χρειάζονται αλλαγές στον τρόπο εκτέλεσής τους.
Για ένα μικρό studio με δύο έως πέντε εργαζομένους, αποκτά επιπλέον σημασία η καταγραφή του χρόνου ανά ρόλο: δεν έχει κατ’ ανάγκη το ίδιο κόστος μια ώρα δημιουργικής διεύθυνσης, μια ώρα σχεδιασμού και μια ώρα διοικητικού συντονισμού.
Η έρευνα των Ceccotti και συνεργατών για τις δημιουργικές και διαφημιστικές εταιρείες περιγράφει τη χρήση φύλλων καταγραφής χρόνου για την παρακολούθηση των εμπλεκόμενων ρόλων, των ωρών ανά έργο και της οικονομικής απόδοσης.
Η μέτρηση δεν υποκαθιστά τη δημιουργικότητα. Σας επιτρέπει να κατανοήσετε καλύτερα το οικονομικό κόστος της.
Ξεκινήστε από τις υπηρεσίες που ήδη προσφέρετε
Για να αξιοποιήσετε τη μεθοδολογία TDABC, δεν χρειάζεται να δημιουργήσετε από την πρώτη ημέρα ένα περίπλοκο μοντέλο για κάθε πιθανή δημιουργική εργασία.
Μπορείτε να ξεκινήσετε από τις υπηρεσίες που παρέχετε συχνότερα, να συγκεντρώσετε τα πραγματικά έξοδά σας, να καταγράψετε τους χρόνους των δραστηριοτήτων και να αξιολογήσετε τα πρώτα αποτελέσματα.
Η ειδική παραμετροποίηση του Affordable Costing για τις «Γραφιστικές υπηρεσίες» διευκολύνει ακριβώς αυτή την εκκίνηση: παρέχει οργανωμένες λίστες Εξόδων, Παγίων–Αποσβέσεων, Δραστηριοτήτων και Υποδοχέων Κόστους, τις οποίες μπορείτε να προσαρμόσετε στις ανάγκες της επιχείρησής σας.
Η ακρίβεια του αποτελέσματος εξακολουθεί να εξαρτάται από τα δεδομένα και τις κατάλληλες επιλογές επιμερισμού που χρησιμοποιείτε.
Ξεκινήστε την κοστολόγηση των γραφιστικών υπηρεσιών σας με το Affordable Costing και δείτε τι πραγματικά κοστίζει η εργασία που προσφέρετε — πριν αποφασίσετε πόσο θα τη χρεώσετε.
Συχνές ερωτήσεις για την κοστολόγηση γραφιστικών υπηρεσιών
Πώς μπορώ να υπολογίσω το πραγματικό κόστος σχεδιασμού ενός λογοτύπου;
Για να υπολογίσετε το πραγματικό κόστος σχεδιασμού ενός λογοτύπου, καταγράψτε όλες τις ώρες που απαιτούνται για το έργο: brief, έρευνα, δημιουργικά concepts, επεξεργασία, παρουσίαση, διορθώσεις και παράδοση. Στη συνέχεια υπολογίστε το κόστος των πόρων που καταναλώθηκαν σε αυτές τις ώρες, συμπεριλαμβάνοντας την αμοιβή εργασίας, τα αναλογούντα έμμεσα έξοδα και τις αποσβέσεις. Προσθέστε μόνο τις άμεσες δαπάνες του έργου που δεν έχουν ήδη περιληφθεί. Το αποτέλεσμα είναι το κόστος παραγωγής του λογοτύπου και όχι η υποχρεωτική τιμή πώλησής του.
Πρέπει να υπολογίζω την προσωπική μου αμοιβή όταν είμαι αυτοαπασχολούμενος γραφίστας;
Ναι. Όταν εργάζεστε ο ίδιος στην επιχείρησή σας, η προσωπική εργασία αποτελεί πόρο που καταναλώνεται για την παραγωγή γραφιστικών υπηρεσιών. Για σκοπούς διοικητικής κοστολόγησης, μπορείτε να ορίσετε τεκμηριωμένη αμοιβή για την εργασία σας κατά την εξεταζόμενη περίοδο. Η αμοιβή αυτή πρέπει να διαχωρίζεται από το επιχειρηματικό κέρδος και δεν πρέπει να προστίθεται δεύτερη φορά εάν έχει ήδη καταγραφεί στα έξοδα.
Γιατί πρέπει να υπολογίζω αποσβέσεις για τους υπολογιστές και τον γραφιστικό εξοπλισμό;
Οι επαγγελματικοί υπολογιστές, οι οθόνες, τα graphic tablets, τα pen displays και άλλος γραφιστικός εξοπλισμός χρησιμοποιούνται για την παραγωγή υπηρεσιών σε περισσότερες περιόδους. Οι αποσβέσεις επιτρέπουν να αναγνωρίζετε το σχετικό περιοδικό κόστος χρήσης τους, αντί να επιβαρύνετε μία υπηρεσία με ολόκληρη την αξία αγοράς. Για παράδειγμα, υπολογιστής αξίας 2.400 € με υποθετική ωφέλιμη διάρκεια τεσσάρων ετών και μηδενική υπολειμματική αξία έχει, με ισόποση απόσβεση, ετήσια επιβάρυνση 600 € ή μηνιαία 50 €. Ο πραγματικός χειρισμός εξαρτάται από τα δεδομένα του παγίου και τους εφαρμοστέους κανόνες.
Ποια έμμεσα έξοδα πρέπει να υπολογίζω στις γραφιστικές υπηρεσίες;
Στα έμμεσα έξοδα ενός γραφιστικού γραφείου μπορούν να περιλαμβάνονται το ενοίκιο, οι λογαριασμοί ενέργειας και Internet, κοινές συνδρομές γραφιστικού λογισμικού, η συντήρηση εξοπλισμού, οι λογιστικές υπηρεσίες και άλλες λειτουργικές δαπάνες. Τα έξοδα αυτά εξυπηρετούν περισσότερες από μία εργασίες και χρειάζονται κατάλληλο επιμερισμό. Εάν μια δαπάνη αφορά αποκλειστικά συγκεκριμένο έργο, μπορεί να αντιμετωπιστεί ως άμεσο κόστος. Κάθε ποσό πρέπει να επιβαρύνει το αποτέλεσμα μόνο μία φορά.
Πώς υπολογίζεται το κόστος μιας ώρας εργασίας ενός γραφίστα με TDABC;
Με τη μεθοδολογία Time-Driven Activity-Based Costing (TDABC), υπολογίζετε το κόστος ανά ώρα εργασίας διαιρώντας το συνολικό κόστος του γραφίστα, μαζί με τα λειτουργικά έξοδα και τις αποσβέσεις που του αναλογούν, με τις ώρες που μπορεί πραγματικά να διαθέσει για τις εργασίες της επιχείρησης μέσα στην ίδια περίοδο.
Για παράδειγμα, εάν το συνολικό μηνιαίο κόστος είναι 3.240 € και ο γραφίστας μπορεί να διαθέσει 120 ώρες εργασίας τον μήνα, τότε:
3.240 € ÷ 120 ώρες = 27 € ανά ώρα.
Αυτό σημαίνει ότι κάθε ώρα εργασίας κοστίζει στην επιχείρηση 27 €, συμπεριλαμβανομένων της αμοιβής του γραφίστα, των αναλογούντων λειτουργικών εξόδων και των αποσβέσεων.
Τα 27 € αποτελούν το κόστος για την επιχείρηση, όχι την τιμή που πρέπει να χρεώσετε στον πελάτη.
Ο χρόνος που δεν χρεώνω στον πελάτη είναι αχρησιμοποίητη δυναμικότητα;
Όχι απαραίτητα. Ένας γραφίστας μπορεί να αφιερώνει μη χρεώσιμο χρόνο σε πραγματικές εργασίες, όπως σύνταξη προσφορών, διοίκηση, επικοινωνία, προγραμματισμό και οικονομική διαχείριση. Αυτές οι δραστηριότητες καταναλώνουν πόρους, ακόμη κι αν δεν τιμολογούνται αυτοτελώς. Η αχρησιμοποίητη δυναμικότητα αφορά το τμήμα της διαθέσιμης πρακτικής δυναμικότητας που δεν χρησιμοποιήθηκε για δραστηριότητες. Η σωστή κοστολόγηση πρέπει να διακρίνει τις δύο περιπτώσεις και να αποφεύγει την αυθαίρετη κατανομή αχρησιμοποίητων πόρων στα έργα.
Πώς επηρεάζουν οι πρόσθετες διορθώσεις την κοστολόγηση ενός γραφιστικού έργου;
Κάθε πρόσθετος κύκλος διορθώσεων μπορεί να απαιτεί νέο χρόνο δημιουργικού σχεδιασμού, επικοινωνίας, ελέγχου και παράδοσης. Για να υπολογίσετε το πρόσθετο κόστος, καταγράψτε τις επιπλέον ώρες και πολλαπλασιάστε τες με τον κατάλληλο συντελεστή κόστους των πόρων που χρησιμοποιήθηκαν. Για παράδειγμα, τέσσερις επιπλέον ώρες με υποθετικό συντελεστή 27 € ανά ώρα αυξάνουν το κόστος κατά 108 €. Το εάν και πόσο θα χρεωθούν στον πελάτη εξαρτάται από τους συμφωνημένους όρους του έργου.
Μπορώ να χρησιμοποιώ την ίδια μέθοδο κοστολόγησης TDABC για λογότυπα, φυλλάδια και packaging;
Ναι. Με τη μεθοδολογία TDABC μπορείτε να υπολογίζετε το κόστος κάθε γραφιστικής υπηρεσίας, λαμβάνοντας υπόψη τον χρόνο εργασίας, τα λειτουργικά έξοδα, τις αποσβέσεις του εξοπλισμού και τυχόν πρόσθετες δαπάνες.
Για παράδειγμα, ο σχεδιασμός ενός λογοτύπου μπορεί να απαιτεί αρκετές ώρες έρευνας, δημιουργίας προσχεδίων και διορθώσεων. Αντίθετα, ο σχεδιασμός ενός φυλλαδίου μπορεί να χρειάζεται περισσότερο χρόνο για τη διάταξη κειμένων και εικόνων, ενώ ο σχεδιασμός συσκευασίας (packaging) ενδέχεται να απαιτεί πρόσθετη εργασία για τις τεχνικές προδιαγραφές και την προετοιμασία εκτύπωσης.
Η μέθοδος παραμένει ίδια, αλλά το κόστος διαφέρει ανάλογα με τις απαιτήσεις κάθε υπηρεσίας. Έτσι, μπορείτε να γνωρίζετε πόσο σας κοστίζει κάθε είδος γραφιστικής εργασίας και να αξιολογείτε καλύτερα την τιμή που χρεώνετε στους πελάτες σας.
Πώς μπορώ να γνωρίζω αν μια γραφιστική υπηρεσία είναι κερδοφόρα;
Για να διαπιστώσετε αν μια γραφιστική υπηρεσία είναι κερδοφόρα, πρέπει να γνωρίζετε πόσο χρεώνετε τον πελάτη και πόσο πραγματικά σας κοστίζει η παροχή της.
Στο κόστος πρέπει να υπολογίζετε όχι μόνο τον χρόνο εργασίας, αλλά και τα λειτουργικά έξοδα, τις αποσβέσεις του εξοπλισμού και τυχόν πρόσθετες δαπάνες που αφορούν τη συγκεκριμένη υπηρεσία.
Για παράδειγμα, αν χρεώνετε τον σχεδιασμό ενός λογοτύπου 600 € και το συνολικό κόστος του είναι 408 €, τότε:
600 € − 408 € = 192 €
Αυτό σημαίνει ότι από τη συγκεκριμένη υπηρεσία απομένουν 192 € μετά την αφαίρεση του υπολογισμένου κόστους της, δηλαδή περιθώριο κέρδους 32% επί της τιμής πώλησης.
Το ποσό αυτό δεν αποτελεί απαραίτητα το τελικό καθαρό κέρδος της επιχείρησης, καθώς μπορεί να υπάρχουν πρόσθετες επιβαρύνσεις που δεν έχουν συμπεριληφθεί στην κοστολόγηση.
Με αυτόν τον τρόπο μπορείτε να εντοπίζετε ποιες γραφιστικές υπηρεσίες σάς αφήνουν μεγαλύτερο περιθώριο κέρδους και ποιες χρειάζονται επανεξέταση της τιμής ή του τρόπου εκτέλεσής τους.
Πώς διευκολύνει το Affordable Costing την κοστολόγηση ενός γραφιστικού γραφείου;
Το Affordable Costing διαθέτει ειδική default παραμετροποίηση για την κατηγορία «Γραφιστικές υπηρεσίες». Όταν επιλέξετε τη συγκεκριμένη κατηγορία επιχείρησης, έχετε στη διάθεσή σας οργανωμένες λίστες Εξόδων, Παγίων–Αποσβέσεων, Δραστηριοτήτων και Υποδοχέων Κόστους, οι οποίες ανταποκρίνονται σε χαρακτηριστικές ανάγκες ενός γραφιστικού γραφείου. Μπορείτε να προσαρμόσετε αυτές τις λίστες στις υπηρεσίες και στους πόρους της δικής σας επιχείρησης, να καταγράψετε τα πραγματικά στοιχεία κοστολόγησης και να υπολογίσετε το κόστος ανά υπηρεσία. Η έτοιμη παραμετροποίηση μειώνει την ανάγκη αρχικής οργάνωσης, αλλά δεν υποκαθιστά την ακρίβεια των δεδομένων που καταχωρίζετε.