Γνωρίζετε πόσο πραγματικά κοστίζει κάθε υπηρεσία που παρέχετε; Ή καθορίζετε τις τιμές σας χωρίς να γνωρίζετε εάν τελικά σας αφήνουν κέρδος;
Ένα λογιστικό γραφείο μπορεί να γνωρίζει πόσο χρεώνει για μια φορολογική δήλωση, χωρίς να έχει υπολογίσει όλες τις εργατοώρες που απαιτούνται. Γι’ αυτό η κοστολόγηση υπηρεσιών λογιστικού-φοροτεχνικού γραφείου χρειάζεται να λαμβάνει υπόψη τις πραγματικές εργασίες και τους πόρους που καταναλώνει κάθε υπηρεσία.
Ένα κομμωτήριο γνωρίζει την τιμή μιας βαφής, αλλά ενδέχεται να παραβλέπει μέρος των λειτουργικών εξόδων και των αποσβέσεων. Αντίστοιχα, ένας σύμβουλος επιχειρήσεων μπορεί να χρεώνει τρεις ώρες εργασίας χωρίς να συνυπολογίζει τη διοικητική υποστήριξη και τους υπόλοιπους πόρους που απαιτούνται.
Η κοστολόγηση υπηρεσιών είναι η διαδικασία υπολογισμού του κόστους των πόρων που καταναλώνει μια επιχείρηση για την παροχή συγκεκριμένης υπηρεσίας. Περιλαμβάνει τις σχετικές δαπάνες εργασίας, τα άμεσα έξοδα και την κατάλληλη αναλογία των έμμεσων λειτουργικών εξόδων και των αποσβέσεων.
Με τη σωστή κοστολόγηση μπορείτε να αξιολογείτε την κερδοφορία κάθε υπηρεσίας, να εντοπίζετε δυνατότητες εξοικονόμησης πόρων και να λαμβάνετε πιο τεκμηριωμένες αποφάσεις τιμολόγησης.
Στον οδηγό που ακολουθεί θα μάθετε πώς γίνεται η κοστολόγηση υπηρεσιών βήμα προς βήμα, με αναλυτικό παράδειγμα τρίωρης συμβουλευτικής υπηρεσίας, υπολογισμό κόστους ανά εργατοώρα, παρουσίαση του νεκρού σημείου (break-even) και εξήγηση της μεθοδολογίας Time-Driven Activity-Based Costing (TDABC).
Γιατί είναι σημαντική η σωστή κοστολόγηση υπηρεσιών;
Η γνώση των συνολικών εξόδων μιας επιχείρησης δεν αρκεί για να γνωρίζετε ποιες υπηρεσίες σας είναι πραγματικά κερδοφόρες.
Δύο υπηρεσίες με την ίδια τιμή πώλησης μπορεί να απαιτούν διαφορετικό χρόνο εργασίας, εξοπλισμό ή διοικητική υποστήριξη. Επομένως, μπορεί να έχουν εντελώς διαφορετικό κόστος.
Η κοστολόγηση σάς βοηθά να:
- Αξιολογείτε την κερδοφορία ανά υπηρεσία, όχι μόνο τα συνολικά έσοδα και έξοδα.
- Καθορίζετε αποτελεσματικότερες τιμές, γνωρίζοντας τους πόρους που απαιτούνται.
- Εντοπίζετε αναποτελεσματικές διαδικασίες, όπως εργασίες που καταναλώνουν υπερβολικό χρόνο.
- Γνωρίζετε πόσες υπηρεσίες μπορείτε να παρέχετε, με βάση τον διαθέσιμο χρόνο του προσωπικού και τους πόρους της επιχείρησής σας.
- Υποστηρίζετε επιχειρηματικές αποφάσεις, όπως η ανάπτυξη μιας υπηρεσίας ή η ανάθεση εργασιών σε συνεργάτες.
Το Institute of Management Accountants (IMA), στο Developing an Effective Managerial Costing Model (2019), εξηγεί ότι ένα αποτελεσματικό μοντέλο κοστολόγησης πρέπει να υποστηρίζει τις πραγματικές ανάγκες λήψης διοικητικών αποφάσεων.
Ποια έξοδα περιλαμβάνει η κοστολόγηση υπηρεσιών;
Για να προσδιορίσετε το συνολικό κόστος μιας υπηρεσίας, πρέπει να εντοπίσετε τις δαπάνες που συνδέονται άμεσα με αυτήν και το μέρος των κοινών εξόδων που της αναλογεί.
| Κατηγορία | Παραδείγματα |
|---|---|
| Κόστος εργασίας | Σύμβουλοι, τεχνικοί, επαγγελματίες, βοηθητικό προσωπικό |
| Άμεσα έξοδα | Αναλώσιμα, αμοιβές συνεργατών για συγκεκριμένο έργο |
| Έμμεσα λειτουργικά έξοδα | Ενοίκιο, ρεύμα, Internet, διοικητική υποστήριξη |
| Αποσβέσεις | Υπολογιστές, μηχανήματα και λοιπός επαγγελματικός εξοπλισμός |
| Αμοιβή επιχειρηματία | Εύλογη αποτίμηση της προσωπικής εργασίας, εφόσον δεν έχει ήδη συνυπολογιστεί |
Οι παραπάνω κατηγορίες χρησιμοποιούνται για ευκολότερη κατανόηση. Δεν είναι πάντοτε αμοιβαία αποκλειόμενες: η εργασία, για παράδειγμα, μπορεί να αποτελεί άμεσο ή έμμεσο κόστος.
Κόστος εργασίας
Το κόστος εργασίας περιλαμβάνει τις αμοιβές του προσωπικού που συμμετέχει στην παροχή των υπηρεσιών, καθώς και τις σχετικές εργοδοτικές εισφορές και επιβαρύνσεις.
Ανάλογα με τη φύση της εργασίας, μπορεί να αφορά το προσωπικό που παρέχει άμεσα την υπηρεσία, όπως έναν σύμβουλο επιχειρήσεων, ή το προσωπικό που εκτελεί υποστηρικτικές εργασίες, όπως η διοικητική υποστήριξη.
Για τη σωστή κοστολόγηση, είναι σημαντικό να γνωρίζετε πόσο χρόνο αφιερώνει κάθε εργαζόμενος στις δραστηριότητες που απαιτεί μια υπηρεσία και ποιο είναι το αντίστοιχο κόστος ανά εργατοώρα.
Δεν αρκεί να υπολογίζετε μόνο τον χρόνο που αφιερώνει το προσωπικό σας στην άμεση εξυπηρέτηση του πελάτη. Πρέπει να συνυπολογίζετε και τον χρόνο που απαιτούν οι υπόλοιπες εργασίες, όπως η προετοιμασία, η επεξεργασία στοιχείων και η ολοκλήρωση της υπηρεσίας, ώστε να προσδιορίζετε με μεγαλύτερη ακρίβεια το πραγματικό κόστος της κάθε υπηρεσίας που παρέχετε.
Άμεσα έξοδα υπηρεσιών
Άμεσα ονομάζονται τα έξοδα που μπορούν να συνδεθούν αξιόπιστα με μια συγκεκριμένη υπηρεσία.
Παραδείγματα είναι τα αναλώσιμα μιας θεραπείας, η αμοιβή εξωτερικού συνεργάτη για ένα συγκεκριμένο έργο ή οι μετακινήσεις που πραγματοποιούνται αποκλειστικά για συγκεκριμένο πελάτη.
Στην κοστολόγηση υπηρεσιών οδοντιατρείου, για παράδειγμα, τα άμεσα υλικά αποτελούν μόνο ένα μέρος του συνολικού κόστους μιας οδοντιατρικής πράξης.
Έμμεσα λειτουργικά έξοδα
Τα έμμεσα έξοδα υποστηρίζουν περισσότερες από μία υπηρεσίες και χρειάζονται κατάλληλη κατανομή.
Τέτοιες δαπάνες είναι το ενοίκιο, οι λογαριασμοί, οι κοινές συνδρομές λογισμικού και το κόστος διοικητικών δραστηριοτήτων.
Η βασική πρόκληση δεν είναι μόνο η καταγραφή τους. Είναι η επιλογή της κατάλληλης βάσης κατανομής, ώστε το κόστος να ακολουθεί όσο το δυνατόν περισσότερο την πραγματική κατανάλωση πόρων.
Το Activity-Based Costing (ABC), δηλαδή η κοστολόγηση βάσει δραστηριοτήτων, συνδέει το κόστος των πόρων με τις δραστηριότητες που τους καταναλώνουν και στη συνέχεια με τις υπηρεσίες που αυτές αντιστοιχούν.
Αποσβέσεις επαγγελματικού εξοπλισμού
Η χρήση υπολογιστών, μηχανημάτων, οχημάτων και άλλων παγίων δημιουργεί κόστος που πρέπει να λαμβάνεται υπόψη.
Το κόστος αγοράς ενός μηχανήματος δεν επιβαρύνει εξ ολοκλήρου κάθε υπηρεσία στην οποία χρησιμοποιείται. Αντίθετα, σε κάθε υπηρεσία κατανέμεται μόνο το μέρος της απόσβεσης που της αναλογεί, ανάλογα με τον χρόνο ή την έκταση χρήσης του εξοπλισμού για την παροχή της.
Αν η απόσβεση περιλαμβάνεται ήδη σε έναν συντελεστή κόστους, δεν πρέπει να προστίθεται ξανά.
Η αμοιβή του επιχειρηματία
Αν εργάζεστε στην επιχείρησή σας, πρέπει να συνυπολογίζετε και το κόστος της προσωπικής σας εργασίας, ώστε να προσδιορίζετε σωστά το κόστος των υπηρεσιών που παρέχετε.
Εάν λαμβάνετε μισθό και η αμοιβή σας περιλαμβάνεται ήδη στα έξοδα της επιχείρησης, δεν χρειάζεται να την υπολογίσετε ξανά. Αντίθετα, εάν δεν λαμβάνετε μισθό, μπορείτε να προσδιορίσετε μια εύλογη αμοιβή για την εργασία που προσφέρετε και να την ενσωματώσετε στην κοστολόγηση.
Η αμοιβή για την προσωπική σας εργασία είναι διαφορετική από το επιχειρηματικό κέρδος. Η πρώτη αποτελεί κόστος για την παροχή των υπηρεσιών σας, ενώ το δεύτερο είναι το οικονομικό αποτέλεσμα που απομένει μετά την αφαίρεση των σχετικών εξόδων.
Πώς υπολογίζεται το κόστος μιας υπηρεσίας;
Για να υπολογίσετε το συνολικό κόστος μιας υπηρεσίας, πρέπει να συνυπολογίσετε όλες τις δαπάνες που συνδέονται με την παροχή της. Ο βασικός τύπος είναι:
Συνολικό κόστος υπηρεσίας = Κόστος των δραστηριοτήτων που απαιτούνται για την παροχή της + Τυχόν άμεσα έξοδα που δεν έχουν ήδη συμπεριληφθεί
Το κόστος των δραστηριοτήτων περιλαμβάνει την εργασία, τη διοικητική υποστήριξη και την αναλογία των λειτουργικών εξόδων και αποσβέσεων που αντιστοιχούν στην υπηρεσία. Τυχόν πρόσθετα άμεσα έξοδα προστίθενται μόνο εφόσον δεν έχουν ήδη συμπεριληφθεί στον υπολογισμό.
Εάν χρησιμοποιείτε διαφορετική δομή υπολογισμού, ο τύπος μπορεί να παρουσιαστεί ως:
Κόστος υπηρεσίας = Άμεση εργασία + Λοιπά άμεσα έξοδα + Αναλογούντα έμμεσα έξοδα + Αναλογούσες αποσβέσεις
Η προϋπόθεση είναι ίδια: κάθε δαπάνη μετράται μόνο μία φορά.
Για παράδειγμα, αν το κόστος διοικητικής υποστήριξης έχει ήδη μεταφερθεί στο κόστος μιας κύριας δραστηριότητας, δεν πρέπει να προστεθεί δεύτερη φορά ως ξεχωριστή επιβάρυνση της υπηρεσίας.
Ο τύπος αφορά το πλήρες κατανεμημένο κόστος.
Πώς γίνεται η κοστολόγηση υπηρεσιών σε 7 βήματα;
1. Καταγράψτε τις υπηρεσίες που παρέχετε
Δημιουργήστε έναν κατάλογο με τις βασικές υπηρεσίες σας και επιλέξτε τη μονάδα κοστολόγησης: ανά έργο, επίσκεψη, συνεδρία, θεραπεία ή άλλη κατάλληλη μονάδα.
Κάθε υπηρεσία μπορεί να αποτελέσει έναν υποδοχέα κόστους (Cost Object), δηλαδή το αντικείμενο για το οποίο θέλετε να υπολογίσετε το κόστος.
2. Επιλέξτε την περίοδο κοστολόγησης
Καθορίστε αν η ανάλυση θα βασίζεται σε μηνιαία, εξαμηνιαία ή ετήσια δεδομένα.
Οι δαπάνες και οι αντίστοιχες μετρήσεις των δραστηριοτήτων των υπηρεσιών πρέπει να αφορούν συγκρίσιμες περιόδους.
3. Καταγράψτε τα έξοδα και τους πόρους
Συγκεντρώστε τις δαπάνες προσωπικού, τα λειτουργικά έξοδα, τις αμοιβές συνεργατών και τις αποσβέσεις.
Εξετάστε επίσης την αμοιβή του επιχειρηματία, όπου χρειάζεται.
Ο ανακτήσιμος ΦΠΑ δεν αποτελεί κατά κανόνα κόστος. Ο μη ανακτήσιμος ΦΠΑ μπορεί να συμπεριλαμβάνεται, ανάλογα με τη φορολογική μεταχείριση.
4. Προσδιορίστε τις δραστηριότητες
Καταγράψτε τις εργασίες (δραστηριότητες) που απαιτεί κάθε υπηρεσία.
Μια συμβουλευτική υπηρεσία μπορεί να περιλαμβάνει δραστηριότητες όπως η προετοιμασία, η συνάντηση και η σύνταξη αναφοράς. Άλλες υπηρεσίες μπορεί να απαιτούν πρόσθετες δραστηριότητες ή τη χρήση εξειδικευμένου εξοπλισμού.
5. Υπολογίστε τον χρόνο κάθε δραστηριότητας
Καταγράψτε πόσο διαρκεί κάθε δραστηριότητα και πόσες φορές αυτή εκτελείται στην περίοδο της κοστολόγησης.
Δεν αρκεί πάντα ο χρόνος που αφιερώνετε μπροστά στον πελάτη. Η προετοιμασία, η επικοινωνία με τον πελάτη και η ολοκλήρωση της υπηρεσίας απαιτούν επίσης χρόνο εργασίας, τον οποίο πρέπει να συνυπολογίζετε, καθώς μειώνει τον διαθέσιμο χρόνο για την παροχή άλλων υπηρεσιών.
6. Κατανείμετε τα έξοδα με κατάλληλους οδηγούς κόστους
Ο οδηγός κόστους (Cost Driver) είναι το κριτήριο που χρησιμοποιείτε για να υπολογίσετε ποιο μέρος ενός εξόδου αντιστοιχεί σε κάθε δραστηριότητα ή υπηρεσία.
Για παράδειγμα, μπορείτε να χρησιμοποιήσετε τις ανθρωποώρες για να κατανείμετε το κόστος προσωπικού ή τα τετραγωνικά μέτρα για να κατανείμετε ορισμένα έξοδα χώρων. Δεν υπάρχει ένας οδηγός που είναι κατάλληλος για όλα τα έξοδα.
7. Υπολογίστε το συνολικό κόστος κάθε υπηρεσίας
Υπολογίστε το συνολικό κόστος κάθε υπηρεσίας, λαμβάνοντας υπόψη τις εργασίες που απαιτούνται για την παροχή της, καθώς και το μέρος των κοινών εξόδων και της διοικητικής υποστήριξης που της αναλογεί.
Στη συνέχεια, συγκρίνετε το κόστος με τα έσοδα από την υπηρεσία, ώστε να διαπιστώσετε πόσο κερδοφόρα είναι.
Με αυτόν τον τρόπο, γνωρίζετε πόσο κοστίζει πραγματικά κάθε υπηρεσία και μπορείτε να παίρνετε καλύτερες αποφάσεις για την τιμολόγησή της, λαμβάνοντας υπόψη και τις συνθήκες της αγοράς.
Πώς υπολογίζεται το κόστος ανά εργατοώρα;
Το κόστος ανά εργατοώρα αποτελεί σημαντικό εργαλείο για επιχειρήσεις στις οποίες η εργασία είναι βασικός παραγωγικός πόρος.
Στη μεθοδολογία TDABC χρησιμοποιείται ο συντελεστής κόστους δυναμικότητας (Capacity Cost Rate):
Συντελεστής κόστους ανά ώρα = Κόστος παρεχόμενης δυναμικότητας / Πρακτική δυναμικότητα σε ώρες
Αν ο μηνιαίος πόρος εργασίας ενός συμβούλου κοστίζει 4.000 € και διαθέτει 160 ώρες πρακτικής δυναμικότητας:
4.000 € / 160 ώρες = 25 € ανά ώρα
Μια υπηρεσία που καταναλώνει τρεις ώρες από αυτόν τον πόρο επιβαρύνεται με:
3 × 25 € = 75 €
Το ποσό αυτό αφορά τον συγκεκριμένο πόρο εργασίας. Δεν αποτελεί απαραίτητα το συνολικό κόστος της υπηρεσίας.
Αναλυτικό παράδειγμα κοστολόγησης συμβουλευτικής υπηρεσίας 3 ωρών
Ας εξετάσουμε μια μικρή συμβουλευτική εταιρία που παρέχει εξατομικευμένη συμβουλευτική επιχειρηματικής οργάνωσης.
Η υπηρεσία απαιτεί τρεις ώρες εργασίας συμβούλου, καθώς και ξεχωριστή διοικητική υποστήριξη.
Όλα τα δεδομένα είναι υποθετικά. Πρόκειται για εκπαιδευτικό παράδειγμα κοστολόγησης με στοιχεία ABC και TDABC, όχι για πραγματική εξαγωγή αποτελεσμάτων από το Affordable Costing.
Στάδιο 1: Καταγραφή των δραστηριοτήτων
| Δραστηριότητα συμβούλου | Χρόνος |
|---|---|
| Μελέτη στοιχείων και προετοιμασία | 45 λεπτά |
| Συνάντηση με τον πελάτη | 90 λεπτά |
| Σύνταξη προτάσεων και συμπερασμάτων | 45 λεπτά |
| Σύνολο | 180 λεπτά |
Οι τρεις ώρες αφορούν αποκλειστικά τον σύμβουλο.
Επιπλέον, υποθέτουμε ότι χρειάζονται 1,5 ώρα διοικητικής υποστήριξης για οργάνωση συνάντησης, διαχείριση εγγράφων και ολοκλήρωση διοικητικών εργασιών.
Συνεπώς, η υπηρεσία καταναλώνει 4,5 ανθρωποώρες συνολικά από δύο διαφορετικούς τύπους πόρων, παρότι η κύρια συμβουλευτική εργασία διαρκεί τρεις ώρες.
Στάδιο 2: Προσδιορισμός κόστους και βάσεων κατανομής
Για να είναι οι υπολογισμοί συγκρίσιμοι, όλα τα ποσά αφορούν τον ίδιο υποθετικό μήνα.
Η εταιρία διαθέτει τρεις συμβούλους, καθένας από τους οποίους έχει πρακτική δυναμικότητα 160 ωρών τον μήνα.
Άρα η συγκεντρωτική πρακτική δυναμικότητα των συμβούλων είναι:
3 × 160 = 480 ώρες
Υποθέτουμε, αποκλειστικά για αυτό το παράδειγμα, ότι κατά τον συγκεκριμένο μήνα οι καταγεγραμμένες κύριες συμβουλευτικές δραστηριότητες κατανάλωσαν επίσης 480 ώρες συνολικά.
Επομένως, η συνολική πρακτική δυναμικότητα και ο καταγεγραμμένος χρόνος κύριων δραστηριοτήτων συμπίπτουν αριθμητικά στο παράδειγμα. Δεν είναι όμως το ίδιο μέγεθος και δεν συμπίπτουν υποχρεωτικά σε μια πραγματική επιχείρηση.
Αντίστοιχα, υποθέτουμε ότι η ομάδα διοικητικής υποστήριξης διαθέτει 200 ώρες πρακτικής δυναμικότητας και ότι οι δραστηριότητές της κατανάλωσαν 200 ώρες κατά τον ίδιο μήνα.
Οι βάσεις υπολογισμού είναι:
| Πόρος ή κατηγορία | Μηνιαίο κόστος | Βάση | Συντελεστής |
|---|---|---|---|
| Εργασία συγκεκριμένου συμβούλου | 4.000 € | 160 ώρες πρακτικής δυναμικότητας | 25 €/ώρα |
| Διοικητική υποστήριξη | 1.600 € | 200 ώρες υποστήριξης | 8 €/ώρα |
| Κοινά λειτουργικά έξοδα | 2.400 € | 480 ώρες κύριων δραστηριοτήτων | 5 €/ώρα |
| Αποσβέσεις κοινής υποδομής | 640 € | 480 ώρες κύριων δραστηριοτήτων | 1,33 €/ώρα |
Οι 4.000 € αφορούν μόνο τον συγκεκριμένο σύμβουλο, όχι ολόκληρη την ομάδα των τριών συμβούλων. Οι αμοιβές των άλλων συμβούλων ανήκουν σε διακριτές δαπάνες και δεν περιλαμβάνονται στα 2.400 € των κοινών εξόδων ή στα 640 € των αποσβέσεων.
Τα τέσσερα ποσά του πίνακα θεωρούνται διακριτές δεξαμενές κόστους (cost pools), χωρίς επικαλύψεις.
Οι κοινές λειτουργικές δαπάνες και οι αποσβέσεις θεωρείται ότι εξυπηρετούν τις κύριες συμβουλευτικές δραστηριότητες αναλογικά με τον χρόνο τους. Αυτή είναι παραδοχή του εκπαιδευτικού παραδείγματος, όχι γενικός κανόνας κατανομής κάθε λειτουργικού εξόδου.
Η διαφορά των δύο προσεγγίσεων είναι ουσιώδης: ο συντελεστής εργασίας του συμβούλου βασίζεται στην πρακτική δυναμικότητα, ενώ οι δύο συντελεστές κοινών δαπανών προκύπτουν από τον συνολικό καταγεγραμμένο χρόνο κύριων δραστηριοτήτων. Γι’ αυτό παρουσιάζουμε το συγκεκριμένο μοντέλο ως εκπαιδευτικό συνδυασμό ABC και TDABC.
Στάδιο 3: Υπολογισμός του πλήρους κόστους
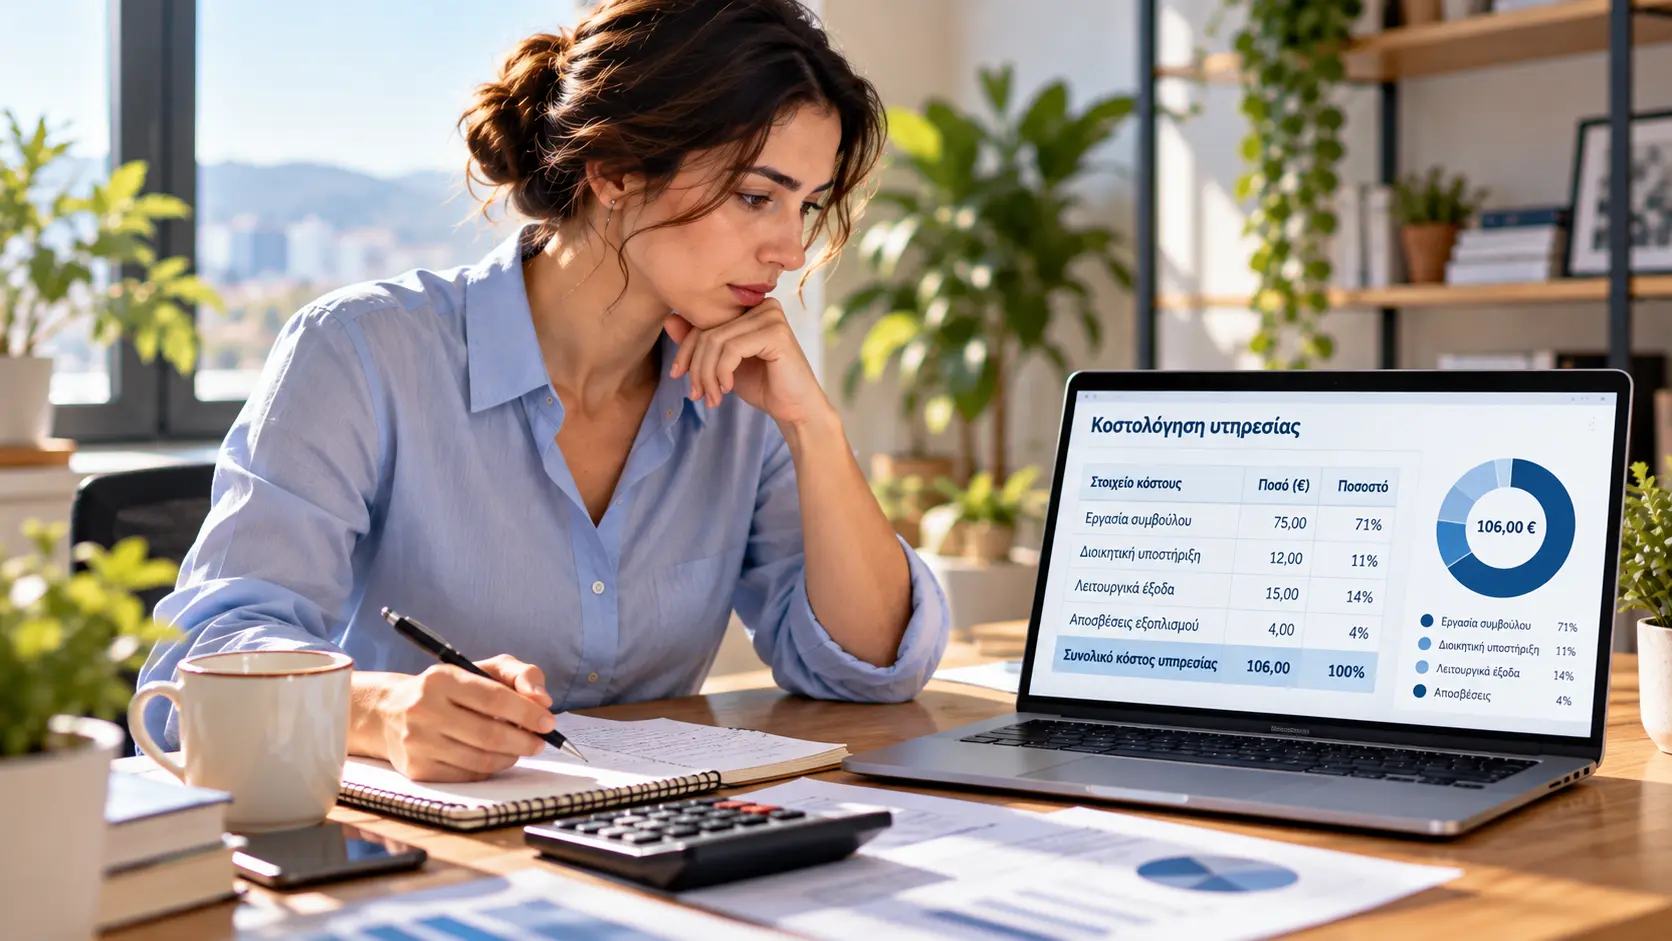
| Στοιχείο κόστους | Υπολογισμός | Ποσό |
|---|---|---|
| Εργασία συμβούλου | 3 × 25 € | 75,00 € |
| Διοικητική υποστήριξη | 1,5 × 8 € | 12,00 € |
| Αναλογία λειτουργικών εξόδων | 3 × 5 € | 15,00 € |
| Αναλογία αποσβέσεων | 3 × (640 / 480) € | 4,00 € |
| Συνολικό κόστος υπηρεσίας | 106,00 € |
Το υποθετικό πλήρες κατανεμημένο κόστος της τρίωρης συμβουλευτικής υπηρεσίας είναι 106 €.
Η διοικητική υποστήριξη δεν προστίθεται ως δεύτερη εργασία του συμβούλου. Είναι ανεξάρτητη κατανάλωση πόρων με δικό της συντελεστή.
Σε ένα οργανωμένο σύστημα με κύριες και υποστηρικτικές δραστηριότητες, η κατανομή πρέπει να εξασφαλίζει ότι το κόστος υποστήριξης θα καταλήξει στη σωστή κύρια δραστηριότητα και τελικά στην υπηρεσία, χωρίς να μετρηθεί δύο φορές.
Πώς μεταφέρεται το κόστος της διοικητικής υποστήριξης;
Στη ροή του Affordable Costing υπάρχουν διακριτά στάδια:
Διαμοιρασμός Εξόδων → Διαμοιρασμός Κόστους → Διαμοιρασμός σε Υποδοχείς Κόστους
Αρχικά οι σχετικές δαπάνες κατανέμονται στις δραστηριότητες της εταιρίας ή, όπου εφαρμόζεται, στα τμήματα της.
Στη συνέχεια, μέσω του «Διαμοιρασμού Κόστους», το κόστος των υποστηρικτικών τμημάτων ή δραστηριοτήτων μεταφέρεται στα κύρια τμήματα ή στις κύριες δραστηριότητες.
Τέλος, το κόστος των κύριων δραστηριοτήτων αποδίδεται στους υποδοχείς κόστους, δηλαδή στις υπηρεσίες που θα κοστολογηθούν.
Επομένως, τα 12 € διοικητικής υποστήριξης αποτελούν συνοπτική εκπαιδευτική απεικόνιση του αποτελέσματος αυτής της ροής, όχι ισχυρισμό ότι η πλατφόρμα διαθέτει μία απευθείας εντολή «1,5 ώρα × 8 €» για κάθε υπηρεσία.
Τι θα συνέβαινε αν υπολογίζαμε μόνο την εργασία του συμβούλου;
Αν η επιχείρηση υπολόγιζε μόνο τις τρεις ώρες του συμβούλου, θα θεωρούσε ότι η υπηρεσία κοστίζει 75 €.
Όμως το πλήρες κατανεμημένο κόστος του παραδείγματος είναι 106 €.
106 € − 75 € = 31 €
Η διαφορά των 31 € αφορά τη διοικητική υποστήριξη και την αναλογία κοινών εξόδων και αποσβέσεων.
Τι αλλάζει όταν η υπηρεσία απαιτεί τέσσερις ώρες;
Ας υποθέσουμε ότι η συμβουλευτική υπηρεσία του παραδείγματός μας χρειάζεται τελικά τέσσερις αντί για τρεις ώρες εργασίας.
Επειδή οι 480 διαθέσιμες ώρες των συμβούλων έχουν ήδη αξιοποιηθεί πλήρως, ο σύμβουλος θα πρέπει να αφιερώσει στη συγκεκριμένη υπηρεσία μία ώρα που είχε αρχικά προγραμματίσει για μια δεύτερη συμβουλευτική υπηρεσία που έχει αναλάβει.
Έτσι, η πρώτη υπηρεσία απαιτεί μία ώρα περισσότερη και η δεύτερη μία ώρα λιγότερη. Ο συνολικός χρόνος εργασίας παραμένει στις 480 ώρες και οι συντελεστές κόστους δεν αλλάζουν.
Ας δούμε πώς επηρεάζεται το κόστος της πρώτης υπηρεσίας:
| Πρόσθετη επιβάρυνση | Ποσό |
|---|---|
| Μία επιπλέον ώρα συμβούλου | 25,00 € |
| Επιπλέον αναλογία λειτουργικών εξόδων | 5,00 € |
| Επιπλέον αναλογία αποσβέσεων | 1,33 € |
| Σύνολο πρόσθετου κατανεμημένου κόστους | 31,33 € |
Το νέο κόστος της υπηρεσίας είναι:
106,00 € + 31,33 € = 137,33 €
Επομένως, το κόστος που αναλογεί στην πρώτη συμβουλευτική υπηρεσία αυξάνεται από 106,00 € σε 137,33 €.
Τα επιπλέον 31,33 € δεν αποτελούν νέο έξοδο για την επιχείρηση. Είναι το κόστος της μίας επιπλέον ώρας εργασίας, μαζί με τα λειτουργικά έξοδα και τις αποσβέσεις που της αναλογούν. Το κόστος αυτό μεταφέρεται από τη δεύτερη υπηρεσία στην πρώτη.
Με άλλα λόγια, το κόστος της πρώτης υπηρεσίας αυξάνεται, ενώ της δεύτερης μειώνεται αντίστοιχα. Το συνολικό κόστος της επιχείρησης παραμένει αμετάβλητο, καθώς δεν αυξάνονται οι συνολικές ώρες εργασίας.
Αν, αντί να μεταφερθεί χρόνος από μια άλλη υπηρεσία, χρειαζόταν πραγματικά μία επιπλέον ώρα εργασίας πέρα από τις 480 διαθέσιμες ώρες, θα έπρεπε να εξετάσετε αν απαιτείται υπερωριακή απασχόληση ή άλλη πρόσθετη δαπάνη και να υπολογίσετε το αντίστοιχο κόστος.
Για πιο αναλυτική εφαρμογή στον συγκεκριμένο κλάδο, δείτε και τον οδηγό κοστολόγησης συμβουλευτικών υπηρεσιών με TDABC.
Τι είναι η μέθοδος Time-Driven Activity-Based Costing (TDABC);
Το Time-Driven Activity-Based Costing (TDABC) αναπτύχθηκε από τους Robert S. Kaplan και Steven R. Anderson και παρουσιάστηκε στο Harvard Business Review το 2004.
Η μεθοδολογία χρησιμοποιεί το κόστος ανά μονάδα πρακτικής δυναμικότητας και τον εκτιμώμενο χρόνο κατανάλωσης πόρων για να υπολογίσει το κόστος των δραστηριοτήτων μιας εταιρίας και των υπηρεσιών της.
Έτσι, επιτρέπει πιο αναλυτική αποτύπωση των διαφορών κόστους μεταξύ υπηρεσιών που απαιτούν διαφορετική ποσότητα εργασίας ή άλλων πόρων.
Τι είναι η πρακτική δυναμικότητα;
Η πρακτική δυναμικότητα (Practical Capacity) είναι ο χρόνος που μπορεί ρεαλιστικά να αξιοποιήσει ένας πόρος για την εκτέλεση δραστηριοτήτων.
Δεν ταυτίζεται απαραίτητα με το θεωρητικό σύνολο των ωρών παρουσίας. Χρειάζεται να λαμβάνονται υπόψη αναγκαίες διακοπές, άδειες, εκπαίδευση και άλλοι περιορισμοί, σύμφωνα με τον ορισμό που χρησιμοποιεί το μοντέλο.
Οι Kaplan και Anderson αναφέρουν ενδεικτικές παραδοχές περίπου 80%–85% της θεωρητικής δυναμικότητας. Πρόκειται για αρχικό κανόνα εκτίμησης και όχι για υποχρεωτικό ποσοστό σε κάθε επιχείρηση.
Τι είναι η αχρησιμοποίητη δυναμικότητα;
Η αχρησιμοποίητη δυναμικότητα (Unused Capacity) είναι το μέρος της πρακτικής δυναμικότητας που δεν καταναλώθηκε από τις δραστηριότητες.
Υποθέτουμε ότι ένα τμήμα διαθέτει πρακτική δυναμικότητα 240 ωρών τον μήνα και ότι οι δραστηριότητές του κατανάλωσαν 180 ώρες.
Η αχρησιμοποίητη δυναμικότητα είναι:
240 − 180 = 60 ώρες
Αν το κόστος παρεχόμενης δυναμικότητας αντιστοιχεί σε 20 € ανά ώρα, το θεωρητικό κόστος της αχρησιμοποίητης δυναμικότητας είναι:
60 × 20 € = 1.200 €
Το κλασικό TDABC επιτρέπει τον διακριτό προσδιορισμό του κόστους της αχρησιμοποίητης δυναμικότητας, αντί της αυτόματης μεταφοράς του στις υπηρεσίες που πραγματοποιήθηκαν.
Πρέπει, όμως, να διακρίνουμε αυτή τη γενική μεθοδολογική αρχή από τις επιβεβαιωμένες λειτουργίες κάθε λογισμικού κοστολόγησης.
Στο Affordable Costing η τεκμηριωμένη αναφορά «Αχρησιμοποίητη δυναμικότητα ανά τμήμα» παρουσιάζει την πρακτική και χρησιμοποιούμενη δυναμικότητα και το ποσοστό αχρησιμοποίητης δυναμικότητας, εφόσον έχουν συμπληρωθεί τα αναγκαία δεδομένα τμημάτων και δραστηριοτήτων.
Τι δείχνουν οι πρόσφατες επιστημονικές μελέτες;
Συστηματική ανασκόπηση των Shakya και συνεργατών, που δημοσιεύθηκε το 2025 στο Applied Health Economics and Health Policy, εξέτασε 32 μελέτες εφαρμογής TDABC σε υπηρεσίες υγείας.
Από αυτές, 25 ήταν μελέτες μερικής οικονομικής αξιολόγησης και επτά πλήρους οικονομικής αξιολόγησης.
Η ανασκόπηση ανέδειξε την ικανότητα του TDABC να υποστηρίζει αναλυτική εκτίμηση κόστους και εντοπισμό αναποτελεσματικής κατανάλωσης πόρων. Διαπίστωσε επίσης ότι οι μελέτες που συνδύαζαν άμεση παρατήρηση και πληροφορίες προσωπικού ανέφεραν συχνότερα λεπτομερείς και αξιοποιήσιμες εκτιμήσεις.
Ποια μέθοδος κοστολόγησης είναι κατάλληλη για μια μικρή επιχείρηση;
Δεν χρειάζεται κάθε επιχείρηση να υπολογίζει το κόστος των υπηρεσιών της με τον ίδιο βαθμό λεπτομέρειας.
Μια επιχείρηση με λίγες ομοιογενείς υπηρεσίες μπορεί να ξεκινήσει με απλούστερη κατανομή κόστους. Μια άλλη, με πολλούς εργαζομένους, δραστηριότητες και κοινές δαπάνες, ενδέχεται να χρειάζεται λεπτομερέστερο μοντέλο.
Το International Federation of Accountants (IFAC), στο Evaluating and Improving Costing in Organizations (2009), υπογραμμίζει την ανάγκη τα συστήματα κοστολόγησης να εξυπηρετούν τις πραγματικές πληροφοριακές ανάγκες του οργανισμού.
Το ζητούμενο για τις μικρές επιχειρήσεις είναι επομένως αρκετή ακρίβεια για καλύτερες αποφάσεις, χωρίς δυσανάλογη πολυπλοκότητα ή κόστος συλλογής δεδομένων.
Πώς καθορίζεται η τιμή πώλησης μιας υπηρεσίας;
Η κοστολόγηση και η τιμολόγηση είναι δύο διαφορετικές διαδικασίες.
Η κοστολόγηση υπολογίζει το κόστος. Η τιμολόγηση καθορίζει το ποσό που θα χρεώσετε στον πελάτη.
Ας επιστρέψουμε στην τρίωρη συμβουλευτική υπηρεσία με πλήρες κατανεμημένο κόστος 106 €.
Αν θέλουμε το αποτέλεσμα μετά την αφαίρεση αυτής της βάσης κόστους να αντιπροσωπεύει το 30% της τιμής πώλησης, χρησιμοποιούμε:
Τιμή πώλησης = Κόστος / (1 − Επιθυμητό ποσοστό επί της τιμής)
106 € / (1 − 0,30) = 151,43 €
Το 30% αφορά το αποτέλεσμα επί της τιμής μετά την αφαίρεση του συγκεκριμένου κατανεμημένου κόστους. Δεν αποτελεί αυτομάτως τυποποιημένο λογιστικό μικτό, λειτουργικό ή καθαρό περιθώριο κέρδους.
Ποια είναι η διαφορά markup και περιθωρίου κέρδους;
Το markup (προσαύξηση κόστους) και το περιθώριο κέρδους είναι δύο διαφορετικοί τρόποι υπολογισμού και αξιολόγησης της τιμής μιας υπηρεσίας.
Το markup χρησιμοποιείται όταν γνωρίζετε το κόστος μιας υπηρεσίας και θέλετε να καθορίσετε την τιμή πώλησης προσθέτοντας ένα συγκεκριμένο ποσοστό.
Για παράδειγμα, αν το κόστος της συμβουλευτικής υπηρεσίας είναι 106 € και εφαρμόσετε markup 30%, η τιμή πώλησης θα είναι:
106 € × 1,30 = 137,80 €
Το περιθώριο κέρδους χρησιμοποιείται όταν θέλετε να προσδιορίσετε ποιο ποσοστό της τιμής πώλησης θα απομένει μετά την αφαίρεση του κόστους της υπηρεσίας. Είναι επίσης χρήσιμο για να συγκρίνετε την κερδοφορία διαφορετικών υπηρεσιών.
Αν, για παράδειγμα, θέλετε να απομένει το 30% της τιμής πώλησης μετά την αφαίρεση του κόστους των 106 €, τότε το κόστος πρέπει να αντιστοιχεί στο υπόλοιπο 70%.
Επομένως:
106 € / 0,70 = 151,43 €
Με αυτή την τιμή, η διαφορά μεταξύ εσόδων και κόστους είναι 45,43 €, δηλαδή περίπου το 30% της τιμής πώλησης.
Πότε χρησιμοποιείτε το καθένα;
- Markup: Όταν θέλετε να καθορίσετε γρήγορα μια τιμή πώλησης, προσθέτοντας συγκεκριμένη προσαύξηση στο κόστος της υπηρεσίας.
- Περιθώριο κέρδους: Όταν θέλετε να πετύχετε συγκεκριμένο ποσοστό κερδοφορίας επί της τιμής πώλησης ή να συγκρίνετε την οικονομική απόδοση των υπηρεσιών σας.
Και στις δύο περιπτώσεις, οι υπολογισμοί βασίζονται στο κόστος που έχει συμπεριληφθεί στην κοστολόγηση της υπηρεσίας. Η τελική τιμή πρέπει επίσης να λαμβάνει υπόψη τη ζήτηση, τον ανταγωνισμό και την αξία της υπηρεσίας για τον πελάτη.
Τι είναι το νεκρό σημείο (Break-even Point) στις υπηρεσίες;
Το νεκρό σημείο είναι ο αριθμός των υπηρεσιών που πρέπει να πουλήσετε ώστε τα συνολικά έσοδά σας να καλύπτουν ακριβώς τα σταθερά και μεταβλητά έξοδα της επιχείρησής σας. Στο σημείο αυτό δεν έχετε ούτε κέρδος ούτε ζημιά.
Για να το υπολογίσουμε, πρέπει να διαχωρίσουμε τα σταθερά από τα μεταβλητά κόστη.
Τα σταθερά κόστη παραμένουν αμετάβλητα μέσα στο εξεταζόμενο εύρος δραστηριότητας, ενώ τα μεταβλητά μεταβάλλονται ανάλογα με τον αριθμό των υπηρεσιών.
Προσοχή: Άμεσο κόστος δεν σημαίνει υποχρεωτικά μεταβλητό κόστος, ούτε έμμεσο κόστος υποχρεωτικά σταθερό.
Πώς υπολογίζεται το νεκρό σημείο;
Νεκρό σημείο σε αριθμό υπηρεσιών = Σταθερά κόστη / Περιθώριο συνεισφοράς ανά υπηρεσία
Το περιθώριο συνεισφοράς (Contribution Margin) είναι η διαφορά μεταξύ τιμής πώλησης και μεταβλητού κόστους ανά υπηρεσία.
Παράδειγμα υπολογισμού νεκρού σημείου
Ας εξετάσουμε ένα ανεξάρτητο μηνιαίο σενάριο μικρής επιχείρησης, διαφορετικό από το παράδειγμα των 106 €.
| Παράμετρος | Ποσό |
|---|---|
| Σταθερά μηνιαία κόστη | 3.600 € |
| Τιμή ανά υπηρεσία | 150 € |
| Μεταβλητό κόστος ανά υπηρεσία | 30 € |
| Περιθώριο συνεισφοράς | 120 € |
Το νεκρό σημείο είναι:
3.600 € / 120 € = 30 υπηρεσίες τον μήνα
Εάν η επιχείρηση παρέχει 35 υπηρεσίες, το υποθετικό οικονομικό αποτέλεσμα είναι:
35 × 120 € − 3.600 € = 600 €
Οι υπολογισμοί προϋποθέτουν σταθερή τιμή, σταθερό μεταβλητό κόστος ανά υπηρεσία και αμετάβλητα συνολικά σταθερά κόστη εντός του εξεταζόμενου εύρους.
Υποθέτουμε επίσης ότι έχουν συμπεριληφθεί όλα τα σχετικά κόστη και ότι υπάρχει επαρκής δυναμικότητα για τουλάχιστον 35 υπηρεσίες.
Το νεκρό σημείο συμπληρώνει την κοστολόγηση, αλλά δεν την αντικαθιστά.
Πώς κοστολογεί τις υπηρεσίες του ένας ελεύθερος επαγγελματίας;
Ακόμη και αν εργάζεστε μόνος σας, χρειάζεται να γνωρίζετε το οικονομικό κόστος των υπηρεσιών σας.
Ξεκινήστε καταγράφοντας τα λειτουργικά έξοδα, τα πάγια, τον διαθέσιμο χρόνο και μια εύλογη αμοιβή για την προσωπική σας εργασία.
Στη συνέχεια υπολογίστε πόσο χρόνο απαιτεί κάθε υπηρεσία.
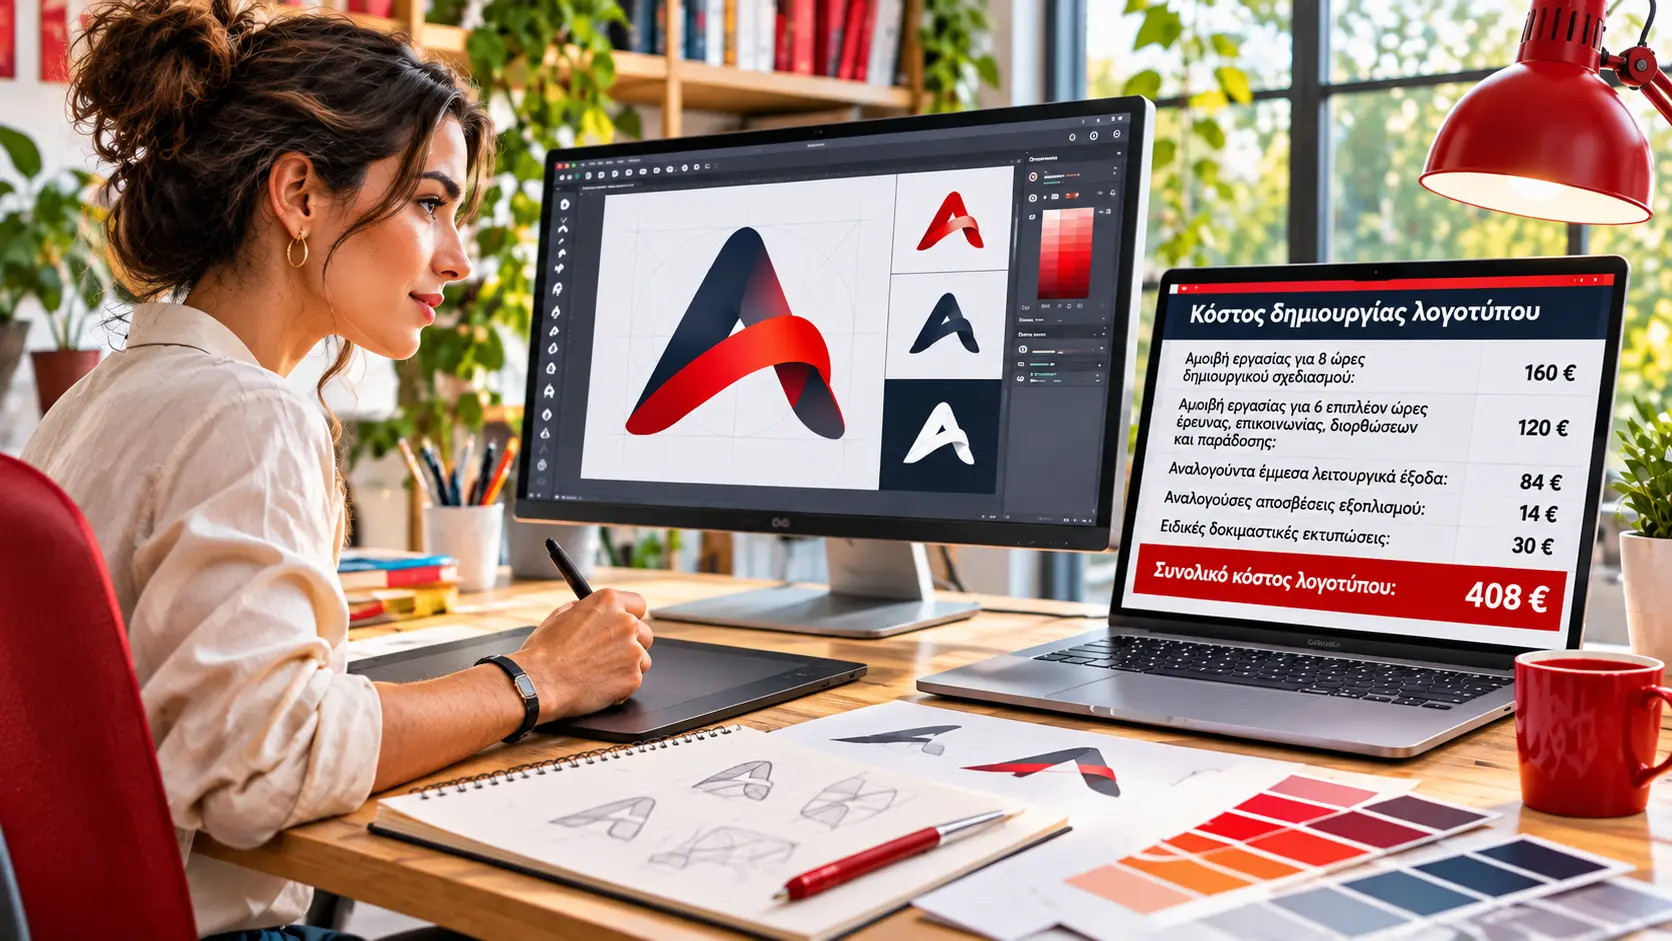
Για έναν γραφίστα, για παράδειγμα, ο σχεδιασμός ενός λογοτύπου μπορεί να περιλαμβάνει ενημέρωση από τον πελάτη, έρευνα, αρχικό σχεδιασμό, διορθώσεις και παράδοση τελικών αρχείων.
Αν ληφθεί υπόψη μόνο ο χρόνος σχεδιασμού, είναι πιθανό να υποεκτιμηθεί το πραγματικό κόστος του έργου.
Τα 7 συχνότερα λάθη στην κοστολόγηση υπηρεσιών
- Υπολογίζετε μόνο τις άμεσες δαπάνες. Αγνοείτε μέρος των λειτουργικών εξόδων και των αποσβέσεων.
- Δεν συμπεριλαμβάνετε την εργασία του επιχειρηματία. Έτσι μπορεί να προκύψει παραπλανητική εικόνα της οικονομικής απόδοσης.
- Κατανέμετε όλα τα έξοδα ισόποσα. Οι υπηρεσίες δεν καταναλώνουν πάντοτε τους ίδιους πόρους.
- Υποεκτιμάτε τον χρόνο εργασίας. Παραλείπετε προετοιμασία, επικοινωνία ή εργασίες ολοκλήρωσης.
- Δεν ξεχωρίζετε το συνολικό κόστος από το πρόσθετο κόστος. Αν αποφασίσετε να αναλάβετε μία επιπλέον υπηρεσία, πρέπει να εξετάσετε ποια έξοδα θα αυξηθούν εξαιτίας της, όπως το κόστος των αναλώσιμων ή η αμοιβή ενός εξωτερικού συνεργάτη. Έξοδα που παραμένουν ίδια, όπως το ενοίκιο, δεν αποτελούν πρόσθετο κόστος.
- Συγχέετε markup και περιθώριο κέρδους. Έτσι μπορεί να καθορίσετε διαφορετική τιμή από αυτή που επιδιώκετε.
- Δεν επικαιροποιείτε την κοστολόγηση. Μεταβολές σε μισθούς, λειτουργικά έξοδα, εξοπλισμό και διαδικασίες επηρεάζουν τα αποτελέσματα.
Κάθε πότε πρέπει να επαναλαμβάνεται η κοστολόγηση;
Η κατάλληλη συχνότητα εξαρτάται από τις μεταβολές του κόστους και της λειτουργίας της επιχείρησης.
Επανεξετάστε το μοντέλο όταν αλλάζουν σημαντικά οι αμοιβές, τα λειτουργικά έξοδα, οι χρόνοι δραστηριοτήτων ή ο τρόπος παροχής των υπηρεσιών.
Ένα οργανωμένο σύστημα κοστολόγησης επιτρέπει την επικαιροποίηση των δεδομένων χωρίς να χρειάζεται να δημιουργείτε τη δομή από την αρχή.
Πώς βοηθά το Affordable Costing στην κοστολόγηση υπηρεσιών;
Το Affordable Costing είναι μια online πλατφόρμα κοστολόγησης, σχεδιασμένη κυρίως για μικρές επιχειρήσεις και ελεύθερους επαγγελματίες.
Η μεθοδολογία της βασίζεται στο Time-Driven Activity-Based Costing (TDABC).
Μέσω της πλατφόρμας μπορείτε να οργανώνετε τα έξοδα, τα πάγια και τις αποσβέσεις, την αμοιβή επιχειρηματία όπου εφαρμόζεται, τα τμήματα, τις δραστηριότητες, τις διαδικασίες και τους υποδοχείς κόστους.
Στη συνέχεια πραγματοποιείτε τον «Διαμοιρασμό Εξόδων», τον «Διαμοιρασμό Κόστους» των υποστηρικτικών τμημάτων και τον «Διαμοιρασμό σε Υποδοχείς Κόστους», χρησιμοποιώντας τις κατάλληλες διαθέσιμες μεθόδους.
Στην ενότητα «Αναφορές» μπορείτε να αξιοποιήσετε, μεταξύ άλλων, την αναφορά «Κόστος ανά υποδοχέα κόστους», την αναφορά «Κέρδη ή ζημιές ανά υποδοχέα κόστους» και, υπό τις προβλεπόμενες προϋποθέσεις, την αναφορά «Αχρησιμοποίητη δυναμικότητα ανά τμήμα».
Δείτε αναλυτικά όλα τα βήματα της κοστολόγησης μέσω των 21 videos στην ενότητα Resources.
Συχνές ερωτήσεις για την κοστολόγηση υπηρεσιών
Τι είναι η κοστολόγηση υπηρεσιών;
Είναι η διαδικασία υπολογισμού του κόστους των πόρων που απαιτούνται για την παροχή συγκεκριμένης υπηρεσίας, συμπεριλαμβανομένων των σχετικών άμεσων και έμμεσων δαπανών.
Πώς υπολογίζω το κόστος μιας υπηρεσίας;
Υπολογίζετε το κόστος εργασίας, τα άμεσα έξοδα και τις κατάλληλες αναλογίες κοινών λειτουργικών εξόδων και αποσβέσεων, προσέχοντας να μην καταχωρίσετε την ίδια δαπάνη δύο φορές.
Πώς υπολογίζεται το κόστος ανά εργατοώρα;
Στη μέθοδο Time-Driven Activity-Based Costing (TDABC), υπολογίζετε το κόστος ανά εργατοώρα διαιρώντας το συνολικό κόστος ενός εργαζομένου με τις ώρες που μπορεί ρεαλιστικά να αφιερώσει στην εργασία του κατά την ίδια περίοδο.
Για παράδειγμα, αν το μηνιαίο κόστος ενός εργαζομένου είναι 4.000 € και οι διαθέσιμες ώρες εργασίας του είναι 160 τον μήνα, τότε:
4.000 € / 160 ώρες = 25 € ανά εργατοώρα
Πρέπει να συμπεριλάβω το ενοίκιο στο κόστος των υπηρεσιών μου;
Ναι, όταν αποτελεί σχετική δαπάνη για τη λειτουργία τους. Η κατανομή του πρέπει να γίνεται με την κατάλληλη βάση επιμερισμού κόστους και όχι απαραίτητα ισόποσα σε όλες τις υπηρεσίες.
Ποια είναι η διαφορά κοστολόγησης και τιμολόγησης;
Η κοστολόγηση υπολογίζει το κόστος της υπηρεσίας, ενώ η τιμολόγηση καθορίζει το ποσό που χρεώνεται στον πελάτη, λαμβάνοντας υπόψη το κόστος καθώς και τους εμπορικούς παράγοντες.
Τι είναι το νεκρό σημείο στις υπηρεσίες;
Το νεκρό σημείο (break-even point) είναι ο αριθμός των υπηρεσιών που πρέπει να πουλήσετε ώστε τα έσοδά σας να καλύπτουν όλα τα σχετικά έξοδα της επιχείρησής σας, χωρίς να έχετε ούτε κέρδος ούτε ζημιά.
Για να το υπολογίσετε, λαμβάνετε υπόψη τα σταθερά μηνιαία έξοδα, την τιμή πώλησης κάθε υπηρεσίας και το μεταβλητό κόστος της.
Είναι η μέθοδος κοστολόγησης TDABC κατάλληλη για μικρές επιχειρήσεις παροχής υπηρεσιών;
Ναι, η μέθοδος TDABC μπορεί να εφαρμοστεί και σε μικρές επιχειρήσεις παροχής υπηρεσιών. Σας βοηθά να υπολογίζετε με μεγαλύτερη ακρίβεια το κόστος κάθε υπηρεσίας, λαμβάνοντας υπόψη τον χρόνο εργασίας και τους υπόλοιπους πόρους που απαιτούνται για την παροχή της. Μπορείτε να την εφαρμόσετε με τρόπο που να ανταποκρίνεται στο μέγεθος και στις ανάγκες της επιχείρησής σας.
Συμπέρασμα
Η σωστή κοστολόγηση υπηρεσιών αποτελεί σημαντικό εργαλείο για κάθε μικρή επιχείρηση και ελεύθερο επαγγελματία που θέλει να γνωρίζει το πραγματικό οικονομικό αποτέλεσμα της εργασίας του.
Με την καταγραφή των εξόδων, τη μέτρηση των δραστηριοτήτων και την κατάλληλη κατανομή των πόρων μπορείτε να αποκτήσετε πιο αξιόπιστη εικόνα του κόστους των υπηρεσιών που παρέχετε.
Αυτή η γνώση σάς επιτρέπει να αξιολογείτε αποτελεσματικότερα τις τιμές σας, να βελτιώνετε τη χρήση των διαθέσιμων πόρων και να λαμβάνετε πιο τεκμηριωμένες επιχειρηματικές αποφάσεις.
Γιατί δεν αρκεί να γνωρίζετε πόσα εισπράττει η επιχείρησή σας. Πρέπει να γνωρίζετε πόσο κοστίζει κάθε υπηρεσία που παρέχετε και τι πραγματικά συνεισφέρει στην κερδοφορία σας.
Βιβλιογραφικές πηγές
- Kaplan, R. S. & Anderson, S. R. (2004). Time-Driven Activity-Based Costing. Harvard Business Review, November 2004.
- Cokins, G. & Lawson, R. (2014). Implementing Activity-Based Costing. Institute of Management Accountants.
- Lawson, R., Cokins, G., Hicks, D. T., Krumwiede, K., Swain, M. R. & White, L. R. (2019). Developing an Effective Managerial Costing Model. Institute of Management Accountants.
- White, L. R. & Clinton, B. D. (2014). Conceptual Framework for Managerial Costing. Institute of Management Accountants.
- International Federation of Accountants (2009). Evaluating and Improving Costing in Organizations.
- AICPA & CIMA (2013). Activity-Based Costing (ABC).
- Shakya, S., Bohingamu Mudiyanselage, S., Robinson, S., Randall, S. & Gao, L. (2025). Time-Driven Activity-Based Costing and Its Use in Health Economic Analysis: A Systematic Literature Review. Applied Health Economics and Health Policy, 23, 989–1004. DOI: 10.1007/s40258-025-00988-3.