Ένα δείγμα φτάνει στο μικροβιολογικό εργαστήριο, καταχωρείται, προετοιμάζεται, αναλύεται, ελέγχεται και τελικά παράγεται το αποτέλεσμα που θα λάβει ο ασθενής. Αν όμως θέλετε να γνωρίζετε πόσο πραγματικά σας κόστισε η συγκεκριμένη υπηρεσία, η τιμή των αντιδραστηρίων είναι μόνο ένα μέρος της απάντησης.
Η σωστή κοστολόγηση υπηρεσιών μικροβιολογικού εργαστηρίου πρέπει να ακολουθεί τους πόρους που καταναλώνονται από την κάθε υπηρεσία: αντιδραστήρια και αναλώσιμα, χρόνο τεχνικού και επιστημονικού προσωπικού, χρήση και απόσβεση εξοπλισμού, συντήρηση, ποιοτικό έλεγχο, πληροφοριακά συστήματα και τα κατάλληλα έμμεσα λειτουργικά έξοδα.
Αυτή ακριβώς είναι και η λογική του Laboratory Test Costing Tool του Παγκόσμιου Οργανισμού Υγείας. Το WHO LTCT υπολογίζει το κόστος λαμβάνοντας υπόψη, μεταξύ άλλων, αντιδραστήρια, συχνότητα εξετάσεων, απόσβεση και συντήρηση εξοπλισμού, προσωπικό και εγκαταστάσεις. Το μοντέλο χρησιμοποιεί μάλιστα το Laboratory Financial Minute για να συνδέσει τον χρόνο με το κόστος εξοπλισμού, προσωπικού και εγκαταστάσεων.
Για τον ιδιοκτήτη ενός Μικροβιολογικού Εργαστηρίου, λοιπόν, το κρίσιμο ερώτημα δεν είναι μόνο:
«Πόσα ξοδεύει συνολικά το εργαστήριο;»
Είναι κυρίως:
«Πόσο μου κοστίζει η κάθε κατηγορία υπηρεσίας που παρέχω;»
Μία εργαστηριακή εξέταση δεν κοστίζει μόνο όσο το αντιδραστήριο
Η γνώση του κόστους των αντιδραστηρίων και των αναλωσίμων μιας εξέτασης είναι μόνο το πρώτο βήμα της κοστολόγησης. Για να προκύψει το πραγματικό κόστος της υπηρεσίας, πρέπει να συνυπολογιστούν και οι υπόλοιποι πόροι που απαιτούνται για την εκτέλεσή της.
Πρέπει να εξετάσετε τι συμβαίνει από τη στιγμή που το δείγμα φτάνει στο εργαστήριο μέχρι την έκδοση του αποτελέσματος.
Ανάλογα με την υπηρεσία, μπορεί να απαιτηθούν:
- παραλαβή και έλεγχος δείγματος,
- καταχώρηση και ταυτοποίηση,
- προαναλυτική προετοιμασία,
- χειρισμός από τεχνικό εργαστηρίου,
- χρήση αναλυτή ή άλλου εξοπλισμού,
- αντιδραστήρια, kits και αναλώσιμα,
- υλικά ποιοτικού ελέγχου και υλικά βαθμονόμησης,
- ανάγνωση και αξιολόγηση αποτελεσμάτων,
- επιστημονική επικύρωση,
- έκδοση αποτελέσματος,
- επαναληπτικός έλεγχος, όταν απαιτείται.
Σε μία μικροβιολογική εξέταση που περιλαμβάνει καλλιέργεια, η ροή μπορεί να περιλαμβάνει ακόμη ενοφθαλμισμό, επώαση, ανάγνωση καλλιέργειας, ταυτοποίηση μικροοργανισμών και έλεγχο ευαισθησίας στα αντιβιοτικά, ανάλογα φυσικά με το είδος του δείγματος και το αποτέλεσμα.
Χαρακτηριστικό παράδειγμα αποτελεί μελέτη του 2026 σε μικροβιολογικό εργαστήριο, η οποία ανέλυσε επιμέρους στάδια της εργαστηριακής ροής για καλλιέργειες ούρων και θετικές αιμοκαλλιέργειες, όπως η παραλαβή του δείγματος, ο ενοφθαλμισμός και η επώαση, η ανάγνωση, η ταυτοποίηση μικροοργανισμών, ο έλεγχος ευαισθησίας στα αντιβιοτικά, η επικύρωση και η έκδοση αποτελεσμάτων. Οι ερευνητές κατέγραψαν τον πραγματικό χρόνο εργασίας του προσωπικού σε κάθε στάδιο και τον μετέτρεψαν σε κόστος ανά δραστηριότητα.
Αυτό μας οδηγεί στο βασικό συμπέρασμα:
Το εργαστήριο δεν πουλά αντιδραστήρια. Παρέχει ολοκληρωμένες διαγνωστικές υπηρεσίες που καταναλώνουν πολλούς διαφορετικούς πόρους.
Πώς βοηθά το Time-Driven Activity-Based Costing στην κοστολόγηση ενός μικροβιολογικού εργαστηρίου
Το Time-Driven Activity-Based Costing (TDABC) συνδέει το κόστος των πόρων με τον χρόνο που απαιτούν οι δραστηριότητες και οι διαδικασίες της κάθε υπηρεσίας.
Στην πράξη, αντί να μοιράζετε αυθαίρετα όλα τα έξοδα στις εξετάσεις, καταγράφετε τι πραγματικά γίνεται για την παροχή κάθε υπηρεσίας και πόσο χρόνο απαιτεί.
Η λογική μπορεί να αποδοθεί απλά ως εξής:
Χρόνος διαδικασιών + κόστος πόρων + άμεσα κόστη + κατάλληλα έμμεσα κόστη + αποσβέσεις = πληρέστερη εικόνα του πραγματικού κόστους της υπηρεσίας.
Ο χρόνος έχει ιδιαίτερη σημασία στο εργαστήριο.
Μία εξέταση μπορεί να «τρέχει» για μεγάλο χρονικό διάστημα χωρίς το προσωπικό να εργάζεται συνεχώς πάνω σε αυτή. Για παράδειγμα, ο χρόνος επώασης δεν πρέπει αυτομάτως να θεωρηθεί ενεργός χρόνος εργασίας τεχνικού. Αυτό που χρειάζεται να καταγράψετε είναι ο πραγματικός χρόνος ενεργής απασχόλησης του προσωπικού σε κάθε στάδιο της υπηρεσίας: από την προετοιμασία και τον χειρισμό του δείγματος έως την ανάγνωση και αξιολόγηση των αποτελεσμάτων, τον τελικό επιστημονικό έλεγχο και την έκδοσή τους προς τον ασθενή ή τον θεράποντα ιατρό.
Η μελέτη των Foglia et al. το 2026 αποτελεί χαρακτηριστικό παράδειγμα: υπολόγισε διαφορετικό κόστος ανά λεπτό για το κλινικό/επιστημονικό προσωπικό και για τους τεχνικούς εργαστηρίου και το συνέδεσε με τον πραγματικό χρόνο ενεργής απασχόλησης κάθε κατηγορίας στις επιμέρους εργαστηριακές διαδικασίες.
Από το δείγμα στο αποτέλεσμα: πού δημιουργείται πραγματικά το κόστος
1. Πριν ξεκινήσει η ανάλυση
Το δείγμα δεν εμφανίζεται μόνο του στον αναλυτή.
Υπάρχει υποδοχή, ταυτοποίηση, καταχώρηση, πιθανή αιμοληψία, έλεγχος καταλληλότητας και προετοιμασία του δείγματος. Πρόκειται για πραγματική κατανάλωση χρόνου και πόρων.
Σε αυτό το στάδιο μπορεί να συμμετέχουν το γραμματειακό προσωπικό, ο αιμολήπτης ή ο τεχνικός εργαστηρίου.
2. Κατά την εκτέλεση της εξέτασης
Εδώ βρίσκονται τα πιο ορατά κόστη:
- αντιδραστήρια,
- kits,
- σωληνάρια,
- φίλτρα,
- ρύγχη πιπετών ή άλλα αναλώσιμα,
- υλικά ποιοτικού ελέγχου,
- υλικά βαθμονόμησης,
- χρόνος προσωπικού,
- χρήση αναλυτών και εργαστηριακού εξοπλισμού.
Το APHL (Association of Public Health Laboratories), ο αμερικανικός οργανισμός που υποστηρίζει τα εργαστήρια δημόσιας υγείας, διακρίνει τα εργαστηριακά κόστη σε άμεσα και έμμεσα. Στα άμεσα κόστη περιλαμβάνονται, μεταξύ άλλων, τα εργαστηριακά υλικά και αναλώσιμα, τα αντιδραστήρια, η εργασία του προσωπικού, ο εργαστηριακός εξοπλισμός, τα πρότυπα αναφοράς και τα υλικά ελέγχου. Στα έμμεσα κόστη περιλαμβάνονται η διασφάλιση ποιότητας, οι διοικητικές δαπάνες, η εκπαίδευση του προσωπικού, η συντήρηση των εγκαταστάσεων και άλλες υποστηρικτικές δαπάνες που είναι απαραίτητες για τη λειτουργία του εργαστηρίου.
3. Μετά την τεχνική ολοκλήρωση της εξέτασης
Το κόστος δεν σταματά όταν ολοκληρωθεί η μέτρηση.
Μπορεί να ακολουθούν:
- έλεγχος αποτελέσματος,
- επιστημονική αξιολόγηση,
- επικύρωση του αποτελέσματος,
- διερεύνηση μη αναμενόμενων αποτελεσμάτων,
- επανάληψη εξέτασης όπου απαιτείται,
- έκδοση και διαβίβαση αποτελέσματος.
Ο χρόνος αυτός πρέπει να συνυπολογίζεται όταν πράγματι καταναλώνεται.
Κόστος ποιότητας: το κόστος που συχνά δεν φαίνεται στην εξέταση
Ο ποιοτικός έλεγχος δεν είναι μια αφηρημένη «υποχρέωση». Καταναλώνει πόρους.
Το CLSI (Clinical and Laboratory Standards Institute), στο πρότυπο QMS20 που αφορά το κόστος ποιότητας στα ιατρικά εργαστήρια, διακρίνει τέσσερις βασικές κατηγορίες κόστους:
- κόστος πρόληψης, δηλαδή δαπάνες που αποσκοπούν στην αποφυγή σφαλμάτων και αστοχιών,
- κόστος αξιολόγησης και ελέγχου, δηλαδή δαπάνες για την επιβεβαίωση της ποιότητας των διαδικασιών και των αποτελεσμάτων,
- κόστος εσωτερικών αστοχιών, δηλαδή κόστος από προβλήματα που εντοπίζονται πριν δοθεί το αποτέλεσμα,
- κόστος εξωτερικών αστοχιών, δηλαδή κόστος από προβλήματα που εντοπίζονται αφού το αποτέλεσμα έχει ήδη διαβιβαστεί.
Στην καθημερινή λειτουργία ενός εργαστηρίου, το κόστος ποιότητας μπορεί να περιλαμβάνει, ανάλογα με την περίπτωση:
- υλικά ποιοτικού ελέγχου,
- υλικά βαθμονόμησης,
- δοκιμές επάρκειας προσωπικού και εργαστηρίου,
- εξωτερική αξιολόγηση ποιότητας,
- συντήρηση του εξοπλισμού,
- επανάληψη εξετάσεων,
- επαναληπτική λήψη δείγματος,
- διερεύνηση αποκλίσεων και σφαλμάτων,
- διορθωτικές ενέργειες.
Το CLSI αναφέρει ως ενδεικτικά παραδείγματα κόστους ποιότητας τα υλικά ποιοτικού ελέγχου, τα υλικά βαθμονόμησης, τις δοκιμές επάρκειας, τις εξωτερικές αξιολογήσεις ποιότητας και τις υπηρεσίες συντήρησης του εργαστηριακού εξοπλισμού.
Παράλληλα, το ISO 15189:2022 θέτει απαιτήσεις για την ποιότητα και την επάρκεια των ιατρικών εργαστηρίων. Δεν αποτελεί μέθοδο κοστολόγησης, αλλά αναδεικνύει ότι η διαχείριση ποιότητας, η επάρκεια του προσωπικού και οι σχετικές εργαστηριακές διαδικασίες απαιτούν χρόνο, ανθρώπινη εργασία και άλλους πραγματικούς πόρους, οι οποίοι πρέπει να λαμβάνονται υπόψη στην κοστολόγηση.
Η κοστολόγηση ενός εργαστηρίου πρέπει να περιλαμβάνει και τα πάγια
Ένα από τα συχνότερα λάθη στην κοστολόγηση υπηρεσιών είναι να θεωρούμε ότι επειδή ένα μηχάνημα αγοράστηκε στο παρελθόν, πλέον «δεν κοστίζει».
Στην πραγματικότητα, ο εξοπλισμός χρησιμοποιείται για την παραγωγή εργαστηριακών υπηρεσιών για πολλά χρόνια. Συνεπώς, ένα μέρος της αξίας του πρέπει να επιβαρύνει τις εξετάσεις που εξυπηρετεί.
Στη default παραμετροποίηση του Affordable Costing για Διαγνωστικά / Μικροβιολογικά Εργαστήρια περιλαμβάνονται ενδεικτικά:
- αναλυτές,
- φασματοφωτόμετρα,
- μικροσκόπια,
- φυγόκεντροι,
- θάλαμοι καλλιέργειας,
- θερμοκοιτίδες,
- ψυγεία και καταψύκτες,
- αποστειρωτές,
- ερμάρια ασφαλείας,
- συστήματα απαγωγής,
- εργαστηριακά πλυντήρια,
- συστήματα εξαερισμού,
- υπολογιστές ανάλυσης,
- συστήματα παρακολούθησης θερμοκρασίας.
Η απόσβεση αυτών των παγίων αποτελεί μέρος του πραγματικού οικονομικού κόστους παροχής των υπηρεσιών.
Ο Παγκόσμιος Οργανισμός Υγείας (WHO), μέσω του Laboratory Test Costing Tool (LTCT), συνυπολογίζει ρητά στην κοστολόγηση των εργαστηριακών εξετάσεων την απόσβεση και τη συντήρηση του εξοπλισμού, καθώς και το κόστος προσωπικού και εγκαταστάσεων.
Πώς είναι παραμετροποιημένο το Affordable Costing για Μικροβιολογικά Εργαστήρια
Ένα πρακτικό πρόβλημα όταν ξεκινάτε την κοστολόγηση του εργαστηρίου σας είναι ότι πρέπει πρώτα να αποφασίσετε τι ακριβώς θα καταγράψετε.
Για αυτό, όταν επιλέξετε στην πλατφόρμα κοστολόγησης Affordable Costing την κατηγορία:
«Διαγνωστικό / Μικροβιολογικό Εργαστήριο»
δεν ξεκινάτε από μία κενή δομή. Εμφανίζονται έτοιμες λίστες για Έξοδα, Πάγια – Αποσβέσεις, Τμήματα / Δραστηριότητες / Διαδικασίες και Υποδοχείς Κόστους.
Οι λίστες αποτελούν αφετηρία. Μπορείτε να αφαιρέσετε όσα στοιχεία δεν σας αφορούν και να προσθέσετε εκείνα που ανταποκρίνονται στη λειτουργία του δικού σας εργαστηρίου.
Έτοιμη λίστα εξόδων ειδικά για τα μικροβιολογικά εργαστήρια
Στην έτοιμη λίστα εμφανίζονται έξοδα όπως:
- αμοιβές επιστημονικού προσωπικού,
- αμοιβές τεχνικών εργαστηρίου,
- ανάλωση αντιδραστηρίων,
- ανάλωση χημικών ουσιών,
- εργαστηριακά αναλώσιμα,
- συντήρηση εργαστηριακού εξοπλισμού,
- έξοδα ποιοτικού ελέγχου και διασφάλισης ποιότητας,
- ασφαλής διαχείριση και απόρριψη αποβλήτων,
- μέσα ατομικής προστασίας,
- μεταφορά δειγμάτων,
- συνδρομές σε LIMS,
- ηλεκτρικό ρεύμα,
- νερό,
- καθαρισμός,
- εκπαίδευση και επιμόρφωση προσωπικού.
Το πλεονέκτημα δεν είναι απλώς ότι υπάρχει έτοιμη μια μεγάλη λίστα εξόδων. Είναι ότι σας υπενθυμίζει κατηγορίες κόστους που μπορεί εύκολα να παραλείψετε όταν εστιάζετε π.χ. μόνο στα τιμολόγια των αντιδραστηρίων.
Η προσέγγιση αυτή είναι συμβατή με τα σύγχρονα πρότυπα εργαστηριακής κοστολόγησης. Ενδεικτικά, το WHO Genomics Costing Tool του 2026 λαμβάνει υπόψη όχι μόνο τα αναλώσιμα και τον εξοπλισμό, αλλά και τις υποδομές, το ανθρώπινο δυναμικό, τη βιοασφάλεια και τη διαχείριση ποιότητας.
Πάγια και αποσβέσεις χωρίς να ξεκινήσετε από το μηδέν
Αντίστοιχα, η έτοιμη λίστα παγίων του Affordable Costing σας βοηθά να καταγράψετε τον εξοπλισμό που πραγματικά συμμετέχει στην παραγωγή των υπηρεσιών σας.
Ενδεικτικά πάγια ενός διαγνωστικού ή μικροβιολογικού εργαστηρίου μπορεί να είναι οι αναλυτές, τα μικροσκόπια, οι φυγόκεντροι, οι επωαστικοί κλίβανοι, τα ψυγεία και οι καταψύκτες, τα αυτόκαυστα, οι θάλαμοι βιολογικής ασφάλειας, οι εργαστηριακοί πάγκοι, τα συστήματα εξαερισμού και παρακολούθησης θερμοκρασίας, καθώς και οι υπολογιστές που χρησιμοποιούνται για την ανάλυση, την επεξεργασία και τη διαχείριση των αποτελεσμάτων.
Ανάλογα με το είδος των εξετάσεων, μπορεί επίσης να χρησιμοποιούνται πιο εξειδικευμένα όργανα, όπως φασματοφωτόμετρα ή χρωματογράφοι. Η απόσβεση αυτών των παγίων αποτελεί μέρος του πραγματικού κόστους των υπηρεσιών που υποστηρίζουν.
Δεν σημαίνει ότι κάθε εργαστήριο διαθέτει όλους τους αναλυτές ή όλα τα συστήματα που καταγράφονται στη συγκεκριμένη λίστα. Χρησιμοποιείτε όσα αντιστοιχούν στη δική σας πραγματικότητα.
Δραστηριότητες και διαδικασίες: εδώ μπαίνει ο χρόνος
Οι δραστηριότητες στην έτοιμη παραμετροποίηση του Affordable Costing για τα εργαστήρια έχουν δομηθεί με τρόπο που απλοποιεί την κοστολόγηση και διευκολύνει τη σύνδεσή τους με τις εργαστηριακές υπηρεσίες.
Το σημαντικότερο όμως βρίσκεται ένα επίπεδο χαμηλότερα: στις διαδικασίες.
Μία εργαστηριακή δραστηριότητα μπορεί, όπου χρειάζεται, να αναλυθεί σε διαδικασίες όπως:
παραλαβή δείγματος → προαναλυτική προετοιμασία → ενοφθαλμισμός → επώαση → ανάγνωση και αξιολόγηση → ταυτοποίηση μικροοργανισμών → έλεγχος ευαισθησίας στα αντιβιοτικά → επικύρωση του αποτελέσματος → έκδοση αποτελέσματος.
Δεν χρησιμοποιείται φυσικά αυτή η ίδια ακολουθία διαδικασιών σε όλες τις εξετάσεις.
Για κάθε δραστηριότητα καταγράφετε τις επαναλήψεις και τον χρόνο των διαδικασιών της. Έτσι μπορείτε να υπολογίσετε τον συνολικό χρόνο που καταναλώθηκε στη συγκεκριμένη δραστηριότητα κατά την περίοδο κοστολόγησης και να χρησιμοποιήσετε τον χρόνο ως ουσιαστικό οδηγό επιμερισμού του κόστους.
Υποδοχείς κόστους: τι ακριβώς θέλετε να κοστολογήσετε;
Στο Affordable Costing, οι υποδοχείς κόστους αντιπροσωπεύουν το αντικείμενο για το οποίο θέλετε τελικά να γνωρίζετε το κόστος.
Η έτοιμη παραμετροποίηση για τα Διαγνωστικά / Μικροβιολογικά Εργαστήρια περιλαμβάνει, μεταξύ άλλων:
- Αιματολογική Εξέταση — κόστος ανά εξέταση
- Βιοχημική Εξέταση — κόστος ανά εξέταση
- Μικροβιολογική Εξέταση — κόστος ανά εξέταση
- Αιμοληψία — κόστος ανά αιμοληψία
- Ανοσολογικός Έλεγχος — κόστος ανά έλεγχο
- Ορμονολογικός Έλεγχος — κόστος ανά έλεγχο
- Αλλεργιολογικός Έλεγχος — κόστος ανά έλεγχο
- Έλεγχος Λοιμώξεων — κόστος ανά έλεγχο
- Βασικός Προληπτικός Έλεγχος — κόστος ανά έλεγχο
- Ολοκληρωμένος Προληπτικός Έλεγχος — κόστος ανά έλεγχο
- Παιδικό Check Up — κόστος ανά έλεγχο
- Επίσκεψη κατ’ οίκον — κόστος ανά επίσκεψη.
Οι υποδοχείς είναι σκόπιμα κατηγορίες υπηρεσιών και όχι ένας κατάλογος δεκάδων ή εκατοντάδων εξετάσεων. Έτσι η έτοιμη παραμετροποίηση παραμένει εύχρηστη.
Αν το δικό σας εργαστήριο χρειάζεται περισσότερη λεπτομέρεια, μπορείτε στη συνέχεια να δημιουργήσετε πιο συγκεκριμένους υποδοχείς κόστους.
Παράδειγμα: πόσο μπορεί να διαφέρει η «γρήγορη» από την πραγματική κοστολόγηση
Ακολουθεί αποκλειστικά ενδεικτικό υποθετικό παράδειγμα, με στόχο να δείξει τη μεθοδολογία της κοστολόγησης. Τα ποσά δεν αποτελούν μέσο κόστος ελληνικού μικροβιολογικού εργαστηρίου.
Ας θεωρήσουμε μία ενδεικτική μικροβιολογική εξέταση.
Στη «γρήγορη» κοστολόγηση ο ιδιοκτήτης υπολογίζει:
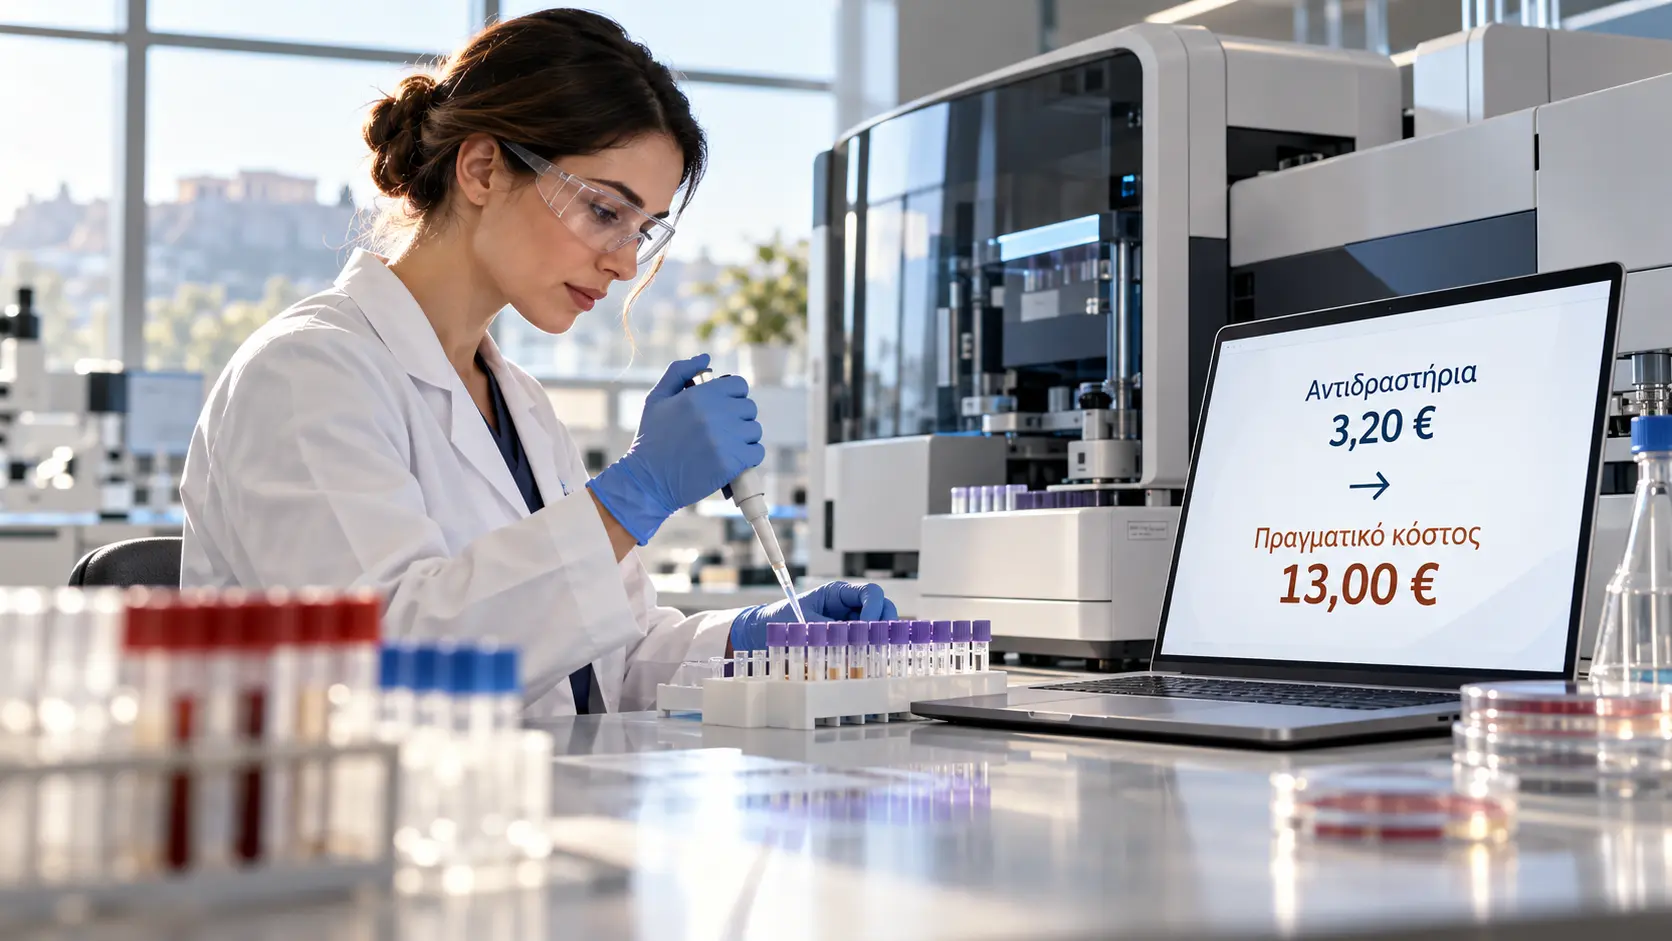
- αντιδραστήρια: 3,20 €
- αναλώσιμα: 0,90 €
και καταλήγει ότι η εξέταση κοστίζει 4,10 €.
Στην πληρέστερη κοστολόγηση καταγράφει επιπλέον:
- πραγματικό χρόνο τεχνικού και επιστημονικού προσωπικού: 4,50 €
- αναλογία σχετικών έμμεσων λειτουργικών εξόδων: 2,10 €
- απόσβεση σχετικού εξοπλισμού: 1,20 €
- σχετικό κόστος ποιότητας, χωρίς τη συντήρηση που υπολογίζεται ξεχωριστά: 0,60 €
- σχετική συντήρηση εξοπλισμού: 0,50 €
Το πραγματικό ενδεικτικό κόστος φτάνει έτσι τα 13,00 €.
| Στοιχείο κόστους | «Τυφλή» κοστολόγηση | Πληρέστερη TDABC προσέγγιση |
|---|---|---|
| Αντιδραστήρια | 3,20 € | 3,20 € |
| Αναλώσιμα | 0,90 € | 0,90 € |
| Χρόνος προσωπικού | — | 4,50 € |
| Έμμεσα λειτουργικά έξοδα | — | 2,10 € |
| Απόσβεση εξοπλισμού | — | 1,20 € |
| Κόστος ποιότητας | — | 0,60 € |
| Συντήρηση εξοπλισμού | — | 0,50 € |
| Συνολικό κόστος | 4,10 € | 13,00 € |
Στο συγκεκριμένο υποθετικό παράδειγμα, η απλή προσέγγιση παραλείπει 8,90 €, δηλαδή περίπου το 68,5% του πληρέστερου κόστους.
Το συμπέρασμα δεν είναι ότι μια μικροβιολογική εξέταση κοστίζει 13 €. Το συμπέρασμα είναι ότι το πραγματικό κόστος μπορεί να απέχει σημαντικά από το άθροισμα αντιδραστηρίων και αναλωσίμων.
Η μελέτη των Sabarudin et al. το 2026, η οποία εφάρμοσε Activity-Based Costing και μικροκοστολόγηση σε εξετάσεις RT-PCR στην Ινδονησία, έδειξε ότι για την εκτίμηση του πραγματικού κόστους πρέπει να λαμβάνονται υπόψη τόσο τα άμεσα όσο και τα έμμεσα κόστη. Παράλληλα, ανέδειξε ότι το κόστος ανά εξέταση μπορεί να διαφέρει από μια διοικητικά καθορισμένη τιμή αποζημίωσης. Τα συγκεκριμένα ποσά της μελέτης αφορούν το συγκεκριμένο σύστημα και περιβάλλον και δεν μπορούν να χρησιμοποιηθούν ως σημείο αναφοράς για ένα ελληνικό εργαστήριο.
Τα 6 λάθη που μπορούν να αλλοιώσουν το κόστος των εξετάσεών σας
1. Υπολογίζετε μόνο αντιδραστήρια και αναλώσιμα
Είναι το πιο προφανές κόστος, αλλά όχι το μοναδικό.
Αν στην κοστολόγηση δεν συνυπολογίζονται το προσωπικό, οι υποστηρικτικές λειτουργίες, ο εξοπλισμός, η συντήρηση και τα έμμεσα έξοδα, το πραγματικό κόστος της υπηρεσίας παραμένει ελλιπώς αποτυπωμένο.
2. Δεν υπολογίζετε τις αποσβέσεις
Ένας αναλυτής, ένα μικροσκόπιο ή μία φυγόκεντρος δεν εξυπηρετούν μόνο την ημέρα που αγοράστηκαν.
Χρησιμοποιούνται για την παραγωγή υπηρεσιών για χρόνια. Η κοστολογική απόσβεση επιτρέπει να μεταφέρετε ένα κατάλληλο μέρος αυτής της επένδυσης στις υπηρεσίες που την αξιοποιούν.
3. Δεν υπολογίζετε τον ανθρώπινο χρόνο
Δύο υπηρεσίες μπορεί να έχουν παρόμοιο κόστος αντιδραστηρίων, αλλά η μία να απαιτεί πολύ περισσότερο:
- χειρισμό του δείγματος από τον τεχνικό,
- προετοιμασία του δείγματος,
- έλεγχο του αποτελέσματος,
- επιστημονική αξιολόγηση,
- επικύρωση του αποτελέσματος,
- έκδοση και διαβίβαση του αποτελέσματος.
Αν ο χρόνος δεν υπολογιστεί στην κοστολόγηση, οι δύο υπηρεσίες μπορεί να φαίνονται τεχνητά εξίσου κοστοβόρες.
4. Θεωρείτε την τιμή ή την αποζημίωση ως κόστος
Κόστος, τιμή και αποζημίωση είναι διαφορετικά μεγέθη.
Το κόστος δείχνει πόσους πόρους καταναλώνετε για να παράγετε την υπηρεσία.
Η τιμή αφορά το ποσό με το οποίο την τιμολογείτε.
Η αποζημίωση μπορεί να καθορίζεται από τρίτο φορέα.
Το ένα δεν αποδεικνύει το άλλο.
5. Μοιράζετε όλα τα γενικά έξοδα με τον ίδιο τρόπο
Το ενοίκιο, η ενέργεια, η διοικητική υποστήριξη ή άλλες κοινές δαπάνες δεν χρειάζεται να καταλήγουν αυθαίρετα και ισόποσα σε κάθε υπηρεσία.
Όπου είναι πρακτικά εφικτό, χρησιμοποιείτε έναν οδηγό επιμερισμού που συνδέεται με την πραγματική κατανάλωση πόρων — για παράδειγμα χρόνο, χρήση εξοπλισμού ή άλλο κατάλληλο μέγεθος.
6. Θεωρείτε τον ποιοτικό έλεγχο «γενικό έξοδο» που δεν αφορά τις εξετάσεις
Ο ποιοτικός έλεγχος, η βαθμονόμηση του εξοπλισμού, οι δοκιμές επάρκειας, οι επαναλήψεις εξετάσεων και οι διορθωτικές ενέργειες απαιτούν χρόνο, εργασία και άλλους πόρους, οι οποίοι πρέπει να συνυπολογίζονται στην κοστολόγηση.
Δεν σημαίνει ότι κάθε μία από αυτές τις δαπάνες επιβαρύνει κάθε εξέταση με τον ίδιο τρόπο. Σημαίνει ότι δεν πρέπει να εξαφανίζονται από την οικονομική εικόνα του εργαστηρίου.
Ο όγκος των εξετάσεων μπορεί να αλλάξει σημαντικά το κόστος ανά εξέταση
Ας υποθέσουμε ότι οι ετήσιες σταθερές δαπάνες εξοπλισμού και υποστηρικτικών υπηρεσιών που επιβαρύνουν μια συγκεκριμένη ομάδα εξετάσεων ανέρχονται σε 12.000 €. Αν το ποσό αυτό κατανέμεται σε 2.000 εξετάσεις τον χρόνο, η επιβάρυνση από τις συγκεκριμένες σταθερές δαπάνες αντιστοιχεί σε:
6 € ανά εξέταση.
Αν οι ίδιες σταθερές δαπάνες εξυπηρετούν 6.000 εξετάσεις:
2 € ανά εξέταση.
Αυτό δεν σημαίνει ότι το συνολικό κόστος της εξέτασης μειώνεται από 6 € σε 2 €, καθώς εξακολουθούν να συνυπολογίζονται τα αντιδραστήρια, η εργασία του προσωπικού και οι υπόλοιπες κατηγορίες κόστους. Δείχνει, όμως, πόσο σημαντικά μπορεί να επηρεάσει το κόστος ανά εξέταση ο βαθμός αξιοποίησης της διαθέσιμης δυναμικότητας.
Η μελέτη των Declerck et al., η οποία εξέτασε 156 εργαστηριακές εξετάσεις, χρησιμοποίησε ως οδηγούς επιμερισμού του κόστους τον αριθμό των εξετάσεων, τον αριθμό των παραμέτρων που αναλύονται, τη χρήση των αναλυτών και τον απαιτούμενο χρόνο. Με τον τρόπο αυτό ανέδειξε τη σημασία που έχει ο όγκος των εξετάσεων και ο βαθμός αξιοποίησης των διαθέσιμων πόρων στη διαμόρφωση του κόστους ανά εξέταση.
Πώς θα οργανώσετε πρακτικά την κοστολόγηση των υπηρεσιών του εργαστηρίου σας
Για να ξεκινήσετε χωρίς να μετατρέψετε την κοστολόγηση σε ένα υπερβολικά σύνθετο έργο, μπορείτε να ακολουθήσετε την εξής λογική:
Πρώτα, επιλέξτε μία συγκεκριμένη περίοδο κοστολόγησης.
Έπειτα, καταγράψτε τα πραγματικά έξοδα του εργαστηρίου για αυτή την περίοδο.
Στη συνέχεια, καταγράψτε τα πάγια και τις σχετικές αποσβέσεις.
Κατόπιν, εξετάστε τις δραστηριότητες και τις διαδικασίες τους και προσδιορίστε πόσες φορές πραγματοποιήθηκαν και πόσο πραγματικό χρόνο απαιτούν.
Μετά, διαμοιράστε τα έξοδα στις δραστηριότητες με τους κατάλληλους οδηγούς.
Τέλος, μεταφέρετε το κόστος των δραστηριοτήτων στους υποδοχείς κόστους, δηλαδή στις κατηγορίες υπηρεσιών που θέλετε να κοστολογήσετε.
Το Affordable Costing σας δίνει ήδη το βασικό «σκελετό» για το εργαστήριο σας με την επιλογή της κατηγορίας επιχείρησης «Διαγνωστικό / Μικροβιολογικό Εργαστήριο». Εσείς τον προσαρμόζετε στην πραγματικότητα του δικού σας εργαστηρίου.
Γιατί αξίζει να γνωρίζετε το κόστος ανά υπηρεσία και όχι μόνο το συνολικό κόστος του εργαστηρίου σας
Αν γνωρίζετε μόνο ότι το εργαστήριό σας είχε, για παράδειγμα, συνολικά 180.000 € έξοδα μέσα στη χρονιά, έχετε μία χρήσιμη αλλά περιορισμένη πληροφορία.
Δεν γνωρίζετε:
- ποιες κατηγορίες εξετάσεων απορροφούν περισσότερους πόρους,
- ποιες απαιτούν περισσότερο ανθρώπινο χρόνο,
- πού σας επιβαρύνει περισσότερο ο εξοπλισμός,
- ποιες υπηρεσίες επηρεάζονται περισσότερο από έμμεσα έξοδα,
- πώς επηρεάζει το κόστος η δυναμικότητα του εργαστηρίου.
- και τελικά, ποιες υπηρεσίες σας είναι πραγματικά κερδοφόρες και ποιες έχουν χαμηλό ή ακόμη και αρνητικό περιθώριο κέρδους.
Η κοστολόγηση ανά υπηρεσία μετατρέπει το συνολικό κόστος της επιχείρησης σε πληροφορία πάνω στην οποία μπορείτε να πάρετε αποφάσεις.
Και αυτό είναι το βασικό ζητούμενο: όχι απλώς να καταγράψετε τι πληρώσατε, αλλά να κατανοήσετε πού καταναλώθηκαν οι πόροι σας και ποιες υπηρεσίες δημιούργησαν αυτό το κόστος.
Κοστολογήστε τις υπηρεσίες του εργαστηρίου σας με το Affordable Costing
Η κοστολόγηση ενός μικροβιολογικού εργαστηρίου μπορεί εύκολα να γίνει πολύπλοκη αν προσπαθήσετε να δημιουργήσετε από την αρχή μόνοι σας όλη τη δομή.
Με το Affordable Costing, επιλέγοντας την κατηγορία «Διαγνωστικό / Μικροβιολογικό Εργαστήριο», έχετε ήδη παραμετροποιημένες τις βασικές οντότητες κοστολόγησης.
Ξεκινάτε από έτοιμες λίστες και τις προσαρμόζετε στο δικό σας εργαστήριο.
Έτσι μπορείτε να περάσετε από το γενικό:
«Πόσα ξοδεύει το εργαστήριό μου;»
στο πολύ πιο χρήσιμο:
«Πόσο μου κοστίζει η κάθε κατηγορία διαγνωστικής υπηρεσίας που παρέχω;»
Και αυτή είναι η πληροφορία που χρειάζεστε για να λαμβάνετε πιο τεκμηριωμένες επιχειρηματικές αποφάσεις.
Συχνές ερωτήσεις για την κοστολόγηση υπηρεσιών μικροβιολογικού εργαστηρίου
Τι περιλαμβάνει το πραγματικό κόστος μιας μικροβιολογικής εξέτασης;
Το πραγματικό κόστος μιας μικροβιολογικής εξέτασης μπορεί να περιλαμβάνει αντιδραστήρια, kits, αναλώσιμα, χρόνο τεχνικού και επιστημονικού προσωπικού, χρήση και απόσβεση εξοπλισμού, συντήρηση, ποιοτικό έλεγχο και κατάλληλη αναλογία έμμεσων λειτουργικών εξόδων. Η ακριβής διάρθρωση του κόστους διαφέρει ανάλογα με το είδος της εξέτασης, τον τρόπο εκτέλεσής της και τα ιδιαίτερα λειτουργικά χαρακτηριστικά κάθε εργαστηρίου. Για αυτό δεν είναι σωστό να θεωρείτε αυτομάτως το κόστος αντιδραστηρίων ως συνολικό κόστος εξέτασης.
Γιατί δεν αρκεί να υπολογίσω μόνο το κόστος των αντιδραστηρίων;
Επειδή το αντιδραστήριο είναι μόνο ένας από τους πόρους που καταναλώνει μία εξέταση. Για την ολοκλήρωση μιας εξέτασης μπορεί να απαιτούνται χρόνος εργασίας του προσωπικού, χρήση αναλυτή ή άλλου εξοπλισμού, αναλώσιμα, υλικά ποιοτικού ελέγχου, επιστημονική επικύρωση του αποτελέσματος, συντήρηση εξοπλισμού, πληροφοριακά συστήματα και άλλες υποστηρικτικές υπηρεσίες. Αν υπολογίσετε μόνο τα αντιδραστήρια, είναι πιθανό να υποεκτιμήσετε σημαντικά το πραγματικό κόστος.
Πώς υπολογίζω τον χρόνο προσωπικού για μία εργαστηριακή εξέταση;
Καταγράφετε τον πραγματικό χρόνο ενεργής απασχόλησης του προσωπικού σε κάθε στάδιο της υπηρεσίας, όπως η παραλαβή και η προετοιμασία του δείγματος, ο χειρισμός του, η ανάγνωση και αξιολόγηση των αποτελεσμάτων, η επιστημονική επικύρωση και η έκδοσή τους. Δεν πρέπει να θεωρείται αυτομάτως ως χρόνος εργασίας ολόκληρη η διάρκεια μιας διαδικασίας, καθώς μέρος της μπορεί να μην απαιτεί ενεργή απασχόληση του προσωπικού. Για παράδειγμα, μία πολύωρη επώαση δεν σημαίνει ότι ένας τεχνικός εργάζεται συνεχώς πάνω στο δείγμα για το ίδιο χρονικό διάστημα.
Πώς ενσωματώνονται οι αποσβέσεις στην κοστολόγηση του μικροβιολογικού εργαστηρίου;
Η απόσβεση επιτρέπει να μεταφέρετε σταδιακά το κόστος ενός πάγιου περιουσιακού στοιχείου στις υπηρεσίες που εξυπηρετεί κατά τη διάρκεια της ωφέλιμης χρήσης του. Αν ένας αναλυτής χρησιμοποιείται για χιλιάδες εξετάσεις επί σειρά ετών, ένα κατάλληλο μέρος της κοστολογικής απόσβεσής του πρέπει να επιβαρύνει τις σχετικές εξετάσεις. Έτσι αποφεύγετε την τεχνητή υποεκτίμηση του κόστους επειδή ο εξοπλισμός είχε αγοραστεί σε προηγούμενη περίοδο.
Πώς επιμερίζονται τα γενικά έξοδα ενός διαγνωστικού εργαστηρίου;
Τα γενικά έξοδα πρέπει, όσο είναι πρακτικά δυνατό, να κατανέμονται σύμφωνα με έναν λογικό οδηγό που σχετίζεται με την κατανάλωση των πόρων. Ανάλογα με τη φύση κάθε δαπάνης, ο επιμερισμός της μπορεί να βασίζεται στον χρόνο, στον αριθμό των εργαζομένων ή σε άλλο κατάλληλο οδηγό επιμερισμού του κόστους. Η αυθαίρετη ισόποση κατανομή όλων των εξόδων σε όλες τις υπηρεσίες μπορεί να δημιουργήσει λανθασμένη εικόνα για το πραγματικό κόστος τους.
Πρέπει να συνυπολογίζω το κόστος ποιοτικού ελέγχου στις εξετάσεις;
Ναι, στον βαθμό που οι σχετικές δραστηριότητες και πόροι υποστηρίζουν την παραγωγή των εργαστηριακών υπηρεσιών. Τα υλικά ποιοτικού ελέγχου, τα υλικά βαθμονόμησης, οι δοκιμές επάρκειας, οι εξωτερικές αξιολογήσεις, οι επαναλήψεις εξετάσεων και οι διορθωτικές ενέργειες συνεπάγονται πραγματικό κόστος, το οποίο πρέπει να λαμβάνεται υπόψη στην κοστολόγηση. Δεν σημαίνει ότι κάθε σχετική δαπάνη πρέπει να κατανέμεται με τον ίδιο τρόπο σε κάθε εξέταση· η κατανομή πρέπει να αντικατοπτρίζει όσο γίνεται καλύτερα την πραγματική χρήση των πόρων.
Πώς επηρεάζει ο αριθμός των εξετάσεων το κόστος ανά εξέταση;
Ο όγκος των εξετάσεων επηρεάζει σημαντικά το κόστος ανά εξέταση, ιδιαίτερα ως προς τις σταθερές δαπάνες. Η ετήσια απόσβεση ενός αναλυτή ή το σταθερό κόστος ενός συμβολαίου συντήρησης επιμερίζονται σε περισσότερες εξετάσεις όσο αυξάνεται ο αριθμός τους, μειώνοντας έτσι την επιβάρυνση που αναλογεί σε καθεμία από αυτές. Αυτό δεν σημαίνει ότι όλα τα κόστη μειώνονται, επειδή αντιδραστήρια και πολλά αναλώσιμα παραμένουν μεταβλητά, αλλά η αξιοποίηση της δυναμικότητας μπορεί να επηρεάσει σημαντικά το τελικό κόστος.
Πρέπει να δημιουργήσω έναν υποδοχέα κόστους για κάθε μεμονωμένη εξέταση;
Όχι υποχρεωτικά. Στη default παραμετροποίηση του Affordable Costing οι υποδοχείς κόστους έχουν σκόπιμα δημιουργηθεί σε επίπεδο κατηγορίας, όπως Αιματολογική Εξέταση, Βιοχημική Εξέταση ή Μικροβιολογική Εξέταση. Αυτό διατηρεί την αρχική κοστολόγηση απλή. Αν αργότερα χρειάζεστε μεγαλύτερη λεπτομέρεια, μπορείτε να δημιουργήσετε πιο συγκεκριμένους υποδοχείς κόστους σύμφωνα με τις υπηρεσίες που έχει νόημα να παρακολουθεί το δικό σας εργαστήριο.
Πώς βοηθά το TDABC ένα μικροβιολογικό εργαστήριο;
Το TDABC βοηθά να συνδέσετε το κόστος με τις πραγματικές δραστηριότητες και τον χρόνο που απαιτούνται για την παροχή των υπηρεσιών σας. Αντί να επιμερίζετε όλα τα έξοδα με γενικές εκτιμήσεις, καταγράφετε τις διαδικασίες, τη συχνότητά τους και τον χρόνο που καταναλώνουν. Έτσι αποκτάτε πιο τεκμηριωμένη εικόνα για τους πόρους που απορροφά κάθε κατηγορία υπηρεσίας.
Πώς βοηθά η έτοιμη παραμετροποίηση του Affordable Costing ένα Διαγνωστικό / Μικροβιολογικό Εργαστήριο;
Η έτοιμη παραμετροποίηση σημαίνει ότι δεν χρειάζεται να σχεδιάσετε από την αρχή όλες τις οντότητες της κοστολόγησης. Η πλατφόρμα παρέχει default λίστες για Έξοδα, Πάγια – Αποσβέσεις, Τμήματα / Δραστηριότητες / Διαδικασίες και Υποδοχείς Κόστους ειδικά για τη συγκεκριμένη επαγγελματική κατηγορία. Στη συνέχεια προσαρμόζετε αυτές τις λίστες στη λειτουργία, στον εξοπλισμό και στις υπηρεσίες του δικού σας εργαστηρίου.
Μπορώ να αλλάξω τις default λίστες του Affordable Costing;
Ναι. Η default παραμετροποίηση λειτουργεί ως αφετηρία και όχι ως υποχρεωτικό πρότυπο που πρέπει να ακολουθήσετε αυτούσιο. Μπορείτε να αφαιρέσετε όσα στοιχεία δεν αφορούν το εργαστήριό σας και να προσθέσετε έξοδα, πάγια, δραστηριότητες, διαδικασίες ή υποδοχείς κόστους που ανταποκρίνονται στις πραγματικές συνθήκες της δικής σας επιχείρησης.
Είναι το κόστος μιας εξέτασης το ίδιο με την τιμή που χρεώνεται ή αποζημιώνεται;
Όχι. Το κόστος αποτυπώνει τους πόρους που καταναλώνει το εργαστήριο για να παρέχει την υπηρεσία. Η τιμή πώλησης είναι εμπορική απόφαση, ενώ η αποζημίωση μπορεί να καθορίζεται από τρίτο φορέα. Για να αξιολογήσετε οικονομικά μια υπηρεσία, χρειάζεται πρώτα να γνωρίζετε το πραγματικό της κόστος και στη συνέχεια να το συγκρίνετε με το πραγματικό έσοδο που δημιουργεί.
Πηγές
- World Health Organization (WHO) — Laboratory Test Costing Tool (LTCT)
- World Health Organization (WHO) — Laboratory Test Costing Tool: User Manual / Training Manual
- World Health Organization (WHO) — Genomics Costing Tool, User Manual, 2nd Edition (2026)
- Association of Public Health Laboratories (APHL) — Verification and Validation Toolkit
- Clinical and Laboratory Standards Institute (CLSI) — QMS20: The Cost of Quality in Medical Laboratories
- ISO — ISO 15189:2022, Medical laboratories — Requirements for quality and competence
- Foglia E. et al. (2026) — Total Laboratory Automation for Microbiology Activities: An HTA Analysis in an Italian Laboratory Setting
- Sabarudin S. et al. (2026) — Activity-Based Costing of COVID-19 RT-PCR Testing in Public Laboratories in Indonesia: Evidence for Tariff Setting
- Declerck B. et al. (2021) — Activity-based cost analysis of laboratory tests in clinical chemistry