Η προμήθεια από ένα ασφαλιστήριο εμφανίζεται στα έσοδα του γραφείου σας. Γνωρίζετε, όμως, πόσο σας κόστισε πραγματικά για να την αποκτήσετε;
Για να ολοκληρώσετε ένα νέο ασφαλιστήριο, αφιερώνετε χρόνο στην επικοινωνία με τον πελάτη, στην καταγραφή των αναγκών του, στην προετοιμασία της προσφοράς και στη συγκέντρωση των απαραίτητων εγγράφων. Στη συνέχεια, μπορεί να χρειαστεί να διαχειριστείτε αλλαγές, ερωτήσεις ή αιτήματα εξυπηρέτησης.
Όλες αυτές οι εργασίες έχουν κόστος. Το ίδιο ισχύει για το ενοίκιο, το λογισμικό, τον εξοπλισμό, τη γραμματειακή υποστήριξη και τις υπόλοιπες δαπάνες του γραφείου σας.
Η κοστολόγηση ασφαλιστικών υπηρεσιών σάς επιτρέπει να υπολογίσετε πόσο κοστίζει κάθε υπηρεσία διαμεσολάβησης και να συγκρίνετε το αποτέλεσμα με την προμήθεια ή την άλλη νόμιμη αμοιβή που αποφέρει.
Με τη μεθοδολογία Time-Driven Activity-Based Costing (TDABC) και την εξειδικευμένη παραμετροποίηση του Affordable Costing, μπορείτε να εξετάσετε χωριστά το κόστος των νέων ασφαλιστηρίων, των ανανεώσεων και άλλων υπηρεσιών που παρέχει η επιχείρησή σας.
Γιατί η συνολική παραγωγή ασφαλίστρων δεν αποκαλύπτει την κερδοφορία σας
Ας υποθέσουμε ότι δύο ασφαλιστικές υπηρεσίες αποφέρουν την ίδια προμήθεια.
Για την πρώτη χρειάζεστε μία σύντομη επικοινωνία και λίγες διοικητικές ενέργειες. Η δεύτερη απαιτεί επανειλημμένες επαφές, αναζήτηση ασφαλιστικών λύσεων, συμπληρωματικά δικαιολογητικά και περισσότερη υποστήριξη.
Παρότι τα έσοδα είναι ίδια, το κόστος παροχής των δύο υπηρεσιών μπορεί να διαφέρει σημαντικά.
Αν παρακολουθείτε μόνο το συνολικό ποσό των προμηθειών σας και τα συνολικά έξοδα του γραφείου, δεν μπορείτε να διαπιστώσετε με την ίδια ακρίβεια ποιες υπηρεσίες αποδίδουν περισσότερο.
Αυτό ισχύει τόσο για τον αυτοαπασχολούμενο ασφαλιστικό πράκτορα όσο και για το μικρό πρακτορείο ή γραφείο μεσιτείας ασφαλίσεων που απασχολεί προσωπικό.
Ασφάλιστρο, προμήθεια και οικονομικό αποτέλεσμα: τρεις διαφορετικές έννοιες
Το ασφάλιστρο αποτελεί το ποσό που καταβάλλει ο ασφαλισμένος για την κάλυψη που παρέχει η ασφαλιστική εταιρεία. Δεν αποτελεί αυτομάτως έσοδο του πρακτορείου.
Ο ασφαλιστικός πράκτορας εισπράττει την προβλεπόμενη προμήθεια από την ασφαλιστική επιχείρηση με την οποία συνεργάζεται. Ο μεσίτης ασφαλίσεων μπορεί, σύμφωνα με το άρθρο 5 του Ν. 4583/2018, να λαμβάνει προμήθεια από την ασφαλιστική εταιρεία ή και αμοιβή από τον πελάτη βάσει της προβλεπόμενης έγγραφης σύμβασης.
Το πραγματικό οικονομικό αποτέλεσμα της υπηρεσίας προκύπτει αφού αφαιρέσετε από τα αντίστοιχα έσοδα το κόστος που απαιτήθηκε για την παροχή της.
Επομένως, δεν κοστολογείτε τον ασφαλιστικό κίνδυνο ή την τιμή του ασφαλίστρου. Κοστολογείτε τις υπηρεσίες που παρέχει η δική σας επιχείρηση.
Πώς να κοστολογήσω τις ασφαλιστικές μου υπηρεσίες;
Για να κοστολογήσετε τις ασφαλιστικές υπηρεσίες που παρέχετε ως αυτοαπασχολούμενος ασφαλιστικός πράκτορας ή ιδιοκτήτης ασφαλιστικού γραφείου, χρειάζεται να υπολογίσετε το κόστος των εργασιών που πραγματοποιείτε για κάθε υπηρεσία. Ξεκινήστε καταγράφοντας τα λειτουργικά έξοδα, τις αποσβέσεις του εξοπλισμού και τον χρόνο που αφιερώνετε σε κάθε δραστηριότητα. Στη συνέχεια, κατανείμετε το αντίστοιχο κόστος στις υπηρεσίες σας και συγκρίνετέ το με τις προμήθειες ή άλλες νόμιμες αμοιβές που αποφέρουν.
Η μεθοδολογία Time-Driven Activity-Based Costing (TDABC) σάς βοηθά να πραγματοποιήσετε αυτούς τους υπολογισμούς χρησιμοποιώντας τον χρόνο εργασίας ως βασικό οδηγό κόστους.
Με το Affordable Costing δεν χρειάζεται να ξεκινήσετε από μηδενική βάση. Επιλέγοντας την κατηγορία «Ασφαλιστικές υπηρεσίες», αποκτάτε έτοιμες λίστες εξόδων, παγίων, δραστηριοτήτων και υποδοχέων κόστους, τις οποίες μπορείτε να προσαρμόσετε στις ανάγκες του γραφείου σας.
Ακολουθούν τα οκτώ πρακτικά βήματα για να υπολογίσετε το κόστος κάθε ασφαλιστικής υπηρεσίας.
1. Επιλέξτε ποιες ασφαλιστικές υπηρεσίες θέλετε να κοστολογήσετε
Ξεκινήστε από τις υπηρεσίες που παρέχετε συχνότερα ή από εκείνες για τις οποίες θέλετε να εξετάσετε την κερδοφορία σας.
Για παράδειγμα, μπορείτε να υπολογίσετε χωριστά το κόστος διαμεσολάβησης για ένα νέο ασφαλιστήριο αυτοκινήτου, το κόστος μιας ανανέωσης κατοικίας και το κόστος εξυπηρέτησης ενός ασφαλιστηρίου επιχείρησης.
Αυτή η διάκριση έχει σημασία επειδή οι διαφορετικές υπηρεσίες δεν καταναλώνουν απαραίτητα τους ίδιους πόρους.
Ορίστε επίσης τη μονάδα που θέλετε να κοστολογήσετε, όπως η έκδοση ενός νέου ασφαλιστηρίου, η ανανέωσή του ή η εξυπηρέτηση ενός ασφαλισμένου για συγκεκριμένο χρονικό διάστημα.
2. Ορίστε την περίοδο της κοστολόγησης
Επιλέξτε μια κοινή περίοδο για τα οικονομικά και λειτουργικά στοιχεία σας.
Για παράδειγμα, μπορείτε να χρησιμοποιήσετε το προηγούμενο ημερολογιακό έτος.
Για το συγκεκριμένο διάστημα θα καταγράψετε τα λειτουργικά έξοδα, τις αποσβέσεις, τους χρόνους των εργασιών, το πλήθος των υπηρεσιών και τα αντίστοιχα έσοδα προμηθειών.
Έτσι, θα χρησιμοποιήσετε στοιχεία της ίδιας χρονικής περιόδου και θα μπορέσετε να κατανείμετε σωστά τα συνολικά έξοδα της επιχείρησής σας στις επιμέρους ασφαλιστικές υπηρεσίες που παρέχετε.
3. Καταγράψτε όλα τα έξοδα που αφορούν τη λειτουργία του γραφείου σας
Συγκεντρώστε τις δαπάνες που πραγματοποίησε η επιχείρησή σας κατά την περίοδο κοστολόγησης.
Συμπεριλάβετε, όπου υπάρχουν, μισθούς και εργοδοτικές εισφορές, γραμματειακή υποστήριξη, ενοίκιο, τηλεπικοινωνίες, λογιστικό και ασφαλιστικό λογισμικό, λογιστικές υπηρεσίες, επαγγελματικές ασφαλίσεις και έξοδα προβολής.
Μην ξεχνάτε τις προμήθειες που ενδεχομένως καταβάλλει το πρακτορείο σε συνεργάτες του. Πρόκειται για έξοδο της επιχείρησης, σε αντίθεση με τις προμήθειες που εισπράττει από τις ασφαλιστικές εταιρείες.
Εάν εργάζεστε ο ίδιος στο γραφείο σας χωρίς να λαμβάνετε μισθό, υπολογίστε και μια εύλογη αμοιβή για την προσωπική σας εργασία. Το Affordable Costing διαθέτει ειδική ενότητα «Αμοιβή Επιχειρηματία» για αυτή την περίπτωση.
Προσέξτε να μην καταχωρίσετε την ίδια δαπάνη δύο φορές, για παράδειγμα τόσο ως αμοιβή επιχειρηματία όσο και ως ήδη καταγεγραμμένη μισθολογική δαπάνη.
4. Υπολογίστε τις αποσβέσεις του πάγιου εξοπλισμού σας
Οι υπολογιστές, οι εκτυπωτές, τα έπιπλα και τα υπόλοιπα πάγια του γραφείου σάς εξυπηρετούν για περισσότερα από ένα έτη.
Επομένως, το κόστος τους δεν αφορά αποκλειστικά την ημέρα που τα αγοράσατε.
Ας υποθέσουμε ότι αγοράσατε έναν φορητό υπολογιστή αξίας 1.200 € και εκτιμάτε, για σκοπούς εσωτερικής κοστολόγησης, ότι θα τον χρησιμοποιήσετε για τέσσερα χρόνια χωρίς υπολειμματική αξία.
Με απλή ισόποση κατανομή, η ετήσια απόσβεση ανέρχεται σε:
1.200 € ÷ 4 έτη = 300 € ετησίως.
Το ποσό αυτό αποτελεί μέρος του ετήσιου κόστους λειτουργίας του γραφείου και πρέπει να επιμεριστεί κατάλληλα στις δραστηριότητες που χρησιμοποιούν τον συγκεκριμένο εξοπλισμό.
Η τετραετής διάρκεια στο παράδειγμα αποτελεί υποθετική εκτίμηση οικονομικής ζωής και όχι γενικό φορολογικό συντελεστή απόσβεσης.
5. Μετρήστε τον χρόνο που απαιτεί κάθε εργασία
Εδώ βρίσκεται ένα από τα σημαντικότερα βήματα της κοστολόγησης των ασφαλιστικών υπηρεσιών σας.
Για ένα νέο ασφαλιστήριο, μετρήστε τον χρόνο που αφιερώνετε στην επικοινωνία με τον ενδιαφερόμενο, στην αξιολόγηση των αναγκών του, στην προετοιμασία της προσφοράς, στη συγκέντρωση των εγγράφων και στην ολοκλήρωση της διαδικασίας.
Μην υπολογίζετε μόνο τον χρόνο της αρχικής πώλησης. Εξετάστε και την εξυπηρέτηση που παρέχετε μετά τη σύναψη, όταν αυτή εντάσσεται στον κύκλο της υπηρεσίας που κοστολογείτε.
Εάν μια εργασία επαναλαμβάνεται, καταγράψτε τόσο τον χρόνο κάθε εκτέλεσης όσο και τον αριθμό των επαναλήψεών της.
Για παράδειγμα, εάν αφιερώνετε 20 λεπτά σε μία συγκεκριμένη διαδικασία και την πραγματοποιήσατε 120 φορές μέσα στο έτος, ο συνολικός χρόνος της είναι:
20 × 120 = 2.400 λεπτά ή 40 ώρες.
Χρησιμοποιήστε στοιχεία από το ημερολόγιό σας, το σύστημα διαχείρισης πελατών ή αντιπροσωπευτικές μετρήσεις. Αν δεν έχετε καταγράψει μέχρι σήμερα τους χρόνους, ξεκινήστε με λογικές εκτιμήσεις και βελτιώστε τις σταδιακά.
6. Κατανείμετε τα κοινά λειτουργικά έξοδα στις δραστηριότητες
Το ενοίκιο, οι λογαριασμοί τηλεπικοινωνιών, οι συνδρομές λογισμικού και άλλα κοινά έξοδα εξυπηρετούν περισσότερες από μία ασφαλιστικές υπηρεσίες.
Δεν είναι σωστό να επιβαρύνετε αυθαίρετα μόνο ένα είδος συμβολαίου με αυτές τις δαπάνες.
Χρησιμοποιήστε κατάλληλους οδηγούς κόστους (cost drivers). Ο χρόνος εργασίας αποτελεί ιδιαίτερα χρήσιμο οδηγό για δραστηριότητες που καταναλώνουν ανθρώπινη εργασία.
Για άλλες δαπάνες μπορεί να είναι καταλληλότεροι διαφορετικοί οδηγοί, ανάλογα με τον πραγματικό τρόπο κατανάλωσης των πόρων.
Έτσι, το κόστος των κοινών πόρων κατανέμεται με περισσότερο τεκμηριωμένο τρόπο στις υπηρεσίες που τους χρησιμοποιούν.
7. Υπολογίστε το συνολικό κόστος ανά υπηρεσία
Αφού προσδιορίσετε το κόστος των δραστηριοτήτων του γραφείου σας, κατανείμετέ το στις ασφαλιστικές υπηρεσίες σας που θέλετε να κοστολογήσετε.
Το κόστος μίας υπηρεσίας περιλαμβάνει τις σχετικές επιβαρύνσεις από:
- Τον χρόνο εργασίας του ιδιοκτήτη και των εργαζομένων.
- Τα πρόσθετα άμεσα έξοδα.
- Τα έμμεσα λειτουργικά έξοδα.
- Τις αποσβέσεις των παγίων.
Προσέξτε να μην υπολογίσετε το ίδιο έξοδο δύο φορές. Για παράδειγμα, αν έχετε ήδη συμπεριλάβει το ενοίκιο και τις αποσβέσεις του εξοπλισμού στο κόστος ανά ώρα εργασίας, δεν χρειάζεται να τα προσθέσετε ξανά στο κόστος της ασφαλιστικής υπηρεσίας σας.
8. Συγκρίνετε το κόστος με τα έσοδα που αποφέρει η υπηρεσία
Το τελευταίο βήμα μετατρέπει την κοστολόγηση σε πληροφορία για τη διοίκηση του πρακτορείου.
Συγκρίνετε το συνολικό κόστος κάθε υπηρεσίας με την αναλογούσα προμήθεια ή άλλη νόμιμη συμφωνημένη αμοιβή.
Αν εξετάζετε ένα νέο ετήσιο ασφαλιστήριο, συνυπολογίστε το κόστος της εξυπηρέτησης που αντιστοιχεί στην ίδια περίοδο. Για τις ανανεώσεις εξετάστε ξεχωριστά τον επόμενο κύκλο υπηρεσιών και τα αντίστοιχα έσοδα.
Αυτός ο διαχωρισμός σάς βοηθά να διαπιστώσετε ποιες υπηρεσίες καταναλώνουν μεγαλύτερο μέρος των προμηθειών τους σε λειτουργικά κόστη.
Πρακτικό παράδειγμα TDABC: Πόσο κοστίζει ένα νέο ασφαλιστήριο αυτοκινήτου;
Ας εξετάσουμε ένα μικρό ασφαλιστικό πρακτορείο στο οποίο εργάζονται ο ιδιοκτήτης και ένας υπάλληλος διοικητικής υποστήριξης.
Θέλουμε να υπολογίσουμε το κόστος διαμεσολάβησης για ένα νέο ετήσιο ασφαλιστήριο αυτοκινήτου, συμπεριλαμβανομένης της σχετικής εξυπηρέτησης του πρώτου δωδεκαμήνου.
Τα ποσά και οι χρόνοι που ακολουθούν είναι υποθετικά και χρησιμοποιούνται αποκλειστικά για εκπαιδευτικούς σκοπούς. Δεν αποτελούν μέσους όρους ή benchmarks της ελληνικής ασφαλιστικής αγοράς.
Το κόστος εργασίας και οι υπόλοιπες επιβαρύνσεις
Ας υποθέσουμε ότι το πρακτορείο έχει προσδιορίσει τα ακόλουθα κόστη:
| Στοιχείο | Υποθετικό κόστος |
|---|---|
| Παραγωγική ώρα ιδιοκτήτη | 24,00 € |
| Παραγωγική ώρα διοικητικής υποστήριξης | 12,00 € |
| Κοινά λειτουργικά έξοδα ανά συνολική παραγωγική ώρα | 6,00 € |
| Αναλογούσες αποσβέσεις ανά συνολική παραγωγική ώρα | 2,00 € |
Το κόστος ανά ώρα εργασίας περιλαμβάνει τις αμοιβές και τις σχετικές επιβαρύνσεις του προσωπικού. Τα κοινά λειτουργικά έξοδα και οι αποσβέσεις υπολογίζονται ξεχωριστά.
Για τον υπολογισμό του κόστους ανά ώρα εργασίας, το πρακτορείο λαμβάνει υπόψη τον χρόνο που το προσωπικό είναι πραγματικά διαθέσιμο για εργασία. Αυτός ο χρόνος ονομάζεται πρακτική δυναμικότητα και προκύπτει αφού αφαιρεθούν οι άδειες, τα διαλείμματα και οι άλλοι χρόνοι μη διαθεσιμότητας. Με βάση τον διαθέσιμο χρόνο, υπολογίζει επίσης το μέρος των κοινών λειτουργικών εξόδων που αναλογεί σε κάθε ώρα εργασίας.
Για το συγκεκριμένο ασφαλιστήριο καταγράφει:
| Εργασία | Χρόνος |
|---|---|
| Συνολικός χρόνος ιδιοκτήτη | 60 λεπτά |
| Συνολικός χρόνος διοικητικής υποστήριξης | 30 λεπτά |
| Συνολικός χρόνος | 90 λεπτά |
Ο χρόνος αυτός καλύπτει τις σχετικές ενέργειες σύναψης και την εξυπηρέτηση που έχουμε συμπεριλάβει στο εξεταζόμενο δωδεκάμηνο.
Από την πρόχειρη εκτίμηση στην ολοκληρωμένη κοστολόγηση
Ας υποθέσουμε ότι το πρακτορείο υπολογίζει αρχικά μόνο την εργασία του διοικητικού υπαλλήλου και 2 € από πρόσθετα άμεσα έξοδα, παραλείποντας τον χρόνο του ιδιοκτήτη και τις κοινές επιβαρύνσεις.
Η σύγκριση αποκαλύπτει τη διαφορά:
| Στοιχείο κόστους | Ελλιπής κοστολόγηση | Ολοκληρωμένη κοστολόγηση με TDABC |
|---|---|---|
| Χρόνος ιδιοκτήτη: 60 λεπτά | 0,00 € | 24,00 € |
| Χρόνος διοικητικής υποστήριξης: 30 λεπτά | 6,00 € | 6,00 € |
| Πρόσθετα άμεσα έξοδα | 2,00 € | 2,00 € |
| Έμμεσα λειτουργικά έξοδα | 0,00 € | 9,00 € |
| Αναλογούσες αποσβέσεις | 0,00 € | 3,00 € |
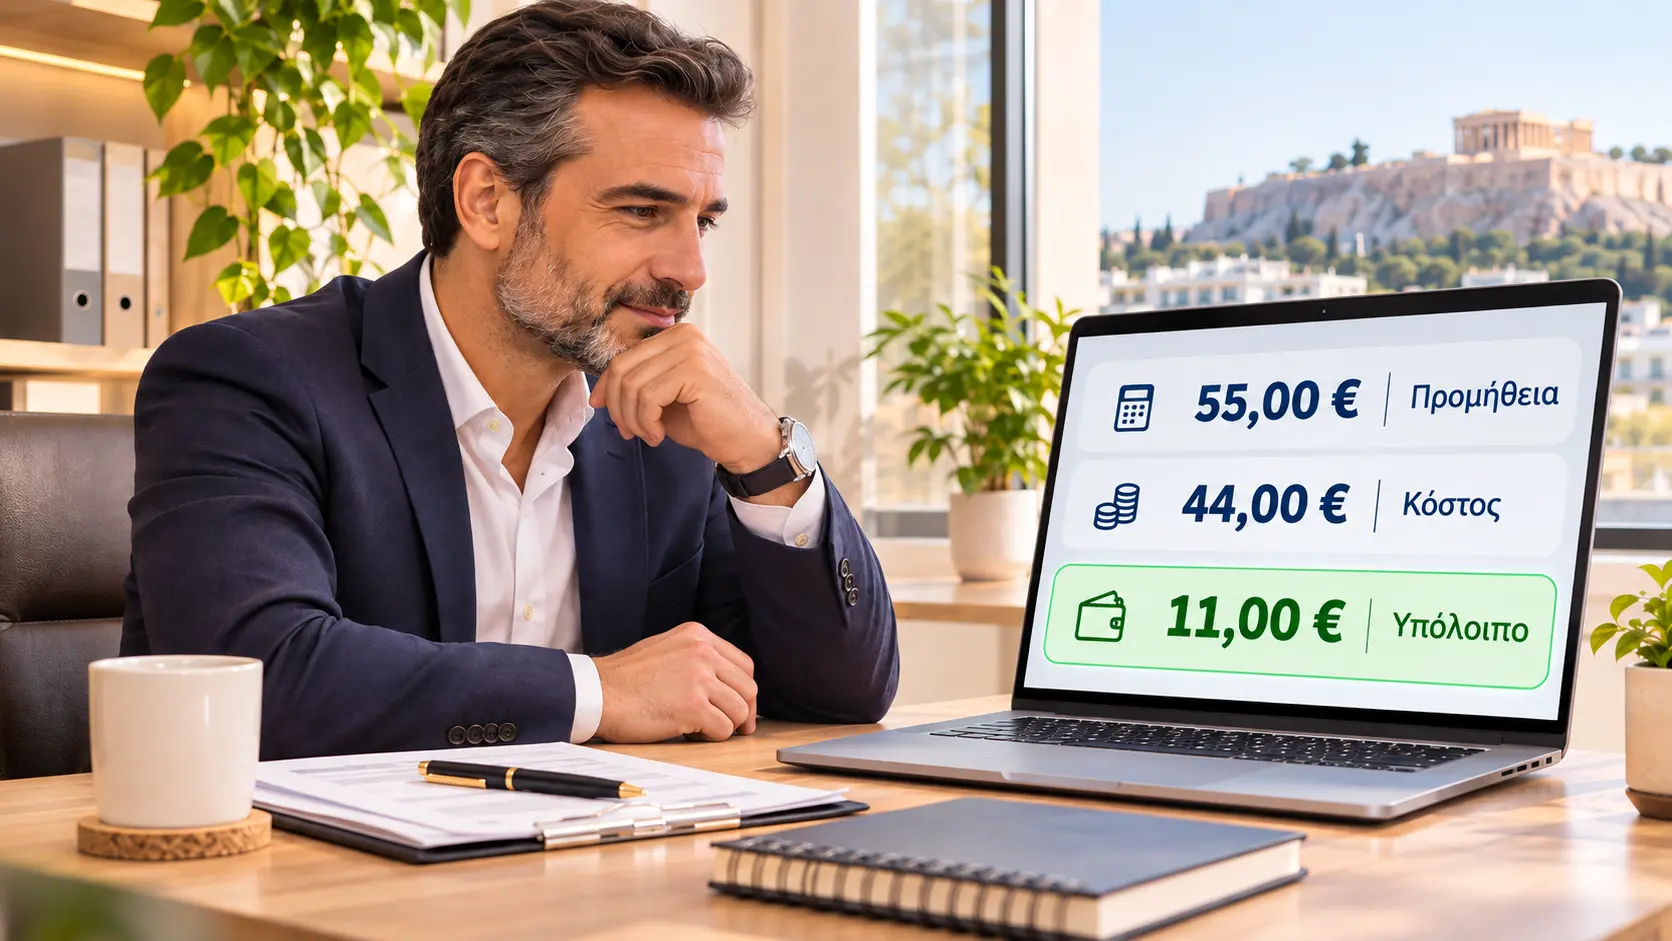
| Συνολικό κόστος υπηρεσίας | 8,00 € | 44,00 € |
| Υποθετική προμήθεια | 55,00 € | 55,00 € |
| Υπόλοιπο μετά τα καταγεγραμμένα κόστη | 47,00 € | 11,00 € |
Οι υπολογισμοί είναι:
- Εργασία ιδιοκτήτη: 1 ώρα × 24 € = 24 €.
- Διοικητική υποστήριξη: 0,5 ώρα × 12 € = 6 €.
- Έμμεσα έξοδα: 1,5 ώρες × 6 € = 9 €.
- Αποσβέσεις: 1,5 ώρες × 2 € = 3 €.
- Πρόσθετα άμεσα έξοδα: 2 €.
Συνολικό κόστος: 24 + 6 + 9 + 3 + 2 = 44 €.
Αν η προμήθεια ανέρχεται σε 55 €, το υπόλοιπο μετά τα επιμερισμένα κόστη της συγκεκριμένης υπηρεσίας διαμορφώνεται σε:
55 € − 44 € = 11 €.
Αυτό δεν αποτελεί αυτομάτως το καθαρό λογιστικό κέρδος του πρακτορείου. Πρόκειται για αποτέλεσμα της συγκεκριμένης υπηρεσίας, με βάση το εύρος των δαπανών και την περίοδο που περιλαμβάνει το υποθετικό μοντέλο.
Η διαφορά, όμως, είναι σημαντική: η ελλιπής εκτίμηση εμφανίζει υπόλοιπο 47 €, ενώ η ολοκληρωμένη κοστολόγηση αποκαλύπτει ότι απομένουν 11 €.
Με αυτή την πληροφορία μπορείτε να εξετάσετε εάν ο χρόνος που απαιτεί η υπηρεσία είναι δικαιολογημένος, εάν υπάρχουν περιττές επαναλήψεις και ποιες διαδικασίες μπορείτε να οργανώσετε καλύτερα.
Και στις ανανεώσεις ασφαλιστηρίων; Το κόστος μπορεί να αλλάξει σημαντικά
Μία ανανέωση ασφαλιστηρίου δεν απαιτεί απαραίτητα τις ίδιες εργασίες με τη σύναψη νέας ασφάλισης.
Σε ορισμένες περιπτώσεις ο πελάτης διατηρεί τις υπάρχουσες καλύψεις και η διαδικασία ολοκληρώνεται γρήγορα. Σε άλλες, χρειάζεται επανεξέταση των αναγκών του, σύγκριση προτάσεων ή περισσότερη επικοινωνία.
Ας χρησιμοποιήσουμε τους ίδιους υποθετικούς συντελεστές κόστους με το προηγούμενο παράδειγμα.
Για την ανανέωση ενός ετήσιου ασφαλιστηρίου αυτοκινήτου, μαζί με την εξυπηρέτηση του αντίστοιχου επόμενου δωδεκαμήνου, υποθέτουμε:
| Στοιχείο | Υπολογισμός | Κόστος |
|---|---|---|
| Χρόνος ιδιοκτήτη | 15 λεπτά × 24 €/ώρα | 6,00 € |
| Διοικητική υποστήριξη | 15 λεπτά × 12 €/ώρα | 3,00 € |
| Έμμεσα λειτουργικά έξοδα | 0,5 ώρα × 6 €/ώρα | 3,00 € |
| Αναλογούσες αποσβέσεις | 0,5 ώρα × 2 €/ώρα | 1,00 € |
| Πρόσθετα άμεσα έξοδα | — | 1,00 € |
| Συνολικό κόστος ανανέωσης | — | 14,00 € |
| Υποθετική προμήθεια ανανέωσης | — | 22,00 € |
| Υπόλοιπο μετά τα επιμερισμένα κόστη | — | 8,00 € |
Στο συγκεκριμένο υποθετικό παράδειγμα, η ανανέωση έχει χαμηλότερο συνολικό κόστος από τη νέα σύναψη.
Αυτό δεν σημαίνει ότι κάθε ανανέωση είναι αυτομάτως πιο κερδοφόρα. Η προμήθεια, ο πραγματικός χρόνος και οι ανάγκες του πελάτη μπορεί να διαφέρουν.
Η αξία της κοστολόγησης είναι ότι σας επιτρέπει να διαπιστώσετε αυτές τις διαφορές με στοιχεία από το δικό σας πρακτορείο.
Τι γίνεται με τον χρόνο για προσφορές ασφαλιστικών υπηρεσιών που δεν οδηγούν σε συμβόλαιο;
Δεν καταλήγει κάθε ενδιαφερόμενος πελάτης σε νέα ασφαλιστική σύμβαση.
Ωστόσο, για να του δώσετε προσφορά, μπορεί να έχετε αφιερώσει χρόνο στη συγκέντρωση πληροφοριών, στην αναζήτηση λύσεων και στην επικοινωνία μαζί του.
Ο χρόνος αυτός έχει κόστος, ακόμη και αν δεν εισπράξετε προμήθεια.
Ας υποθέσουμε ότι σε μια περίοδο το γραφείο σας προετοιμάζει 20 νέες προσφορές, αλλά μόνο 10 καταλήγουν σε ασφαλιστήρια.
Αν κάθε προσφορά απαιτεί 20 λεπτά και η σχετική ώρα εργασίας κοστίζει 24 €, το κόστος προετοιμασίας όλων των προσφορών είναι:
20 προσφορές × (20/60 ώρες) × 24 € = 160 €.
Με μια τεκμηριωμένη κατανομή αποκλειστικά στις 10 επιτυχημένες συμβάσεις, το κόστος απόκτησης που αναλογεί σε κάθε επιτυχημένη σύμβαση θα ήταν 16 €, αντί για 8 € αν λαμβάνατε υπόψη μόνο τις 10 επιτυχημένες προσφορές.
Πρόκειται για επιμέρους υποθετικό παράδειγμα, ανεξάρτητο από τους προηγούμενους πίνακες.
Μπορείτε επίσης να παρακολουθείτε αυτό το κόστος χωριστά ανά κανάλι προσέλκυσης πελατών. Σε κάθε περίπτωση, πρέπει να επιλέξετε συνεπή τρόπο καταλογισμού ώστε να μην το υπολογίσετε δύο φορές.
Affordable Costing: Έτοιμη παραμετροποίηση για ασφαλιστικά πρακτορεία και γραφεία μεσιτείας
Η κοστολόγηση γίνεται ευκολότερη όταν δεν χρειάζεται να δημιουργήσετε από την αρχή την κοστολογική δομή της επιχείρησής σας.
Στην πλατφόρμα Affordable Costing, όταν επιλέξετε την κατηγορία «Ασφαλιστικές υπηρεσίες», αποκτάτε έτοιμες λίστες για όλες τις οντότητες κοστολόγησης, ειδικά προσαρμοσμένες στη λειτουργία επιχειρήσεων ασφαλιστικής διαμεσολάβησης.
Οι λίστες αυτές αποτελούν αφετηρία για τη δική σας κοστολόγηση. Μπορείτε να τις προσαρμόσετε ανάλογα με τις υπηρεσίες σας, το προσωπικό σας και τις πραγματικές δαπάνες του γραφείου σας.
Έξοδα προσαρμοσμένα στη λειτουργία του ασφαλιστικού γραφείου
Η έτοιμη λίστα εξόδων περιλαμβάνει δαπάνες όπως οι αμοιβές ασφαλιστικών συμβούλων και γραμματειακής υποστήριξης, οι συνδρομές λογισμικού, η επαγγελματική αστική ευθύνη, τα έξοδα πιστοποίησης και κατάρτισης προσωπικού, η συντήρηση εξοπλισμού και οι υπηρεσίες επικοινωνίας.
Με αυτόν τον τρόπο έχετε μια οργανωμένη βάση για να καταγράψετε τα σχετικά έξοδά σας και να συμπεριλάβετε όσα ενδεχομένως θα παραλείπατε.
Δεν χρειάζεται να χρησιμοποιήσετε κάθε διαθέσιμη κατηγορία εξόδου. Επιλέγετε εκείνες που αντιστοιχούν πραγματικά στην επιχείρησή σας και προσθέτετε όσες άλλες χρειάζεστε.
Πάγια περιουσιακά στοιχεία και αποσβέσεις
Το Affordable Costing διαθέτει επίσης παραμετροποιημένη λίστα παγίων, στην οποία περιλαμβάνονται υπολογιστές, εκτυπωτές, συστήματα backup, έπιπλα γραφείου και άλλος εξοπλισμός που μπορεί να χρησιμοποιεί ένα ασφαλιστικό πρακτορείο.
Αυτό σας βοηθά να καταγράψετε τα πάγια που πραγματικά διαθέτετε και να ενσωματώσετε τις αναλογούσες αποσβέσεις στο κόστος των δραστηριοτήτων σας.
Έτσι, δεν περιορίζετε την κοστολόγηση μόνο στα έξοδα που πληρώνετε κάθε μήνα.
Δραστηριότητες: Καταγράφετε τον χρόνο που καταναλώνει η επιχείρησή σας
Η πλατφόρμα διαθέτει έτοιμη δομή δραστηριοτήτων για την κατηγορία «Ασφαλιστικές υπηρεσίες».
Η καταγραφή τους αποσκοπεί στον προσδιορισμό του συνολικού χρόνου που αφιερώνει η επιχείρησή σας σε κάθε δραστηριότητα κατά την περίοδο κοστολόγησης.
Για να υπολογίσετε αυτόν τον χρόνο, καταγράψτε πόσες φορές πραγματοποιήσατε κάθε δραστηριότητα και πόσο χρόνο απαιτούν οι επιμέρους διαδικασίες της.
Αυτή η πληροφορία βοηθά να κατανείμετε με μεγαλύτερη ακρίβεια τα λειτουργικά έξοδα του γραφείου σας στις δραστηριότητές του, χρησιμοποιώντας τον χρόνο εργασίας ως βάση υπολογισμού, όπου αυτό είναι κατάλληλο.
Με αυτόν τον τρόπο συνδέετε τις δαπάνες με τον πραγματικό τρόπο λειτουργίας του ασφαλιστικού γραφείου σας.
Υποδοχείς κόστους: Υπολογίζετε χωριστά το κόστος κάθε ασφαλιστικής υπηρεσίας
Οι υποδοχείς κόστους (cost objects) είναι οι συγκεκριμένες υπηρεσίες για τις οποίες θέλετε να υπολογίσετε το κόστος παροχής τους, όπως είναι η έκδοση ενός νέου ασφαλιστηρίου αυτοκινήτου ή η ανανέωση ενός ασφαλιστηρίου κατοικίας.
Η έτοιμη παραμετροποίηση περιλαμβάνει, μεταξύ άλλων:
- Έκδοση νέου συμβολαίου αυτοκινήτου — κόστος ανά συμβόλαιο.
- Έκδοση νέου συμβολαίου κατοικίας — κόστος ανά συμβόλαιο.
- Έκδοση νέου συμβολαίου υγείας — κόστος ανά συμβόλαιο.
- Έκδοση νέου συμβολαίου ζωής ή συνταξιοδοτικού — κόστος ανά συμβόλαιο.
- Έκδοση νέου συμβολαίου επιχείρησης — κόστος ανά συμβόλαιο.
- Ανανέωση συμβολαίου αυτοκινήτου — κόστος ανά συμβόλαιο.
- Ανανέωση συμβολαίου κατοικίας — κόστος ανά συμβόλαιο.
- Ανανέωση συμβολαίου υγείας ή ζωής — κόστος ανά συμβόλαιο.
- Ανανέωση συμβολαίου επιχείρησης — κόστος ανά συμβόλαιο.
- Ασφαλιστική συμβουλευτική ιδιώτη — κόστος ανά συμβουλευτική.
- Ανάλυση κινδύνων επιχείρησης — κόστος ανά ανάλυση.
- Σχεδιασμός ασφαλιστικού προγράμματος — κόστος ανά σχεδιασμό.
Οι συγκεκριμένες ονομασίες αναφέρονται στην υπηρεσία διαμεσολάβησης ή υποστήριξης που παρέχει το γραφείο και όχι στο κόστος ανάληψης του ασφαλιστικού κινδύνου από την ασφαλιστική εταιρεία.
Μπορείτε να προσαρμόσετε τη λίστα των υποδοχέων κόστους στις ανάγκες του ασφαλιστικού γραφείου σας, προσθέτοντας υπηρεσίες που θέλετε να κοστολογείτε ξεχωριστά. Για παράδειγμα, μπορείτε να δημιουργήσετε έναν υποδοχέα κόστους για την τροποποίηση ασφαλιστηρίων ή για την υποστήριξη ασφαλισμένων κατά τη διαδικασία αποζημίωσης.
Αν αυτές οι εργασίες έχουν ήδη ενσωματωθεί στο κόστος εξυπηρέτησης ενός συμβολαίου, δεν πρέπει να τις καταλογίσετε για δεύτερη φορά.
Ποιες παγίδες μπορούν να αλλοιώσουν την κοστολόγηση των ασφαλιστικών υπηρεσιών;
Ακόμη και αν γνωρίζετε τα συνολικά έξοδα του ασφαλιστικού γραφείου σας, ορισμένες παραλείψεις και λάθη στον υπολογισμό του κόστους μπορεί να σας οδηγήσουν σε λανθασμένα συμπεράσματα για την κερδοφορία κάθε υπηρεσίας.
Παραλείπετε τις αποσβέσεις
Ο εξοπλισμός που χρησιμοποιείτε σήμερα εξακολουθεί να έχει κόστος, ακόμη και αν τον αγοράσατε πριν από δύο χρόνια.
Αν δεν συνυπολογίσετε τις αναλογούσες αποσβέσεις των υπολογιστών, των εκτυπωτών και των άλλων παγίων, θα υποεκτιμήσετε το κόστος των υπηρεσιών που αξιοποιούν αυτούς τους πόρους.
Δεν υπολογίζετε τον χρόνο σας ως ιδιοκτήτης
Ένας αυτοαπασχολούμενος ασφαλιστικός πράκτορας μπορεί να πραγματοποιεί μόνος του σχεδόν όλες τις εργασίες του γραφείου.
Αν δεν υπολογίσει την οικονομική αξία της προσωπικής του εργασίας, ενδέχεται να εμφανίζει μια υπηρεσία ως ιδιαίτερα κερδοφόρα, ενώ στην πραγματικότητα αποφέρει περιορισμένη ανταμοιβή για τον χρόνο που απαιτεί.
Παρακολουθείτε μόνο τη σύναψη και όχι τη μεταγενέστερη εξυπηρέτηση
Η εργασία δεν τελειώνει πάντοτε με την έκδοση του ασφαλιστηρίου.
Ερωτήσεις πελατών, αλλαγές στοιχείων, τροποποιήσεις καλύψεων και υποστήριξη σε ζημιές μπορεί να απαιτούν πρόσθετο χρόνο.
Καταγράψτε αυτόν τον χρόνο και συνυπολογίστε τον στο κόστος της ασφαλιστικής υπηρεσίας στην οποία αντιστοιχεί, όπως είναι η έκδοση ενός νέου ασφαλιστηρίου ή η ανανέωσή του.
Αντιμετωπίζετε όλα τα ασφαλιστήρια σαν να απαιτούν την ίδια εργασία
Ένα ασφαλιστήριο που απαιτεί εξειδικευμένη ανάλυση αναγκών και επανειλημμένες επικοινωνίες δεν καταναλώνει απαραίτητα τους ίδιους πόρους με μια απλή ανανέωση.
Καταγράψτε τον χρόνο που απαιτεί κάθε ασφαλιστική υπηρεσία σας και υπολογίστε ξεχωριστά το κόστος της, λαμβάνοντας υπόψη τις διαφορές στις εργασίες που χρειάζονται για την παροχή της.
Αγνοείτε τις προσφορές που δεν μετατρέπονται σε συμβόλαια
Ο χρόνος προετοιμασίας ανεπιτυχών προσφορών παραμένει πραγματικό κόστος προσέλκυσης πελατών.
Αν τον παραλείψετε, μπορεί να υποεκτιμήσετε το συνολικό κόστος απόκτησης νέων συμβολαίων.
Δεν επιμερίζετε σωστά τα κοινά έξοδα
Ενοίκιο, τηλεπικοινωνίες, λογισμικό και διοικητική υποστήριξη εξυπηρετούν διαφορετικές δραστηριότητες.
Επιλέξτε την κατάλληλη βάση κατανομής εξόδων και αποφύγετε τόσο την παράλειψη όσο και τη διπλή προσθήκη της ίδιας δαπάνης.
Συγχέετε την παραγωγή ασφαλίστρων με το εισόδημά σας
Το ποσό των ασφαλίστρων που αντιστοιχεί στα συμβόλαια του πελατολογίου σας δεν ταυτίζεται με τις προμήθειες του γραφείου.
Για να εξετάσετε την κερδοφορία σας, χρησιμοποιήστε τα πραγματικά έσοδα της επιχείρησής σας που αντιστοιχούν στις υπηρεσίες σας και στην περίοδο κοστολόγησης.
Παραλείπετε τον μη εκπιπτόμενο ΦΠΑ των εξόδων σας
Οι ασφαλιστικές εργασίες και οι συναφείς υπηρεσίες ασφαλιστικής πρακτόρευσης και μεσιτείας απαλλάσσονται κατ’ αρχήν από τον ΦΠΑ.
Όταν ο ΦΠΑ μιας αγοράς δεν εκπίπτει, το ποσό αυτό μπορεί να αποτελεί μέρος του κόστους που βαρύνει το γραφείο.
Εξετάστε τη φορολογική μεταχείριση με τον λογιστή σας, ιδιαίτερα εάν η επιχείρησή σας πραγματοποιεί και άλλες δραστηριότητες.
Πώς μετατρέπετε τα αποτελέσματα της κοστολόγησης σε καλύτερες επιχειρηματικές αποφάσεις;
Η γνώση του κόστους ανά υπηρεσία σάς βοηθά να αξιολογήσετε την πραγματική απόδοση διαφορετικών δραστηριοτήτων του πρακτορείου σας.
Μπορεί, για παράδειγμα, να διαπιστώσετε ότι ορισμένες διαδικασίες απαιτούν πολλές επαναλήψεις εξαιτίας ελλιπών δικαιολογητικών. Σε αυτή την περίπτωση μπορείτε να βελτιώσετε τον τρόπο συλλογής των στοιχείων.
Μπορεί επίσης να εντοπίσετε ότι η ανανέωση συγκεκριμένων κατηγοριών συμβολαίων απαιτεί πολύ περισσότερο χρόνο απ’ όσο υπολογίζατε. Τότε μπορείτε να οργανώσετε καλύτερα την επικοινωνία και τις υπενθυμίσεις προς τους ασφαλισμένους.
Η κοστολόγηση δεν απαιτεί να περιορίσετε τις ουσιαστικές υπηρεσίες ή τις νόμιμες υποχρεώσεις σας προς τον πελάτη. Σας επιτρέπει να εντοπίσετε περιττές καθυστερήσεις και αναποτελεσματικές διαδικασίες, διατηρώντας την ποιότητα εξυπηρέτησης.
Με τις αναφορές κόστους και κερδοφορίας του Affordable Costing μπορείτε να εξετάζετε την απόδοση των υποδοχέων κόστους που έχετε ορίσει και να επικαιροποιείτε την κοστολόγησή σας όταν μεταβάλλονται οι χρόνοι, τα έξοδα ή οι εργασίες του γραφείου σας.
Ο στόχος δεν είναι απλώς να γνωρίζετε πόσα ξοδεύει συνολικά το ασφαλιστικό πρακτορείο σας. Είναι να γνωρίζετε ποιες υπηρεσίες καταναλώνουν τους πόρους σας και τι οικονομικό αποτέλεσμα αποφέρουν.
Συχνές ερωτήσεις για την κοστολόγηση ασφαλιστικών υπηρεσιών
Πώς μπορώ να κοστολογήσω τις ασφαλιστικές υπηρεσίες που παρέχω;
Για να κοστολογήσετε τις ασφαλιστικές υπηρεσίες σας, ξεκινήστε επιλέγοντας ποιες θέλετε να εξετάσετε, όπως η έκδοση ενός νέου ασφαλιστηρίου αυτοκινήτου ή η ανανέωση ενός ασφαλιστηρίου κατοικίας.
Στη συνέχεια, ορίστε την περίοδο κοστολόγησης και καταγράψτε τα έξοδα και τις αποσβέσεις του εξοπλισμού που αφορούν τη συγκεκριμένη περίοδο. Υπολογίστε επίσης πόσες φορές παρείχατε κάθε υπηρεσία και πόσο χρόνο εργασίας απαιτούσε. Με βάση αυτά τα στοιχεία, υπολογίστε το κόστος που αναλογεί σε καθεμία.
Το Affordable Costing χρησιμοποιεί τη μεθοδολογία Time-Driven Activity-Based Costing (TDABC), η οποία βασίζεται στον χρόνο εργασίας για τον υπολογισμό του κόστους. Για να σας διευκολύνει, παρέχει έτοιμες λίστες εξόδων, παγίων, δραστηριοτήτων και υποδοχέων κόστους, ειδικά προσαρμοσμένες για τα ασφαλιστικά γραφεία.
Ποια έξοδα πρέπει να συμπεριλάβω στην κοστολόγηση του ασφαλιστικού πρακτορείου μου;
Στην κοστολόγηση ενός ασφαλιστικού πρακτορείου πρέπει να συμπεριλάβετε τις δαπάνες που συνδέονται με την παροχή των ασφαλιστικών υπηρεσιών του.
Σε αυτές μπορεί να περιλαμβάνονται οι αμοιβές εργαζομένων, η οικονομική αξία της εργασίας του ιδιοκτήτη, οι εργοδοτικές και λοιπές σχετικές εισφορές, το ενοίκιο, οι τηλεπικοινωνίες, το λογισμικό διαχείρισης συμβολαίων, η λογιστική υποστήριξη, η επαγγελματική ασφάλιση, η κατάρτιση και οι αποσβέσεις εξοπλισμού.
Προσθέστε και κάθε άλλο σχετικό άμεσο ή έμμεσο έξοδο που πράγματι βαρύνει την επιχείρησή σας. Κατανείμετε τις κοινές δαπάνες στις κατάλληλες δραστηριότητες, αποφεύγοντας τη διπλή καταχώριση.
Πώς υπολογίζω το κόστος έκδοσης ενός νέου ασφαλιστηρίου;
Για να υπολογίσετε το κόστος διαμεσολάβησης για ένα νέο ασφαλιστήριο, καταγράψτε τις εργασίες που πραγματοποιεί το γραφείο σας, από την αρχική επικοινωνία μέχρι την ολοκλήρωση της σύναψης και προσδιορίστε τον χρόνο κάθε εργαζομένου που συμμετέχει.
Υπολογίστε το κόστος αυτού του χρόνου και προσθέστε τα σχετικά άμεσα έξοδα, την αναλογία των κοινών λειτουργικών εξόδων και τις αποσβέσεις που δεν έχουν ήδη συμπεριληφθεί στα έξοδα.
Συμπεριλάβετε επίσης το κόστος των εργασιών εξυπηρέτησης του ασφαλισμένου που πραγματοποιείτε κατά την περίοδο κοστολόγησης. Στη συνέχεια, συγκρίνετε το συνολικό κόστος με τα έσοδα προμήθειας που αντιστοιχούν στην ίδια χρονική περίοδο.
Πώς υπολογίζω το κόστος ανανέωσης ενός ασφαλιστηρίου;
Για να υπολογίσετε το κόστος ανανέωσης ενός ασφαλιστηρίου, καταγράψτε πόσο χρόνο αφιερώνετε στον έλεγχο των αναγκών του πελάτη, στην επικοινωνία μαζί του, σε ενδεχόμενες αλλαγές καλύψεων και στην ολοκλήρωση της ανανέωσης. Συνυπολογίστε επίσης τον χρόνο εξυπηρέτησης του ασφαλισμένου κατά την περίοδο της κοστολόγησης.
Στη συνέχεια, καταλογίστε το κόστος εργασίας, τα άμεσα έξοδα, τα έμμεσα λειτουργικά έξοδα και τις αναλογούσες αποσβέσεις.
Η ανανέωση πρέπει να εξετάζεται χωριστά από τη σύναψη νέου ασφαλιστηρίου, επειδή μπορεί να απαιτεί διαφορετικό χρόνο και να αποφέρει διαφορετική προμήθεια. Χρησιμοποιήστε τα πραγματικά στοιχεία της δικής σας επιχείρησης και μην υποθέτετε ότι κάθε ανανέωση είναι λιγότερο δαπανηρή.
Πώς μπορώ να υπολογίσω αν μια ασφαλιστική υπηρεσία είναι κερδοφόρα;
Για να αξιολογήσετε την κερδοφορία μιας ασφαλιστικής υπηρεσίας, συγκρίνετε τα έσοδα προμηθειών ή άλλων νόμιμων συμφωνημένων αμοιβών που αντιστοιχούν στην υπηρεσία με το κόστος παροχής της κατά την ίδια χρονική περίοδο.
Το κόστος πρέπει να περιλαμβάνει τις σχετικές δαπάνες ανθρώπινης εργασίας, τα άμεσα έξοδα, τα έμμεσα λειτουργικά έξοδα και τις αποσβέσεις, με συνεπή τρόπο επιμερισμού.
Η διαφορά δείχνει το οικονομικό αποτέλεσμα της συγκεκριμένης υπηρεσίας στο επίπεδο ανάλυσης που έχετε επιλέξει. Δεν ταυτίζεται απαραίτητα με το καθαρό λογιστικό κέρδος ολόκληρης της επιχείρησης.
Πρέπει να υπολογίζω και τον δικό μου χρόνο ως αυτοαπασχολούμενος ασφαλιστικός πράκτορας;
Ναι. Εφόσον εργάζεστε στο ασφαλιστικό πρακτορείο σας, ο χρόνος σας αποτελεί οικονομικό πόρο που καταναλώνουν οι υπηρεσίες σας, ακόμη και αν δεν λαμβάνετε ξεχωριστό μισθό.
Για την εσωτερική κοστολόγηση μπορείτε να ορίσετε μια εύλογη αμοιβή για την εργασία που προσφέρετε και να την κατανείμετε στις αντίστοιχες δραστηριότητες του πρακτορείου σας με βάση τον χρόνο τους.
Το Affordable Costing διαθέτει ειδική ενότητα «Αμοιβή Επιχειρηματία». Εάν η προσωπική σας αμοιβή έχει ήδη καταχωριστεί ως δαπάνη, δεν πρέπει να την προσθέσετε δεύτερη φορά.
Γιατί πρέπει να συμπεριλάβω τις αποσβέσεις στην κοστολόγηση των ασφαλιστικών υπηρεσιών;
Οι αποσβέσεις αποτυπώνουν την κατανομή του κόστους ενός παγίου κατά την περίοδο που το χρησιμοποιεί η επιχείρηση.
Ένα ασφαλιστικό γραφείο μπορεί να χρησιμοποιεί υπολογιστές, εκτυπωτές, εξοπλισμό τηλεδιασκέψεων και έπιπλα για πολλές ασφαλιστικές υπηρεσίες.
Ακόμη και αν δεν πληρώνετε νέα αγορά εξοπλισμού μέσα στην περίοδο κοστολόγησης, εξακολουθείτε να χρησιμοποιείτε τα υπάρχοντα πάγια. Αν παραλείψετε τις αναλογούσες αποσβέσεις, το κόστος των υπηρεσιών σας μπορεί να εμφανιστεί χαμηλότερο από το πραγματικό οικονομικό κόστος τους.
Πώς κατανέμω το ενοίκιο και τα κοινά έξοδα του ασφαλιστικού γραφείου στις ασφαλιστικές υπηρεσίες;
Για να κατανείμετε το ενοίκιο και τα υπόλοιπα κοινά έξοδα του ασφαλιστικού γραφείου σας, υπολογίστε ποιο μέρος τους αναλογεί σε κάθε ασφαλιστική υπηρεσία.
Για παράδειγμα, μπορείτε να χρησιμοποιήσετε τον χρόνο εργασίας που απαιτεί κάθε υπηρεσία για να κατανείμετε τα έξοδα που συνδέονται με τη λειτουργία του γραφείου. Για ορισμένα έξοδα, όπως η χρήση συγκεκριμένου εξοπλισμού, μπορεί να χρειάζεται διαφορετικός τρόπος κατανομής.
Προσέξτε να μην υπολογίσετε το ίδιο έξοδο δύο φορές. Αν έχετε ήδη συμπεριλάβει το ενοίκιο ή άλλα κοινά έξοδα στο κόστος ανά ώρα εργασίας, δεν χρειάζεται να τα προσθέσετε ξανά στο κόστος της ασφαλιστικής υπηρεσίας.
Μπορώ να χρησιμοποιήσω το Affordable Costing χωρίς να γνωρίζω λογιστική ή κοστολόγηση;
Ναι. Το Affordable Costing έχει σχεδιαστεί για μικρές επιχειρήσεις και αυτοαπασχολούμενους επαγγελματίες που θέλουν να υπολογίζουν το κόστος των υπηρεσιών τους χωρίς να χρειάζονται εξειδικευμένες γνώσεις λογιστικής κόστους.
Για την κατηγορία «Ασφαλιστικές υπηρεσίες» παρέχει έτοιμες λίστες εξόδων, παγίων περιουσιακών στοιχείων, δραστηριοτήτων και υποδοχέων κόστους, τις οποίες μπορείτε να προσαρμόσετε στη δική σας επιχείρηση.
Θα χρειαστεί να γνωρίζετε τις πραγματικές δαπάνες του γραφείου σας, τις εργασίες που πραγματοποιείτε, τον χρόνο που αφιερώνετε σε καθεμία από αυτές και τις ασφαλιστικές υπηρεσίες που θέλετε να κοστολογήσετε. Η πλατφόρμα σάς καθοδηγεί στη διαδικασία, ενώ διαθέτει και εκπαιδευτικό υλικό για κάθε βήμα της κοστολόγησης.