Τρεις μεταφορές από το αεροδρόμιο, μία ιδιωτική διαδρομή με minibus και μια ημερήσια εκδρομή. Το πρόγραμμα είναι γεμάτο, οι πελάτες έχουν εξυπηρετηθεί και τα έσοδα της ημέρας φαίνονται ικανοποιητικά. Γνωρίζετε, όμως, πόσο κέρδος άφησε πραγματικά καθεμία από αυτές τις υπηρεσίες;
Για πολλές επιχειρήσεις μεταφοράς επιβατών, η απάντηση δεν είναι τόσο απλή. Τα καύσιμα και τα διόδια είναι εύκολο να υπολογιστούν. Τι γίνεται, όμως, με τον χρόνο που ο οδηγός περιμένει στο αεροδρόμιο, τα χιλιόμετρα που διανύει χωρίς επιβάτες, τις αποσβέσεις του οχήματος ή τα έξοδα λειτουργίας της επιχείρησης;
Η σωστή κοστολόγηση υπηρεσιών μεταφοράς επιβατών υπολογίζει το συνολικό κόστος κάθε υπηρεσίας ξεχωριστά, συνδυάζοντας τα άμεσα έξοδα, τον πραγματικό χρόνο απασχόλησης, τις αποσβέσεις και τα αναλογούντα έμμεσα έξοδα.
Έτσι μπορείτε να αξιολογείτε την κερδοφορία κάθε διαδρομής και να διαμορφώνετε τις τιμές σας με βάση το κόστος που πραγματικά δημιουργεί η υπηρεσία, αντί να στηρίζεστε αποκλειστικά σε εμπειρικές εκτιμήσεις.
Γιατί το κόστος ανά χιλιόμετρο δεν αρκεί για την κοστολόγηση μιας μεταφοράς επιβατών;
Ας υποθέσουμε ότι η εταιρία σας πραγματοποιεί δύο μεταφορές επιβατών με το ίδιο minibus. Και στις δύο περιπτώσεις το όχημα διανύει συνολικά 80 χιλιόμετρα.
Στην πρώτη μεταφορά, ο οδηγός παραλαμβάνει αμέσως τους επιβάτες, ολοκληρώνει τη διαδρομή και επιστρέφει στην έδρα της επιχείρησης.
Στη δεύτερη μεταφορά, ο οδηγός περιμένει 50 λεπτά για την άφιξη των επιβατών και αντιμετωπίζει σημαντική κυκλοφοριακή συμφόρηση.
Παρότι τα χιλιόμετρα είναι ίδια, το κόστος των δύο υπηρεσιών μπορεί να διαφέρει σημαντικά, επειδή στη δεύτερη περίπτωση δεσμεύονται περισσότερες εργατοώρες και περισσότερος χρόνος διαθεσιμότητας του οχήματος.
Η σημασία αυτής της διαφοροποίησης τεκμηριώνεται και στην επιστημονική μελέτη των Petruccelli και Vuono (2025), η οποία εξετάζει πώς το πρόγραμμα λειτουργίας επηρεάζει το μοναδιαίο κόστος των οδικών δημόσιων μεταφορών.
Το συμπέρασμα που μπορεί να αξιοποιήσει μια ιδιωτική εταιρία μεταφοράς επιβατών είναι ουσιαστικό: δεν αρκεί να γνωρίζετε πόσα χιλιόμετρα διανύει ένα όχημα. Πρέπει να γνωρίζετε και πόσο χρόνο και ποιους πόρους δεσμεύει κάθε υπηρεσία.
Αντίστοιχα, μια μεταφορά VIP επιβατών, μια μεταφορά group με minibus και μια εκδρομή με τουριστικό λεωφορείο δεν πρέπει να επιβαρύνονται αυτομάτως με το ίδιο μέσο κόστος. Χρησιμοποιούν διαφορετικά οχήματα, ενδέχεται να απαιτούν διαφορετική προετοιμασία και έχουν διαφορετικές λειτουργικές ανάγκες.
Ποια έξοδα πρέπει να περιλαμβάνει η κοστολόγηση των υπηρεσιών μεταφοράς επιβατών;
Για να προσδιορίσετε το κόστος μιας διαδρομής, χρειάζεται να συνυπολογίσετε τις δαπάνες που προκαλεί άμεσα η υπηρεσία, αλλά και το μερίδιο του κόστους λειτουργίας της επιχείρησης που της αναλογεί.
Καύσιμα, συντήρηση και χιλιομετρικό κόστος
Το κόστος καυσίμων εξαρτάται από τα συνολικά χιλιόμετρα, την κατανάλωση του συγκεκριμένου οχήματος και την τιμή του καυσίμου.
Ένας βασικός υπολογισμός είναι:
Κόστος καυσίμων = Συνολικά χιλιόμετρα × Κατανάλωση (λίτρα/100 χλμ.) ÷ 100 × Τιμή ανά λίτρο
Στα συνολικά χιλιόμετρα πρέπει να περιλαμβάνονται, όπου αφορούν τη συγκεκριμένη υπηρεσία, τόσο οι διαδρομές με επιβάτες όσο και οι απαραίτητες μετακινήσεις χωρίς επιβάτες.
Επιπλέον, η χρήση του οχήματος προκαλεί φθορά στα ελαστικά, ανάγκες συντήρησης, αντικατάσταση λιπαντικών και επισκευές.
Ο οδηγός χρηματοοικονομικής μοντελοποίησης του Institute for Transportation and Development Policy (ITDP) διαχωρίζει τα κόστη που εξαρτώνται από τα χιλιόμετρα από εκείνα που συνδέονται με τον στόλο και τη γενικότερη λειτουργία της μεταφορικής επιχείρησης.
Αυτή η διάκριση βοηθά μια εταιρία να επιλέξει καταλληλότερο τρόπο κατανομής των εξόδων της στις υπηρεσίες που παρέχει.
Χρόνος απασχόλησης οδηγών και συνοδών
Ο χρόνος του οδηγού αποτελεί σημαντικό στοιχείο κόστους ακόμη και όταν το όχημα δεν μεταφέρει επιβάτες.
Για παράδειγμα, σε μία μεταφορά από αεροδρόμιο, η συνολική απασχόληση μπορεί να περιλαμβάνει την προετοιμασία του οχήματος, τη μετάβαση στο σημείο παραλαβής, την αναμονή, την επιβίβαση, την πραγματική μεταφορά και την επιστροφή.
Εφόσον απαιτείται συνοδός, πρέπει να συνυπολογίζεται και το αντίστοιχο κόστος εργασίας.
Το κόστος ανά ώρα προκύπτει από το συνολικό κόστος απασχόλησης του οδηγού, συμπεριλαμβανομένων των εργοδοτικών εισφορών, διαιρούμενο με την παραγωγική δυναμικότητά του, δηλαδή τις ώρες που είναι πραγματικά διαθέσιμος για εργασία, αφού αφαιρεθούν άδειες, διαλείμματα και άλλοι χρόνοι μη διαθεσιμότητας.
Επομένως, ο χρόνος μεταφοράς του πελάτη και ο συνολικός χρόνος που απαιτεί η υπηρεσία δεν είναι απαραίτητα το ίδιο πράγμα.
Αποσβέσεις οχημάτων και εξοπλισμού
Ένα minibus που αγοράσατε πριν από δύο χρόνια εξακολουθεί να δημιουργεί κόστος για την επιχείρησή σας, ακόμη και αν η αγορά του έχει ήδη εξοφληθεί.
Η αξία του οχήματος καταναλώνεται οικονομικά κατά τη διάρκεια της ωφέλιμης ζωής του. Το κόστος αυτό πρέπει να υπολογίζεται μέσω της απόσβεσης και να κατανέμεται κατάλληλα στις υπηρεσίες που χρησιμοποιούν το συγκεκριμένο όχημα.
Το ίδιο μπορεί να ισχύει για τις επαγγελματικές μετατροπές, τον ειδικό εξοπλισμό και άλλα πάγια της επιχείρησης.
Δεν υπολογίζονται όλες οι αγορές εξοπλισμού ως πάγια που αποσβένονται. Για παράδειγμα, η αγορά ενός minibus αποτελεί επένδυση της οποίας το κόστος κατανέμεται στα χρόνια χρήσης του μέσω των αποσβέσεων. Αντίθετα, η αγορά μικρής αξίας εξοπλισμού, όπως ορισμένα εργαλεία ή αναλώσιμα, μπορεί να καταχωριστεί απευθείας στα έξοδα της επιχείρησης, ανάλογα με τους ισχύοντες λογιστικούς και φορολογικούς κανόνες.
Έμμεσα και διοικητικά έξοδα
Το γραφείο της εταιρίας σας, το λογιστήριο, οι συνδρομές σε συστήματα κρατήσεων, τα έξοδα προώθησης και το διοικητικό προσωπικό υποστηρίζουν τις υπηρεσίες μεταφοράς που παρέχετε.
Παρότι δεν είναι πάντοτε δυνατό να τα συνδέσετε άμεσα με μία συγκεκριμένη διαδρομή, αποτελούν πραγματικές δαπάνες της επιχείρησης.
Η κοστολόγηση πρέπει να προβλέπει τεκμηριωμένη κατανομή τους στις υπηρεσίες, με κατάλληλους συντελεστές ανάλογα με τη φύση του εξόδου.
Τα συχνότερα λάθη στην κοστολόγηση της μεταφοράς επιβατών
1. Υπολογίζετε τα καύσιμα και τον οδηγό, αλλά ξεχνάτε την απόσβεση του οχήματος
Μια εταιρία που χρησιμοποιεί ιδιόκτητο minibus μπορεί να θεωρεί ότι η διαδρομή αφήνει ικανοποιητικό κέρδος επειδή έχει ήδη πληρώσει την αγορά του οχήματος.
Ωστόσο, η οικονομική κατανάλωση της αξίας του οχήματος συνεχίζεται όσο αυτό χρησιμοποιείται.
Χωρίς την αναλογούσα απόσβεση, το εμφανιζόμενο κόστος της υπηρεσίας υποεκτιμάται. Έτσι η επιχείρηση ενδέχεται να αποδέχεται τιμές που δεν καλύπτουν επαρκώς το μακροχρόνιο κόστος λειτουργίας του στόλου της.
2. Υπολογίζετε μόνο τον χρόνο οδήγησης με επιβάτες
Σε μία μεταφορά από αεροδρόμιο, η διαδρομή με τους επιβάτες μπορεί να διαρκεί 45 λεπτά, ενώ η συνολική απασχόληση του οδηγού να ξεπερνά τις δύο ώρες.
Αν υπολογίζετε μόνο τα 45 λεπτά, αφήνετε εκτός κόστους την προσέγγιση του αεροδρομίου, την αναμονή, την προετοιμασία και την πιθανή επιστροφή χωρίς επιβάτες.
Το πρόβλημα γίνεται σημαντικότερο όταν πραγματοποιείτε πολλές μεταφορές με μεγάλα χρονικά διαστήματα αναμονής.
3. Δεν λαμβάνετε υπόψη τα κενά χιλιόμετρα
Τα χιλιόμετρα χωρίς επιβάτες δεν δημιουργούν άμεσα έσοδα από τη συγκεκριμένη διαδρομή, αλλά καταναλώνουν καύσιμα, χρόνο και δυναμικότητα του οχήματος.
Αν το minibus διανύσει 45 χιλιόμετρα με επιβάτες και ακόμη 45 χιλιόμετρα για προσέγγιση και επιστροφή, η υπηρεσία έχει δημιουργήσει συνολικά 90 χιλιόμετρα μετακίνησης.
Η επίδραση των κενών διαδρομών αναγνωρίζεται και στην ελληνική κανονιστική μεθοδολογία υπολογισμού κόστους μαθητικών μεταφορών της ΚΥΑ 50025/2018, όπως έχει τροποποιηθεί.
4. Χρησιμοποιείτε ίδιο μέσο κόστος για διαφορετικά οχήματα
Ένα minibus 7–9 θέσεων και ένα τουριστικό πούλμαν δεν έχουν ίδια κατανάλωση, κόστος συντήρησης, ασφαλιστικές δαπάνες ή απόσβεση.
Αν εφαρμόζετε έναν ενιαίο μέσο συντελεστή κόστους σε όλες τις υπηρεσίες, υπάρχει κίνδυνος ορισμένες να εμφανίζονται περισσότερο κερδοφόρες και άλλες λιγότερο κερδοφόρες από όσο είναι στην πραγματικότητα.
5. Παραβλέπετε τα έξοδα οργάνωσης και εξυπηρέτησης των κρατήσεων
Η διαχείριση μιας κράτησης απαιτεί επικοινωνία με πελάτες, προγραμματισμό, ενδεχόμενη τροποποίηση του δρομολογίου και διοικητική υποστήριξη.
Αν δεν λαμβάνετε υπόψη τα σχετικά έξοδα, μπορεί να υποτιμάτε ιδιαίτερα το κόστος υπηρεσιών με υψηλές απαιτήσεις συντονισμού.
Παράδειγμα: Πόσο κοστίζει πραγματικά μια μεταφορά επιβατών από αεροδρόμιο;
Ας εξετάσουμε μία εταιρία που πραγματοποιεί μεταφορά επιβατών από αεροδρόμιο με minibus 7–9 θέσεων.
Η εταιρία θέλει να υπολογίσει το κόστος ανά διαδρομή, όπως προβλέπει και ο αντίστοιχος υποδοχέας κόστους στην προεπιλεγμένη παραμετροποίηση του Affordable Costing.
Το παράδειγμα είναι υποθετικό και εκπαιδευτικό. Τα χρηματικά ποσά, οι χρόνοι, η κατανάλωση και τα χιλιόμετρα αποτελούν ενδεικτικές παραδοχές και δεν παρουσιάζονται ως πραγματικές τιμές της ελληνικής αγοράς ή ως υπολογισμένη προσφορά μεταφοράς.
Τα δεδομένα της διαδρομής
Το minibus διανύει 15 χιλιόμετρα χωρίς επιβάτες για να φτάσει στο σημείο παραλαβής, 45 χιλιόμετρα για τη μεταφορά των επιβατών και άλλα 30 χιλιόμετρα χωρίς επιβάτες για να επιστρέψει.
Επομένως, η συγκεκριμένη υπηρεσία δημιουργεί συνολικά 90 χιλιόμετρα, από τα οποία τα 45 πραγματοποιούνται με επιβάτες.
Ο συνολικός χρόνος αναλύεται ως εξής:
- Προετοιμασία οχήματος: 15 λεπτά.
- Μετάβαση στο σημείο παραλαβής: 30 λεπτά.
- Αναμονή επιβατών: 20 λεπτά.
- Μεταφορά επιβατών: 45 λεπτά.
- Επιστροφή χωρίς επιβάτες: 30 λεπτά.
Συνολικός χρόνος απασχόλησης: 140 λεπτά, δηλαδή 2 ώρες και 20 λεπτά.
Για τις ανάγκες του παραδείγματος θεωρούμε επίσης κατανάλωση 10 λίτρων ανά 100 χιλιόμετρα, τιμή καυσίμου 1,80 € ανά λίτρο, κόστος απασχόλησης οδηγού 15 € ανά ώρα και διόδια 4 €.
Η ωριαία επιβάρυνση του οδηγού περιλαμβάνει τον μισθό και τις εργοδοτικές εισφορές του και υπολογίζεται με βάση τις ώρες που είναι πραγματικά διαθέσιμος για εργασία, αφού αφαιρεθούν οι άδειες, τα διαλείμματα και άλλοι χρόνοι μη διαθεσιμότητας. Για παράδειγμα, αν το συνολικό μηνιαίο κόστος του οδηγού είναι 2.100 € και οι διαθέσιμες ώρες εργασίας του είναι 140, τότε το κόστος του ανέρχεται σε 15 € ανά ώρα.
Για τη συντήρηση και τα ελαστικά χρησιμοποιούμε ενδεικτικό συντελεστή 0,12 € ανά συνολικό χιλιόμετρο.
Η αναλογούσα απόσβεση υπολογίζεται υποθετικά σε 6,25 € ανά διαδρομή, με παραδοχή οχήματος αξίας 60.000 €, οικονομικής ωφέλιμης ζωής οκτώ ετών και 100 ισοδύναμων διαδρομών τον μήνα:
60.000 € ÷ 96 μήνες ÷ 100 διαδρομές = 6,25 € ανά διαδρομή.
Πρόκειται για παραδοχή κατανομής κόστους και όχι για δήλωση ισχύοντος φορολογικού συντελεστή απόσβεσης.
Τέλος, θεωρούμε ότι η συγκεκριμένη υπηρεσία επιβαρύνεται με 3 € από περιοδικά έξοδα οχήματος, όπως ασφάλιση και τέλη κυκλοφορίας, και 7 € από διοικητικά και γενικά έξοδα. Τα ποσά αυτά προκύπτουν, για το παράδειγμα, από αναλογική κατανομή αντίστοιχων περιοδικών δαπανών σε ισοδύναμες υπηρεσίες.
Ελλιπής κοστολόγηση έναντι ολοκληρωμένης κοστολόγησης
Στην πρώτη στήλη ο ιδιοκτήτης λαμβάνει υπόψη μόνο τα καύσιμα της διαδρομής με επιβάτες, τα διόδια και τα 45 λεπτά οδήγησης με επιβάτες.
Στη δεύτερη στήλη υπολογίζει το συνολικό κόστος με την προσέγγιση Time-Driven Activity-Based Costing (TDABC), συμπεριλαμβάνοντας τον πραγματικό χρόνο, τα συνολικά χιλιόμετρα, τη συντήρηση, τις αποσβέσεις και τα αναλογούντα έμμεσα έξοδα.
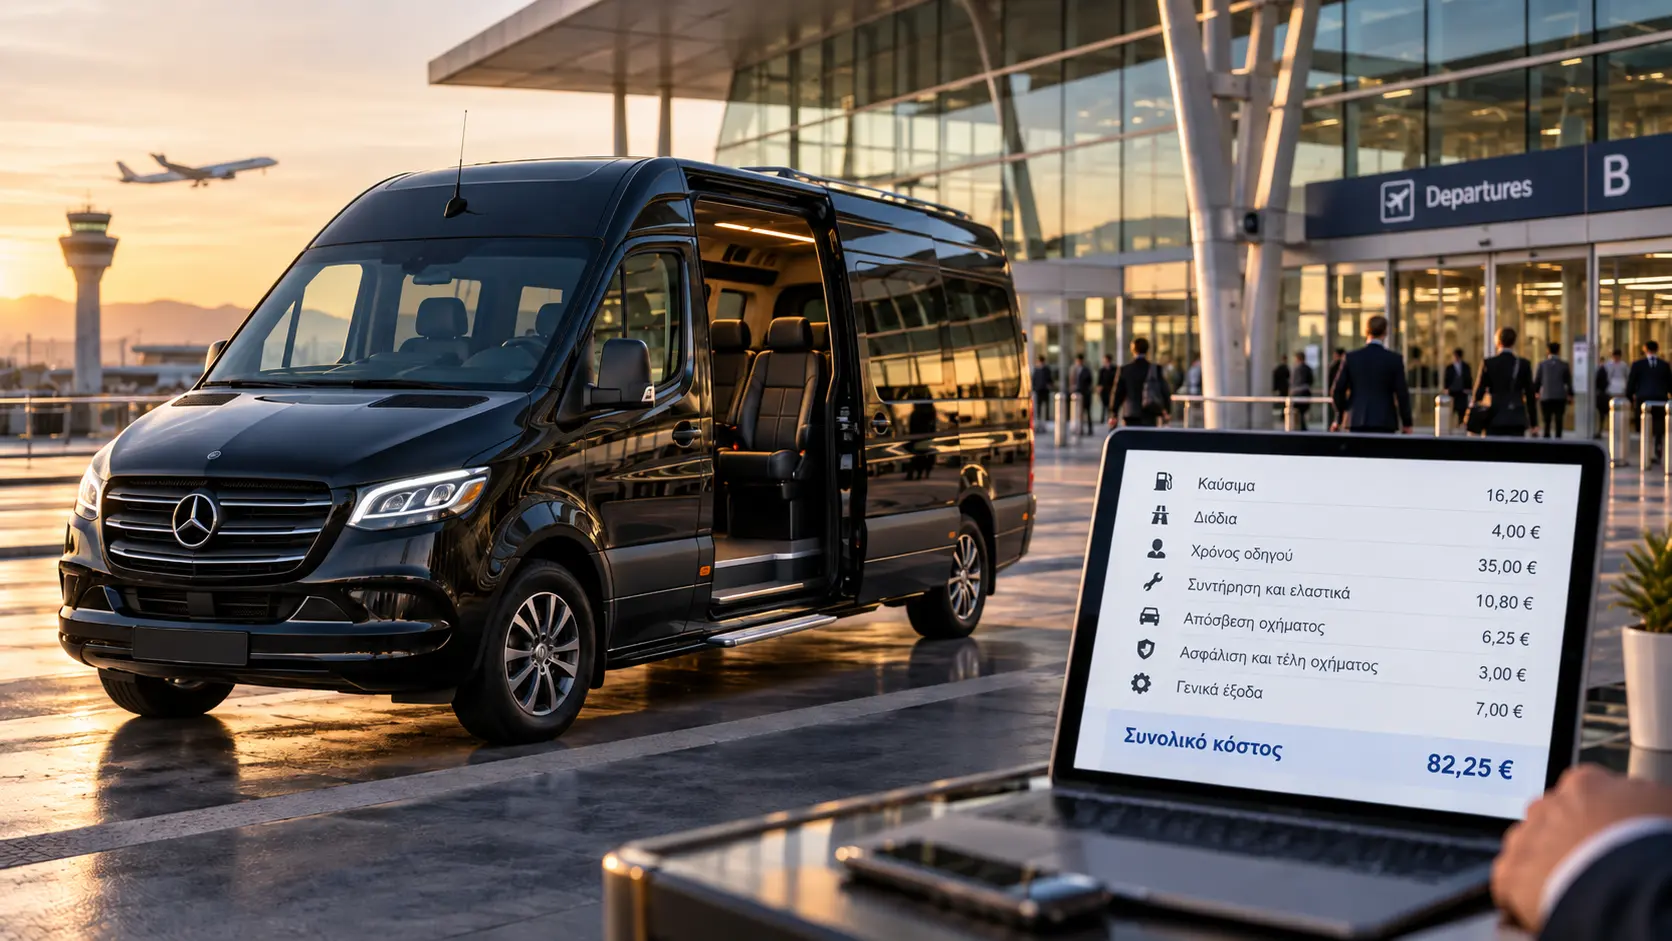
| Στοιχείο κόστους ανά διαδρομή | Ελλιπής κοστολόγηση | Ολοκληρωμένη κοστολόγηση TDABC |
|---|---|---|
| Καύσιμα | 8,10 € | 16,20 € |
| Διόδια | 4,00 € | 4,00 € |
| Χρόνος οδηγού | 11,25 € | 35,00 € |
| Συντήρηση και ελαστικά | 0,00 € | 10,80 € |
| Αναλογούσα απόσβεση minibus | 0,00 € | 6,25 € |
| Ασφάλιση και τέλη οχήματος | 0,00 € | 3,00 € |
| Αναλογούντα διοικητικά και γενικά έξοδα | 0,00 € | 7,00 € |
| Συνολικό κόστος υπηρεσίας | 23,35 € | 82,25 € |
| Ενδεικτικό έσοδο υπηρεσίας χωρίς ΦΠΑ | 85,00 € | 85,00 € |
| Αποτέλεσμα ανά διαδρομή | 61,65 € | 2,75 € |
Πίνακας: Υποθετική σύγκριση κόστους μεταφοράς επιβατών από αεροδρόμιο με minibus 7–9 θέσεων. Το αποτέλεσμα είναι η διαφορά εσόδου και του κόστους που περιλαμβάνει κάθε στήλη, πριν από φόρο εισοδήματος. Τα κενά χιλιόμετρα περιλαμβάνονται ήδη στο συνολικό κόστος καυσίμων και συντήρησης της δεύτερης στήλης και δεν χρεώνονται δεύτερη φορά.
Τι αποκαλύπτουν οι υπολογισμοί;
Με την ελλιπή κοστολόγηση, ο ιδιοκτήτης θεωρεί ότι η μεταφορά αφήνει 61,65 €.
Όταν όμως συνυπολογίζει όλες τις δαπάνες του παραδείγματος, το αποτέλεσμα περιορίζεται σε μόλις 2,75 €.
Η διαφορά των 58,90 € δεν προκύπτει από αύξηση του κόστους. Προκύπτει επειδή η αρχική εκτίμηση παρέλειπε πραγματικές επιβαρύνσεις της υπηρεσίας.
Με αυτή την πληροφορία, η επιχείρηση μπορεί να επανεξετάσει την τιμή της διαδρομής, να αναζητήσει τρόπους μείωσης των κενών χιλιομέτρων ή να οργανώσει αποτελεσματικότερα τις κρατήσεις της.
Η ουσία δεν είναι να αυξάνει αυτομάτως τις τιμές, αλλά να γνωρίζει αν και υπό ποιες συνθήκες κάθε μεταφορά καλύπτει το κόστος της.
Πώς κοστολογούνται τα μηνιαία σχολικά και εταιρικά δρομολόγια;
Δεν έχουν όλες οι υπηρεσίες μεταφοράς επιβατών την ίδια μονάδα κοστολόγησης.
Σε μια μεμονωμένη μεταφορά από αεροδρόμιο, το αντικείμενο είναι συνήθως το κόστος ανά διαδρομή.
Στη μεταφορά μαθητών ή προσωπικού εταιρίας, όμως, είναι συχνά χρησιμότερο να υπολογίζετε το μηνιαίο κόστος του συμφωνημένου δρομολογίου.
Για παράδειγμα, αν το πλήρες κόστος μιας ημερήσιας εκτέλεσης δρομολογίου είναι 75 € και η σύμβαση απαιτεί 22 ημέρες λειτουργίας τον μήνα, το βασικό μηνιαίο κόστος είναι:
75 € × 22 ημέρες = 1.650 €
Το παράδειγμα υποθέτει ότι τα 75 € περιλαμβάνουν όλες τις επιβαρύνσεις που αναλογούν στην ημερήσια εκτέλεση. Αν η σύμβαση απαιτεί πρωινή και απογευματινή μετακίνηση, αυτές πρέπει να έχουν ήδη ενσωματωθεί στο ημερήσιο κόστος ή να υπολογιστούν ξεχωριστά, χωρίς διπλομέτρηση.
Οι αργίες, οι μη πραγματοποιηθείσες μεταφορές, οι τυχόν πρόσθετες διαδρομές και οι συμβατικοί όροι επηρεάζουν τον πραγματικό μηνιαίο υπολογισμό.
Η ΚΥΑ 50025/2018 για τις μεταφορές μαθητών δημόσιων σχολείων από τις Περιφέρειες προβλέπει ειδική κανονιστική μεθοδολογία υπολογισμού κόστους δρομολογίων, με παράγοντες όπως ο τύπος οχήματος, τα χαρακτηριστικά της οδού και τα κενά χιλιόμετρα. Η εφαρμογή της πρέπει να εξετάζεται με βάση το ισχύον τροποποιημένο κείμενο, συμπεριλαμβανομένων των τροποποιήσεων του 2026. Δεν αποτελεί γενικό τιμοκατάλογο για όλες τις ιδιωτικές μεταφορές.
Αντίστοιχα, στην ενοικίαση οχήματος με οδηγό, όπου η προεπιλεγμένη μονάδα κοστολόγησης είναι η ώρα, πρέπει να εξετάζετε τον πραγματικό χρόνο για τον οποίο δεσμεύονται ο οδηγός και το όχημα, ακόμη και όταν δεν πραγματοποιείται συνεχής μεταφορά επιβατών.
Πώς βοηθά η προεπιλεγμένη παραμετροποίηση του Affordable Costing τις εταιρίες μεταφοράς επιβατών;
Η πλατφόρμα Affordable Costing βασίζεται στη μεθοδολογία κοστολόγησης Time-Driven Activity-Based Costing (TDABC), η οποία αναπτύχθηκε από τους Robert S. Kaplan και Steven R. Anderson.
Η συγκεκριμένη μέθοδος υπολογίζει πόσο κοστίζει κάθε δραστηριότητα της επιχείρησης, λαμβάνοντας υπόψη τον χρόνο που απαιτείται για την πραγματοποίησή της και το κόστος των εργαζομένων και των άλλων πόρων που χρησιμοποιούνται.
Στις μεταφορές επιβατών, ο χρόνος που απαιτείται για κάθε δραστηριότητα συνδυάζεται με κατάλληλους τρόπους επιμερισμού των υπόλοιπων δαπανών, όπως τα έξοδα που εξαρτώνται από τα χιλιόμετρα που διανύει το όχημα (καύσιμα, συντήρηση, ελαστικά) και τα σταθερά έξοδα της επιχείρησης (ασφάλιστρα, ενοίκια κ.ά.).
Ένα σημαντικό πλεονέκτημα για τον ιδιοκτήτη είναι ότι δεν χρειάζεται να δημιουργήσει από την αρχή ολόκληρη τη δομή κοστολόγησης.
Επιλέγοντας την κατηγορία επιχείρησης «Μεταφορά επιβατών» στο Affordable Costing, βρίσκει ήδη παραμετροποιημένες τις τέσσερις βασικές ομάδες οντοτήτων κοστολόγησης: έξοδα, πάγια–αποσβέσεις, τμήματα–δραστηριότητες–διαδικασίες και υποδοχείς κόστους.
Στη συνέχεια προσαρμόζει τις έτοιμες λίστες στις πραγματικές υπηρεσίες, τα οχήματα και τη λειτουργία της δικής του εταιρίας.
1. Έτοιμη λίστα εξόδων ειδικά για τις μεταφορές επιβατών
Στην κατηγορία «Μεταφορά επιβατών», το Affordable Costing περιλαμβάνει ήδη χαρακτηριστικές κατηγορίες δαπανών του κλάδου.
Ενδεικτικά, υπάρχουν τα «Καύσιμα οχημάτων», «Διόδια», «Συντήρηση οχημάτων», «Επισκευές οχημάτων», «Αντικαταστάσεις ελαστικών οχημάτων», «Μισθοί οδηγών», «Εργοδοτικές εισφορές οδηγών» και «Ημερήσιες αποζημιώσεις / εκτός έδρας».
Υπάρχουν επίσης κατηγορίες για «Ασφάλιση οχημάτων (αστική, μικτή, επιβατών)», «Μισθώματα leasing οχημάτων», «Συνδρομές σε συστήματα κρατήσεων», «Προμήθειες σε τουριστικά γραφεία» και «Αμοιβή λογιστή».
Έτσι, αντί να σχεδιάζετε από την αρχή τη λίστα δαπανών της εταιρίας σας, μπορείτε να ελέγξετε τις προεπιλεγμένες εγγραφές, να διατηρήσετε όσες χρειάζεστε και να προσθέσετε τυχόν εξειδικευμένα έξοδα.
Κατά τον επιμερισμό, δεν αντιμετωπίζονται όλα τα έξοδα με τον ίδιο τρόπο. Για παράδειγμα, ο χρόνος απασχόλησης είναι σημαντικός για την κατανομή του κόστους εργασίας, ενώ η πραγματική χρήση των οχημάτων μπορεί να αποτελέσει κατάλληλη βάση για άλλες δαπάνες, ανάλογα με τα διαθέσιμα στοιχεία και τις μεθόδους επιμερισμού της πλατφόρμας.
2. Έτοιμη λίστα παγίων και αποσβέσεων
Οι αποσβέσεις αποτελούν ιδιαίτερα σημαντικό στοιχείο στην κοστολόγηση υπηρεσιών μεταφοράς επιβατών, επειδή τα οχήματα και ο επαγγελματικός εξοπλισμός απαιτούν σημαντικές επενδύσεις.
Το Affordable Costing διαθέτει προεπιλεγμένες εγγραφές όπως «Minibus 7–9 θέσεων», «Minibus 12–20 θέσεων», «Τουριστικό λεωφορείο (πούλμαν)», «Ειδικές διαμορφώσεις οχημάτων (VIP, πολυτελές εσωτερικό)», «Σύστημα GPS / πλοήγησης» και «Σύστημα τηλεματικής (fleet tracking)».
Περιλαμβάνει επίσης ενδεικτικά πάγια γραφείου, όπως υπολογιστές, φορητούς υπολογιστές και έπιπλα εργασίας.
Στην ενότητα «Αποσβέσεις» ο χρήστης εισάγει τα στοιχεία των πραγματικών παγίων περιουσιακών στοιχείων της επιχείρησής του, ώστε να υπολογιστούν οι σχετικές αποσβέσεις και να ενσωματωθούν στη διαδικασία κοστολόγησης.
Με αυτό τον τρόπο, το κόστος χρήσης των παγίων δεν παραλείπεται απλώς επειδή η αγορά τους πραγματοποιήθηκε σε προηγούμενη χρονική περίοδο.
Χρειάζεται, βέβαια, προσοχή στον χειρισμό των οχημάτων leasing και των χρηματοδοτούμενων αγορών, ώστε να μην καταχωρίζεται δύο φορές η ίδια οικονομική επιβάρυνση. Εάν έχετε αγοράσει ένα όχημα με δάνειο, δεν πρέπει να υπολογίζετε ολόκληρη τη μηνιαία δόση ως έξοδο κοστολόγησης. Το κόστος αγοράς του οχήματος λαμβάνεται υπόψη μέσω των αποσβέσεων, ενώ οι τόκοι του δανείου αποτελούν ξεχωριστό χρηματοοικονομικό έξοδο. Έτσι αποφεύγετε να υπολογίζετε δύο φορές το ίδιο κόστος.
3. Προεπιλεγμένες δραστηριότητες για την καταγραφή του χρόνου
Στην ενότητα «Τμήματα / Δραστηριότητες / Διαδικασίες», το Affordable Costing διαθέτει έτοιμη παραμετροποίηση για τις εταιρίες μεταφοράς επιβατών, με ένα «Τμήμα μεταφορών» και δέκα δραστηριότητες που αντιστοιχούν στις δέκα κατηγορίες υπηρεσιών της επιχείρησης.
Στόχος είναι να υπολογίσετε τον συνολικό χρόνο που αφιερώνει η επιχείρησή σας σε κάθε δραστηριότητα κατά την περίοδο κοστολόγησης. Για τον υπολογισμό αυτό, καταγράφετε πόσες φορές πραγματοποιήθηκε κάθε δραστηριότητα και πόσο χρόνο απαιτούν οι επιμέρους διαδικασίες της.
Για παράδειγμα, στην περίπτωση μιας μεταφοράς επιβατών από αεροδρόμιο, μπορείτε να συνυπολογίσετε τον χρόνο προετοιμασίας του οχήματος, μετάβασης στο αεροδρόμιο, αναμονής των επιβατών, πραγματοποίησης της μεταφοράς και επιστροφής. Μπορείτε επίσης να προσαρμόσετε τις διαδικασίες του Affordable Costing, ώστε να ανταποκρίνονται στον τρόπο λειτουργίας της δικής σας επιχείρησης.
Γνωρίζοντας τον χρόνο που απαιτεί κάθε υπηρεσία και πόσες φορές την παρέχετε, μπορείτε να υπολογίσετε τον συνολικό χρόνο απασχόλησης για τη συγκεκριμένη δραστηριότητα.
Αυτή η πληροφορία είναι ιδιαίτερα σημαντική για την κοστολόγηση, καθώς επιτρέπει στο Affordable Costing να επιμερίζει τα σχετικά έξοδα στις δραστηριότητες με βάση τον χρόνο που απαιτούν, αξιοποιώντας παράλληλα και άλλες κατάλληλες μεθόδους επιμερισμού όπου χρειάζεται.
4. Δέκα έτοιμοι υποδοχείς κόστους για διαφορετικές υπηρεσίες μεταφοράς επιβατών
Οι υποδοχείς κόστους είναι τα αντικείμενα για τα οποία θέλετε να γνωρίζετε το κόστος. Στην προκειμένη περίπτωση, πρόκειται για τις υπηρεσίες μεταφοράς επιβατών που παρέχει η εταιρία σας.
Το Affordable Costing διαθέτει τις ακόλουθες δέκα προεπιλεγμένες κατηγορίες, με διαφορετική μονάδα κοστολόγησης όπου χρειάζεται:
- Μεταφορά επιβάτη (point-to-point) — κόστος ανά διαδρομή.
- Μεταφορά από/προς αεροδρόμιο — κόστος ανά διαδρομή.
- Ιδιωτική μεταφορά επιβάτη (VIP transfer) — κόστος ανά διαδρομή.
- Μεταφορά group με minibus (7–9 θέσεων) — κόστος ανά διαδρομή.
- Μεταφορά group με minibus (12–20 θέσεων) — κόστος ανά διαδρομή.
- Μεταφορά group με τουριστικό λεωφορείο (πούλμαν) — κόστος ανά διαδρομή.
- Μεταφορά μαθητών — μηνιαίο κόστος ανά δρομολόγιο.
- Μεταφορά προσωπικού εταιρίας — μηνιαίο κόστος ανά δρομολόγιο.
- Ξενάγηση με μεταφορά — κόστος ανά διαδρομή.
- Ενοικίαση οχήματος με οδηγό — κόστος ανά ώρα.
Η διαφορετική μονάδα κοστολόγησης έχει πρακτική σημασία.
Για παράδειγμα, στην ιδιωτική μεταφορά επιβατών σας ενδιαφέρει το κόστος της διαδρομής, ενώ στη μεταφορά μαθητών μπορείτε να εξετάζετε το μηνιαίο κόστος του δρομολογίου στο πλαίσιο μιας επαναλαμβανόμενης σύμβασης.
Αντίστοιχα, στην ενοικίαση οχήματος με οδηγό, το κόστος ανά ώρα βοηθά να εξετάζετε τη σχέση ανάμεσα στον χρόνο δέσμευσης και την τιμή χρέωσης.
Οι προεπιλεγμένοι υποδοχείς κόστους μπορούν να προσαρμοστούν στις πραγματικές υπηρεσίες της εταιρίας σας. Εφόσον το επιθυμείτε, μπορείτε επίσης να υπολογίσετε πρόσθετους δείκτες, όπως το κόστος ανά επιβάτη ή το κόστος μεταφοράς ενός επιβάτη ανά χιλιόμετρο, αξιοποιώντας τα κατάλληλα δεδομένα και πραγματοποιώντας τους αντίστοιχους υπολογισμούς.
Πώς πραγματοποιείται η κοστολόγηση των υπηρεσιών σας στο Affordable Costing;
Η διαδικασία αρχίζει από την «Οργάνωση Εταιρίας», όπου επιλέγετε και προσαρμόζετε τις έτοιμες οντότητες κοστολόγησης της κατηγορίας «Μεταφορά επιβατών».
Στη συνέχεια, καθορίζετε την περίοδο κοστολόγησης και καταχωρίζετε τα πραγματικά έξοδα που αντιστοιχούν σε αυτήν.
Στην ενότητα «Αποσβέσεις» καταχωρίζετε τα απαιτούμενα στοιχεία για τα πάγια περιουσιακά στοιχεία, ώστε το σχετικό κόστος να ενσωματωθεί στην κοστολόγηση.
Εφόσον εργάζεστε και εσείς στην επιχείρηση, μπορείτε να εξετάσετε την ενότητα «Αμοιβή Επιχειρηματία», προσέχοντας να μην καταχωρίσετε δεύτερη φορά αμοιβή η οποία περιλαμβάνεται ήδη στα έξοδα.
Στις ενότητες «Υποδοχείς Κόστους», «Τμήματα» και «Δραστηριότητες» συμπληρώνετε τα απαιτούμενα στοιχεία για τις υπηρεσίες, τη δυναμικότητα και τον χρόνο απασχόλησης.
Έπειτα, μέσω της ενότητας «Διαμοιρασμός Εξόδων», κατανέμετε τις δαπάνες στα τμήματα ή στις δραστηριότητες με τις διαθέσιμες μεθόδους. Εφόσον η επιχείρηση έχει δημιουργήσει πρόσθετα υποστηρικτικά τμήματα, μπορεί να χρειάζεται και η ενδιάμεση διαδικασία «Διαμοιρασμός Κόστους» προς τα κύρια τμήματα.
Τέλος, στην ενότητα «Διαμοιρασμός Σε Υποδοχείς Κόστους», το κόστος των δραστηριοτήτων των κύριων τμημάτων κατανέμεται στις υπηρεσίες που έχετε ορίσει.
Τι θα δείτε στις αναφορές;
Ολοκληρώνοντας την κοστολόγηση, μπορείτε να αξιοποιήσετε τις αναφορές της πλατφόρμας για να εξετάσετε το κόστος ανά υποδοχέα κόστους, τα κέρδη ή τις ζημιές ανά υποδοχέα, το κόστος ανά τμήμα και την αχρησιμοποίητη δυναμικότητα ανά τμήμα.
Για την αξιολόγηση της κερδοφορίας απαιτείται να έχουν εισαχθεί και τα κατάλληλα στοιχεία εσόδων.
Η αναφορά αχρησιμοποίητης δυναμικότητας είναι ιδιαίτερα χρήσιμη όταν υπάρχουν διαθέσιμες ανθρωποώρες που δεν αξιοποιούνται παραγωγικά. Δεν υποκαθιστά, ωστόσο, μια ξεχωριστή επιχειρησιακή ανάλυση διαθεσιμότητας οχημάτων.
Η πλατφόρμα παρέχει επίσης αναφορές κερδοφορίας πελατών όταν η παραμετροποίηση έχει ορίσει τους μεμονωμένους πελάτες ως υποδοχείς κόστους.
Πώς η κοστολόγηση ανά υπηρεσία μπορεί να βελτιώσει την κερδοφορία σας;
Όταν γνωρίζετε το κόστος κάθε υπηρεσίας, μπορείτε να λαμβάνετε αποφάσεις με μεγαλύτερη οικονομική τεκμηρίωση.
Για παράδειγμα, μπορείτε να αξιολογήσετε αν η τιμή μιας μεταφοράς από αεροδρόμιο καλύπτει την αναμονή και την επιστροφή χωρίς επιβάτες.
Μπορείτε επίσης να εξετάσετε αν η χρήση μεγαλύτερου οχήματος για μια μικρή ομάδα επιβατών επιβαρύνει υπερβολικά το κόστος της υπηρεσίας ή αν μια τακτική σύμβαση μεταφοράς προσωπικού παραμένει οικονομικά συμφέρουσα.
Αντί να εφαρμόζετε την ίδια εμπορική πολιτική σε όλες τις διαδρομές, μπορείτε να διαφοροποιείτε την τιμολόγησή σας με βάση τη φύση της μεταφοράς και το πραγματικό κόστος της.
Παράλληλα, μπορείτε να εντοπίζετε ευκαιρίες για καλύτερο προγραμματισμό δρομολογίων, περιορισμό κενών χιλιομέτρων, αποτελεσματικότερη χρήση προσωπικού και αξιοποίηση της διαθέσιμης δυναμικότητας.
Η κοστολόγηση δεν εγγυάται από μόνη της αύξηση των κερδών. Σας βοηθά, όμως, να εντοπίσετε ποιες υπηρεσίες είναι πραγματικά κερδοφόρες, πού χρειάζεται να αναπροσαρμόσετε τις τιμές σας και πώς μπορείτε να μειώσετε το κόστος τους, για παράδειγμα περιορίζοντας τις διαδρομές χωρίς επιβάτες και αξιοποιώντας καλύτερα τα οχήματα και τους οδηγούς σας.
Από το συνολικό κόστος της εταιρίας, στο πραγματικό κόστος κάθε μεταφοράς
Μια επιχείρηση μεταφοράς επιβατών μπορεί να έχει υψηλό κύκλο εργασιών και ταυτόχρονα να παρουσιάζει χαμηλή κερδοφορία σε ορισμένες από τις υπηρεσίες της.
Αυτό συμβαίνει επειδή τα συνολικά έσοδα και έξοδα δεν αποκαλύπτουν πάντοτε ποιες μεταφορές απορροφούν περισσότερους πόρους.
Το ζητούμενο είναι να γνωρίζετε όχι μόνο πόσο κοστίζει συνολικά η λειτουργία της εταιρίας σας, αλλά και πόσο κοστίζει καθεμία από τις υπηρεσίες που προσφέρετε.
Με την προεπιλεγμένη παραμετροποίηση της κατηγορίας «Μεταφορά επιβατών», το Affordable Costing σας προσφέρει μια έτοιμη αφετηρία για να οργανώσετε την κοστολόγηση της επιχείρησής σας.
Ξεκινήστε την κοστολόγηση των υπηρεσιών σας στο Affordable Costing και αποκτήστε καλύτερη εικόνα του πραγματικού κόστους κάθε μεταφοράς, ώστε να τιμολογείτε με περισσότερη σιγουριά και να λαμβάνετε τεκμηριωμένες αποφάσεις για την κερδοφορία της επιχείρησής σας.
Συχνές ερωτήσεις για την κοστολόγηση υπηρεσιών μεταφοράς επιβατών (FAQ)
Πώς υπολογίζεται το πραγματικό κόστος μιας διαδρομής μεταφοράς επιβατών;
Το πραγματικό κόστος μιας διαδρομής μεταφοράς επιβατών περιλαμβάνει τα καύσιμα, τα διόδια, το κόστος χρόνου του οδηγού και τυχόν συνοδού, τη συντήρηση και τη φθορά του οχήματος, την αναλογούσα απόσβεση και το μερίδιο των γενικών εξόδων της επιχείρησης. Στον υπολογισμό πρέπει να λαμβάνονται υπόψη και οι απαραίτητες μετακινήσεις χωρίς επιβάτες, καθώς και ο χρόνος προετοιμασίας ή αναμονής που προκαλεί η κάθε υπηρεσία. Έτσι, το κόστος ανά διαδρομή αποτυπώνει περισσότερες πραγματικές επιβαρύνσεις από έναν απλό υπολογισμό καυσίμων και διοδίων.
Πρέπει να συμπεριλαμβάνω τα κενά χιλιόμετρα στην κοστολόγηση μιας μεταφοράς επιβατών;
Ναι, όταν τα κενά χιλιόμετρα πραγματοποιούνται για την εξυπηρέτηση της συγκεκριμένης μεταφοράς, πρέπει να λαμβάνονται υπόψη. Πρόκειται, για παράδειγμα, για τη μετάβαση του οχήματος στο σημείο παραλαβής και την απαραίτητη επιστροφή χωρίς επιβάτες. Τα χιλιόμετρα αυτά καταναλώνουν καύσιμα, προκαλούν φθορά και δεσμεύουν χρόνο οδηγού και οχήματος. Αν έχουν ήδη περιληφθεί στα συνολικά χιλιόμετρα και στον συνολικό χρόνο της υπηρεσίας, δεν πρέπει να χρεωθούν ξανά ως ξεχωριστό κόστος.
Γιατί δύο διαδρομές με τα ίδια χιλιόμετρα μπορεί να έχουν διαφορετικό κόστος;
Δύο διαδρομές με ίδια χιλιόμετρα μπορεί να έχουν διαφορετικό κόστος επειδή απαιτούν διαφορετικό χρόνο, τύπο οχήματος, προετοιμασία, αναμονή ή διοικητική υποστήριξη. Μια μεταφορά που διαρκεί μία ώρα δεν δεσμεύει τους ίδιους ανθρώπινους πόρους με μια άλλη που διαρκεί δυόμισι ώρες. Επίσης, η κατανάλωση καυσίμου και η συντήρηση επηρεάζονται από τις συνθήκες λειτουργίας του οχήματος. Για τον λόγο αυτό, η κοστολόγηση πρέπει να εξετάζει τόσο τα χιλιόμετρα όσο και τον χρόνο και τους υπόλοιπους πόρους που χρησιμοποιούνται.
Πρέπει να υπολογίζω τις αποσβέσεις για ένα minibus ή ένα τουριστικό λεωφορείο που έχω ήδη εξοφλήσει;
Ναι, εφόσον το όχημα αποτελεί αποσβέσιμο πάγιο της επιχείρησης, το ότι έχει εξοφληθεί δεν σημαίνει ότι έχει πάψει να δημιουργεί οικονομικό κόστος. Η απόσβεση αποτυπώνει την κατανομή της αξίας του παγίου κατά την ωφέλιμη ζωή του. Η αναλογούσα απόσβεση πρέπει να εξετάζεται κατά την κοστολόγηση των υπηρεσιών στις οποίες χρησιμοποιείται το όχημα. Ο τρόπος υπολογισμού των αποσβέσεων εξαρτάται από την αξία του οχήματος, τη διάρκεια χρήσης του και τους ισχύοντες λογιστικούς και φορολογικούς κανόνες.
Πώς διαφέρει η κοστολόγηση μιας μεταφοράς με minibus από τη μεταφορά με τουριστικό πούλμαν;
Η κοστολόγηση μιας μεταφοράς με minibus διαφέρει από εκείνη με τουριστικό πούλμαν επειδή τα οχήματα έχουν διαφορετική αξία κτήσης, κατανάλωση καυσίμου, συντήρηση, ασφάλιση και ενδεχομένως διαφορετικές απαιτήσεις στελέχωσης και λειτουργίας. Ακόμη και αν εκτελούν διαδρομές ίδιου μήκους, το συνολικό κόστος μπορεί να είναι διαφορετικό. Για αξιόπιστη κοστολόγηση πρέπει να λαμβάνονται υπόψη τα πραγματικά χαρακτηριστικά του οχήματος που χρησιμοποιείται για κάθε υπηρεσία.
Πώς υπολογίζεται το μηνιαίο κόστος μεταφοράς μαθητών ή προσωπικού εταιρίας;
Το μηνιαίο κόστος μεταφοράς μαθητών ή προσωπικού εταιρίας προκύπτει από τις προβλεπόμενες εκτελέσεις του δρομολογίου κατά τον μήνα και το πλήρες κόστος καθεμιάς, μαζί με τις κατάλληλες περιοδικές επιβαρύνσεις. Αν μια ημερήσια εκτέλεση κοστίζει 75 € και πραγματοποιείται 22 ημέρες τον μήνα, το αντίστοιχο κόστος είναι 1.650 €, εφόσον έχουν συμπεριληφθεί όλες οι σχετικές ημερήσιες δαπάνες. Πρέπει επίσης να ελέγχονται οι όροι της σύμβασης, οι αργίες, οι επιπλέον μετακινήσεις και οι περίοδοι κατά τις οποίες δεν παρέχεται υπηρεσία.
Ποια είναι η διαφορά ανάμεσα στο κόστος ανά διαδρομή και το κόστος ανά επιβάτη;
Το κόστος ανά διαδρομή εκφράζει το συνολικό κόστος εκτέλεσης της συγκεκριμένης υπηρεσίας μεταφοράς. Το κόστος ανά επιβάτη προκύπτει όταν διαιρέσετε το κατάλληλα προσδιορισμένο συνολικό κόστος με τον αριθμό των επιβατών που μεταφέρθηκαν. Για παράδειγμα, μια διαδρομή με συνολικό κόστος 90 € και έξι επιβάτες αντιστοιχεί σε 15 € ανά επιβάτη. Αν μεταφερθούν μόνο τρεις επιβάτες με το ίδιο κόστος διαδρομής, το κόστος ανά επιβάτη αυξάνεται σε 30 €. Οι δύο δείκτες εξυπηρετούν διαφορετικές ανάγκες οικονομικής ανάλυσης.
Πώς κοστολογώ μια υπηρεσία μεταφοράς επιβατών όταν οδηγώ ο ίδιος το όχημα της εταιρίας μου;
Όταν ο ιδιοκτήτης οδηγεί ο ίδιος το όχημα, πρέπει να λαμβάνει υπόψη την οικονομική αξία του χρόνου εργασίας του. Στο Affordable Costing υπάρχει ενότητα «Αμοιβή Επιχειρηματία», μέσω της οποίας μπορεί να καταχωρίσει την αμοιβή που θεωρεί ότι αντιστοιχεί στην εργασία του. Αν όμως η σχετική μισθολογική δαπάνη έχει ήδη καταχωριστεί στα έξοδα της εταιρίας, δεν πρέπει να καταχωριστεί δεύτερη φορά. Έτσι αποφεύγεται η υποεκτίμηση ή η διπλή επιβάρυνση του κόστους της υπηρεσίας.
Πώς βοηθά το Affordable Costing μια μικρή εταιρία μεταφοράς επιβατών να υπολογίσει το κόστος των υπηρεσιών της;
Το Affordable Costing διαθέτει προεπιλεγμένη παραμετροποίηση για την κατηγορία «Μεταφορά επιβατών», με έτοιμες λίστες εξόδων, παγίων–αποσβέσεων, δραστηριοτήτων και υποδοχέων κόστους. Ο ιδιοκτήτης μπορεί να προσαρμόσει αυτές τις λίστες στη δική του επιχείρηση, να καταχωρίσει τα πραγματικά έξοδα, τις αποσβέσεις και τους χρόνους δραστηριοτήτων και να προχωρήσει στους απαραίτητους διαμοιρασμούς κόστους. Μέσα από τις αναφορές της πλατφόρμας μπορεί να εξετάσει το κόστος των υπηρεσιών του και, με τα κατάλληλα στοιχεία εσόδων, την κερδοφορία τους.
Πηγές
- Institute for Transportation and Development Policy (ITDP) — BRT Planning Guide, 14.6 Vehicle Operating Company Input Parameters. Ανάλυση λειτουργικών και κεφαλαιουχικών δαπανών, χιλιομετρικού κόστους, κόστους στόλου και προσωπικού.
- Robert S. Kaplan & Steven R. Anderson (2004) — Time-Driven Activity-Based Costing, Harvard Business Review. Θεμελιώδης πηγή για τη μεθοδολογία TDABC και την κοστολόγηση βάσει χρόνου και δυναμικότητας.
- Umberto Petruccelli & Pietro Vuono (2025) — A Cost Model for Road Public Transport Sensitive to the Operating Program, Research in Transportation Economics. Επίδραση του προγράμματος λειτουργίας στη χρήση οδηγών και οχημάτων και στο μοναδιαίο κόστος.
- Fulvio Simonelli et al. (2023) — Towards a Bottom-Up Estimation of a Standard Unit Operating Cost for Bus Operators: Methodology and Policy Implications in Italy, Case Studies on Transport Policy. Μεθοδολογία προσδιορισμού μοναδιαίου κόστους από επιμέρους λειτουργικά δεδομένα.
- Ελληνική Πολιτεία — Κοινή Υπουργική Απόφαση 50025/2018, ΦΕΚ Β΄4217/26.09.2018, «Μεταφορά μαθητών δημόσιων σχολείων από τις Περιφέρειες». Παράρτημα: Μαθηματικοί τύποι υπολογισμού κόστους δρομολογίων μεταφοράς μαθητών. Μεταγενέστερες τροποποιήσεις, συμπεριλαμβανομένων των 812/2026 και 48834/2026.
- Ευρωπαϊκή Επιτροπή — Weekly Oil Bulletin. Επίσημα εβδομαδιαία στοιχεία τιμών καυσίμων στα κράτη-μέλη της Ευρωπαϊκής Ένωσης, για επικαιροποίηση των παραδοχών κόστους καυσίμων.
- Ελληνικό Παρατηρητήριο Τιμών Υγρών Καυσίμων — Πληροφορίες για τις τιμές καυσίμων στην ελληνική αγορά, χρήσιμες για την επικαιροποίηση των κοστολογικών δεδομένων.