Μπορούν δύο συμβουλευτικές υπηρεσίες με την ίδια τιμή πώλησης να έχουν εντελώς διαφορετική κερδοφορία;
Βεβαίως. Η μία μπορεί να απαιτεί περισσότερες ανθρωποώρες, εξωτερικούς συνεργάτες, έρευνα αγοράς, benchmarking ή μετακινήσεις, ενώ η άλλη να ολοκληρώνεται με πολύ μικρότερη κατανάλωση πόρων.
Γι’ αυτό, αν έχετε εταιρία παροχής συμβουλευτικών υπηρεσιών, δεν αρκεί να γνωρίζετε πόσο σας κοστίζει συνολικά η επιχείρησή σας. Χρειάζεται να γνωρίζετε πόσο σας κοστίζει κάθε υπηρεσία ξεχωριστά.
Αυτή η πληροφορία σάς επιτρέπει να απαντήσετε σε κρίσιμα ερωτήματα: Χρεώνετε αρκετά για τη συγκεκριμένη υπηρεσία; Ποια υπηρεσία έχει μεγαλύτερο περιθώριο κέρδους; Ποιο έργο καταναλώνει πολύ περισσότερο χρόνο από όσο υπολογίζατε; Πόσο από το ενοίκιο, το software, τις αποσβέσεις και τα υπόλοιπα έμμεσα έξοδα πρέπει να επιβαρύνει κάθε υπηρεσία;
Το Affordable Costing έχει παραμετροποιηθεί ειδικά και για τις εταιρίες που παρέχουν Συμβουλευτικές Υπηρεσίες και βασίζεται στη μεθοδολογία Time-Driven Activity-Based Costing (TDABC). Έτσι μπορείτε να συνδέσετε τα πραγματικά έξοδα της εταιρίας σας με τις δραστηριότητες που εκτελείτε και, μέσω του χρόνου που καταναλώνουν, να φτάσετε στο κόστος κάθε υπηρεσίας που παρέχετε. Η ίδια λογική της πλατφόρμας οργανώνει την κοστολόγηση γύρω από Έξοδα, Πάγια-Αποσβέσεις, Τμήματα / Δραστηριότητες / Διαδικασίες και Υποδοχείς Κόστους.
Το κρίσιμο ερώτημα δεν είναι «πόσο κοστίζει η εταιρία μου;» αλλά «πόσο κοστίζει κάθε υπηρεσία μου;»
Ας υποθέσουμε ότι η εταιρία σας παρέχει μία Μελέτη Αναδιοργάνωσης Επιχείρησης και μία Οικονομοτεχνική Μελέτη και χρεώνει και τις δύο €7.000.
Η ίδια τιμή πώλησης δεν σημαίνει ίδιο κόστος.
Η πρώτη υπηρεσία μπορεί να χρειάζεται πολλές συνεντεύξεις, συλλογή δεδομένων, workshops και 100 ανθρωποώρες εργασίας. Η δεύτερη μπορεί να χρειάζεται λιγότερο χρόνο αλλά περισσότερο εξειδικευμένο software ή εξωτερικό συνεργάτη. Η πραγματική κερδοφορία θα διαφέρει, ακόμη και αν το τιμολόγιο προς τον πελάτη έχει ακριβώς την ίδια αξία.
Αν παρακολουθείτε μόνο τα συνολικά έξοδα της εταιρίας, δεν μπορείτε να δείτε αυτή τη διαφορά.
Η κοστολόγηση ανά υπηρεσία σάς επιτρέπει να μετατρέψετε το γενικό ερώτημα «είναι κερδοφόρα η εταιρία μου;» σε πολύ πιο χρήσιμα επιχειρηματικά ερωτήματα: ποια υπηρεσία δημιουργεί κέρδος, ποια καταναλώνει δυσανάλογους πόρους και ποια χρειάζεται διαφορετική τιμολόγηση ή διαφορετικό τρόπο εκτέλεσης;
Γιατί η κοστολόγηση συμβουλευτικών υπηρεσιών χρειάζεται τον χρόνο
Στις συμβουλευτικές επιχειρήσεις ένας από τους σημαντικότερους παραγωγικούς πόρους είναι ο χρόνος των ανθρώπων σας.
Ο χρόνος όμως δεν αποτελεί ένα ακόμη ποσό κόστους που προσθέτετε στον λογαριασμό. Λειτουργεί ως cost driver, δηλαδή ως παράγοντας που σας βοηθά να προσδιορίσετε ποια δραστηριότητα καταναλώνει τους πόρους της εταιρίας και σε ποιο βαθμό.
Αυτό αποτελεί βασικό χαρακτηριστικό της μεθοδολογίας Time-Driven Activity-Based Costing.
Οι Robert S. Kaplan και Steven R. Anderson εξηγούν ότι το TDABC χρειάζεται ουσιαστικά δύο βασικές εκτιμήσεις: το κόστος ανά μονάδα της διαθέσιμης δυναμικότητας και τον χρόνο που καταναλώνουν οι υπηρεσίες, τα προϊόντα ή οι πελάτες από αυτή τη δυναμικότητα.
Με απλά λόγια:
Capacity Cost Rate = Κόστος διαθέσιμης δυναμικότητας / Πρακτική δυναμικότητα
Στη συνέχεια, ο χρόνος που απαιτεί κάθε δραστηριότητα δείχνει πόση από αυτή τη δυναμικότητα καταναλώνει.
Η λογική του TDABC σας επιτρέπει να συνυπολογίζετε όχι μόνο τις αμοιβές του προσωπικού, αλλά και το κόστος των υποδομών, του εξοπλισμού, του λογισμικού και των υπόλοιπων πόρων που χρειάζεται η επιχείρησή σας για να παρέχει τις συμβουλευτικές υπηρεσίες της.
Τι σημαίνει practical capacity;
Το practical capacity, δηλαδή η πρακτική δυναμικότητα, είναι ο χρόνος που μπορεί ρεαλιστικά να αξιοποιηθεί για εργασία και όχι απλώς το σύνολο των θεωρητικών ωρών παρουσίας.
Οι Kaplan και Anderson προτείνουν ως απλό σημείο εκκίνησης περίπου το 80%–85% της θεωρητικής δυναμικότητας και αναφέρουν ειδικά για το ανθρώπινο δυναμικό περίπου 80%, ώστε να λαμβάνονται υπόψη διαλείμματα, επικοινωνία, εκπαίδευση και άλλος αναγκαίος χρόνος. Πρόκειται για rule of thumb και όχι για υποχρεωτικό ποσοστό που ισχύει για κάθε επιχείρηση.
Για παράδειγμα, αν ένας εργαζόμενος έχει θεωρητικά 160 ώρες εργασίας τον μήνα, η χρήση του 80% ως αρχικής εκτίμησης θα έδινε 128 ώρες practical capacity.
Αν διαιρέσετε απλώς το κόστος του εργαζομένου με όλες τις θεωρητικά διαθέσιμες ώρες, είναι πιθανό να υποεκτιμήσετε το πραγματικό κόστος του χρόνου που μπορεί πράγματι να αξιοποιηθεί για την παροχή των υπηρεσιών σας.
Practical capacity και billable utilisation δεν είναι το ίδιο
Το billable utilisation απαντά σε διαφορετικό ερώτημα: πόσο από τον διαθέσιμο χρόνο των consultants καταλήγει σε εργασία που χρεώνεται σε πελάτες.
Σύμφωνα με το 2026 SPI Professional Services Maturity Benchmark, το οποίο βασίζεται σε περισσότερες από 500 professional-services επιχειρήσεις, πάνω από 245.000 εργαζομένους και περίπου $63 δισ. professional-services revenue, το μέσο billable utilisation διαμορφώθηκε στο 66,4% το 2025. Με απλά λόγια, περίπου τα δύο τρίτα του διαθέσιμου consultant time στο συγκεκριμένο διεθνές δείγμα ήταν billable. Το SPI θεωρεί το 75% optimal threshold για το sample του.
Το 80% της practical capacity και το 66,4% του billable utilisation δεν πρέπει να συγκρίνονται σαν να είναι το ίδιο metric. Το πρώτο αφορά τη ρεαλιστικά διαθέσιμη δυναμικότητα. Το δεύτερο αφορά το μέρος του διαθέσιμου χρόνου που τελικά χρεώνεται σε πελάτες.
Η διάκριση αυτή έχει ιδιαίτερη σημασία στις συμβουλευτικές εταιρίες, όπου ένα μέρος του χρόνου καταναλώνεται σε προετοιμασία προτάσεων, business development, εσωτερικές συναντήσεις, εκπαίδευση, διοίκηση και άλλες εργασίες που δεν εμφανίζονται ως ξεχωριστή χρέωση στον πελάτη.
Με το Affordable Costing δεν ξεκινάτε την κοστολόγηση από μια λευκή σελίδα
Η κοστολόγηση μπορεί να φαίνεται δύσκολη πριν καν αρχίσει: ποια έξοδα πρέπει να καταγράψετε; Ποια πάγια; Ποιες δραστηριότητες; Τι ακριβώς πρέπει να κοστολογήσετε;
Εδώ αποκτά πρακτική αξία η ειδική παραμετροποίηση του Affordable Costing.
Όταν επιλέξετε ως κατηγορία επιχείρησης «Συμβουλευτικές Υπηρεσίες», η πλατφόρμα σάς παρέχει έτοιμη βάση για τις βασικές οντότητες κοστολόγησης: Έξοδα, Πάγια-Αποσβέσεις, Τμήματα, Δραστηριότητες, Διαδικασίες και Υποδοχείς Κόστους.
Δεν χρειάζεται συνεπώς να αποφασίσετε από το μηδέν πώς θα οργανώσετε την κοστολόγηση. Ξεκινάτε από μία δομή που έχει σχεδιαστεί για συμβουλευτικές επιχειρήσεις και την προσαρμόζετε στη δική σας εταιρία.
Η default δομή αποτελεί σημείο εκκίνησης και όχι υποχρεωτικό πρότυπο. Κρατήστε όσα αντιστοιχούν στη λειτουργία σας, αφαιρέστε όσα δεν χρησιμοποιείτε και προσθέστε οτιδήποτε είναι απαραίτητο για να αποτυπώσετε τη δική σας πραγματικότητα.
Έτοιμη λίστα εξόδων για συμβουλευτικές εταιρίες
Η default λίστα των εξόδων αποτυπώνει αρκετά από τα κόστη που χαρακτηρίζουν μια σύγχρονη εταιρία παροχής συμβουλευτικών υπηρεσιών.
Στην παραμετροποίηση περιλαμβάνονται, μεταξύ άλλων, Αμοιβές συμβούλων, Αμοιβές διαχειριστών έργου, Αμοιβές διοικητικού προσωπικού, Αμοιβή γραμματείας, Αμοιβές εξωτερικών συνεργατών και ειδικών συμβούλων, Συνδρομές για λογισμικά ανάλυσης δεδομένων, εργαλεία project management και CRM, Έξοδα για έρευνα αγοράς, Έξοδα benchmarking και αναλύσεων, Έξοδα networking, μετακινήσεις και διαμονές, Αμοιβή λογιστή, Νομικά έξοδα, Ενοίκιο επαγγελματικού χώρου, Internet, τηλεπικοινωνίες, Υποστήριξη IT και Έξοδα προώθησης.
Η αξία αυτής της προετοιμασίας δεν βρίσκεται μόνο στην εξοικονόμηση χρόνου. Σας υπενθυμίζει κόστη που είναι εύκολο να παραλείψετε όταν σκέφτεστε μόνο «πόσες ώρες δούλεψα για τον πελάτη».
Έτοιμη λίστα παγίων και υπολογισμός αποσβέσεων
Μια συμβουλευτική εταιρία μπορεί να μην έχει μηχανήματα παραγωγής, αλλά χρησιμοποιεί πάγια καθημερινά.
Η default παραμετροποίηση περιλαμβάνει ενδεικτικά γραφεία εργασίας, καρέκλες εργασίας, τραπέζι και καρέκλες συσκέψεων, laptops συμβούλων, σταθερούς υπολογιστές, εκτυπωτή/scanner, Server ή NAS, projector, σύστημα τηλεδιάσκεψης, εταιρικό αυτοκίνητο και κινητά τηλέφωνα εταιρίας.
Ένα laptop που αγοράσατε πέρυσι δεν παύει να έχει κόστος για τις σημερινές υπηρεσίες επειδή η πληρωμή του έγινε στο παρελθόν. Το ίδιο ισχύει για τον server, τον εξοπλισμό τηλεδιάσκεψης ή τα έπιπλα γραφείου.
Η απόσβεση μεταφέρει σταδιακά το κόστος χρήσης αυτών των παγίων στις περιόδους στις οποίες συμβάλλουν στη λειτουργία της επιχείρησης. Στο Affordable Costing, οι αποσβέσεις που υπολογίζονται για τα πάγια προστίθενται στα έξοδα της εταιρίας, εκτός αν έχουν ήδη καταχωριστεί εκεί, ώστε να αποφευχθεί διπλή καταχώριση.
Οι δραστηριότητες μετατρέπουν τον χρόνο σε χρήσιμη πληροφορία κόστους
Στη default δομή του Affordable Costing υπάρχουν δραστηριότητες προσαρμοσμένες στις υπηρεσίες μιας συμβουλευτικής εταιρίας. Εδώ όμως το σημαντικό δεν είναι η ονομασία τους αλλά ο τρόπος με τον οποίο χρησιμοποιούνται στην κοστολόγηση.
Για κάθε δραστηριότητα καταγράφετε πόσες φορές πραγματοποιήθηκε στην περίοδο κοστολόγησης και τον χρόνο που απαιτούν οι διαδικασίες που τη συνθέτουν.
Το Affordable Costing υπολογίζει τον συνολικό χρόνο της δραστηριότητας με τη λογική:
Συνολικός χρόνος δραστηριότητας = άθροισμα χρόνων των διαδικασιών × αριθμός επαναλήψεων της δραστηριότητας
Ο χρόνος αυτός μπορεί στη συνέχεια να λειτουργήσει ως driver για τον διαμοιρασμό εξόδων.
Έτσι γενικά κόστη όπως ενοίκιο, ηλεκτρικό ρεύμα, Internet, λογιστικές ή νομικές υπηρεσίες, αμοιβή επιχειρηματία και αποσβέσεις μπορούν, όταν αυτό ανταποκρίνεται στην πραγματική αιτία δημιουργίας του κόστους, να κατανέμονται με βάση έναν μετρήσιμο driver αντί για ένα αυθαίρετο ποσοστό.
Οι Υποδοχείς Κόστους σας δείχνουν τελικά τι κοστίζει κάθε υπηρεσία
Ο Υποδοχέας Κόστους (Cost Object) είναι το αντικείμενο για το οποίο θέλετε να μάθετε τελικά το κόστος.
Στη default λίστα για Συμβουλευτικές Υπηρεσίες εμφανίζονται, μεταξύ άλλων, Συμβουλευτικές υπηρεσίες Φορολογίας — κόστος ανά έργο, Συμβουλευτικές υπηρεσίες HR — κόστος ανά έργο, Στρατηγικός Σχεδιασμός Ανάπτυξης Επιχείρησης — κόστος ανά έργο, Οικονομοτεχνική Μελέτη — κόστος ανά μελέτη, Μελέτη Αναδιοργάνωσης Επιχείρησης — κόστος ανά μελέτη και Executive Coaching — κόστος ανά συνεδρία.
Αυτό είναι το σημείο όπου η κοστολόγηση αποκτά πραγματική επιχειρηματική χρησιμότητα: αντί να γνωρίζετε μόνο ότι η εταιρία είχε, για παράδειγμα, €150.000 συνολικά έξοδα, μπορείτε να μάθετε πόσο από αυτά αντιστοιχεί τελικά σε κάθε υπηρεσία που πουλάτε.
Η πλατφόρμα μπορεί γενικότερα να χρησιμοποιηθεί και για κοστολόγηση συγκεκριμένων projects ή μεμονωμένων πελατών, αλλά στο παρόν άρθρο εστιάζουμε στην κοστολόγηση ανά υπηρεσία. Προβλέπεται, για παράδειγμα, η δυνατότητα να καταχωριστεί ένα συμβουλευτικό έργο ως Υποδοχέας Κόστους όταν θέλετε να εξετάσετε την κερδοφορία του.
Πώς περνάτε από τα έξοδα στο πραγματικό κόστος κάθε συμβουλευτικής υπηρεσίας;
Η λογική είναι πολύ πιο σημαντική από το να απομνημονεύσετε τα βήματα της πλατφόρμας.
Αρχικά καταγράφετε τα πραγματικά έξοδα της περιόδου κοστολόγησης. Στη συνέχεια προσθέτετε τα πάγια και τις αποσβέσεις τους και, αν εργάζεστε ο ίδιος ενεργά στην επιχείρηση χωρίς η αμοιβή σας να έχει ήδη καταχωριστεί στα έξοδα, ενσωματώνετε και την Αμοιβή Επιχειρηματία.
Έπειτα οργανώνετε τα τμήματα, τις δραστηριότητες και τις διαδικασίες και καταγράφετε τον χρόνο των δραστηριοτήτων. Διαμοιράζετε τα έξοδα εκεί όπου καταναλώνονται οι πόροι. Αν υπάρχουν υποστηρικτικά τμήματα, το κόστος τους μεταφέρεται στα κύρια τμήματα ή στις κύριες δραστηριότητες. Τέλος, διαμοιράζετε το κόστος των κύριων δραστηριοτήτων στους Υποδοχείς Κόστους.
Η ροή είναι:
Έξοδα → Πάγια / Αποσβέσεις → Τμήματα → Δραστηριότητες / Διαδικασίες → Χρόνος δραστηριοτήτων → Διαμοιρασμός Εξόδων → Διαμοιρασμός Κόστους → Υποδοχείς Κόστους → Κόστος ανά υπηρεσία
Το Affordable Costing ολοκληρώνει τη διαδικασία με αναφορές όπως «Κόστος ανά υποδοχέα κόστους», «Κέρδη ή ζημιές ανά υποδοχέα κόστους» και «Αχρησιμοποίητη δυναμικότητα ανά τμήμα».
Παράδειγμα: πόσο κοστίζει πραγματικά μία Μελέτη Αναδιοργάνωσης Επιχείρησης;
Ας δούμε ένα ενιαίο αριθμητικό παράδειγμα χρησιμοποιώντας τον default Υποδοχέα Κόστους «Μελέτη Αναδιοργάνωσης Επιχείρησης — κόστος ανά μελέτη».
Όλα τα ποσά και οι χρόνοι που ακολουθούν είναι υποθετικές παραδοχές αποκλειστικά για να εξηγήσουμε τη διαδικασία κοστολόγησης. Δεν αποτελούν benchmark αμοιβών ή κόστους της ελληνικής αγοράς.
Υποθέτουμε ότι μια μικρή συμβουλευτική εταιρία ολοκληρώνει 10 Μελέτες Αναδιοργάνωσης Επιχείρησης μέσα στο έτος και κάθε μελέτη απαιτεί κατά μέσο όρο 100 ανθρωποώρες.
Άρα η συγκεκριμένη δραστηριότητα καταναλώνει:
10 × 100 = 1.000 ανθρωποώρες
Οι υπόλοιπες συμβουλευτικές υπηρεσίες της επιχείρησης καταναλώνουν άλλες 1.500 ανθρωποώρες. Συνεπώς, ο συνολικός χρόνος των δραστηριοτήτων της περιόδου ανέρχεται σε:
2.500 ανθρωποώρες
Οι 100 ανθρωποώρες ανά μελέτη εκφράζουν τον συνολικό χρόνο εργασίας που καταναλώνει η υπηρεσία από το ανθρώπινο δυναμικό της επιχείρησης.
Τα γενικά κόστη του παραδείγματος
Υποθέτουμε τα ακόλουθα ετήσια ποσά:
| Στοιχείο κόστους | Ετήσιο ποσό |
|---|---|
| Αμοιβές συμβούλων | 72.000,00 € |
| Αμοιβή επιχειρηματία | 24.000,00 € |
| Ενοίκιο επαγγελματικού χώρου | 12.000,00 € |
| Ρεύμα, Internet και τηλεπικοινωνίες | 4.800,00 € |
| Software, CRM, project management και εργαλεία ανάλυσης | 9.600,00 € |
| Λογιστής, νομικά έξοδα και ασφάλιση | 4.800,00 € |
| Προώθηση, networking και επιμόρφωση | 6.000,00 € |
| Αποσβέσεις παγίων | 4.800,00 € |
| Σύνολο | 138.000,00 € |
Σημείωση: Τα ποσά του παραδείγματος είναι υποθετικά και χρησιμοποιούνται αποκλειστικά για να παρουσιαστεί η διαδικασία κοστολόγησης. Δεν αποτελούν στοιχεία ή benchmarks της ελληνικής αγοράς συμβουλευτικών υπηρεσιών.
Στο παράδειγμα η Μελέτη Αναδιοργάνωσης καταναλώνει 1.000 από τις 2.500 συνολικές ανθρωποώρες των δραστηριοτήτων, δηλαδή 40% του συνολικού χρόνου.
Αν χρησιμοποιήσουμε τον συνολικό χρόνο δραστηριότητας ως driver για τα παραπάνω γενικά κόστη, στη συγκεκριμένη δραστηριότητα αναλογούν:
€138.000 × 40% = €55.200
ή:
€55.200 / 10 μελέτες = €5.520 ανά μελέτη
Το ίδιο αποτέλεσμα μπορούμε να δούμε ως:
€138.000 / 2.500 ώρες = €55,20 γενικού κόστους ανά ώρα δραστηριότητας
και στη συνέχεια:
100 ώρες × €55,20 = €5.520 ανά μελέτη
Τα €55,20 δεν αποτελούν «ωρομίσθιο συμβούλου». Αποτυπώνουν την αναλογία των συγκεκριμένων γενικών πόρων του παραδείγματος που αντιστοιχεί σε μία ώρα δραστηριότητας.
Προσθέστε τα έξοδα που προκαλεί ειδικά η συγκεκριμένη υπηρεσία
Υποθέτουμε επίσης ότι οι 10 Μελέτες Αναδιοργάνωσης προκαλούν συνολικά €10.000 εξόδων που μπορούν να συνδεθούν ειδικά με αυτές: €5.000 για εξωτερικούς ειδικούς συμβούλους, €3.000 για benchmarking και αναλύσεις και €2.000 για μετακινήσεις και διαμονές.
Άρα:
€10.000 / 10 = €1.000 ειδικό κόστος ανά μελέτη
Το πλήρες κόστος ανά Μελέτη Αναδιοργάνωσης στο υποθετικό μας παράδειγμα γίνεται:
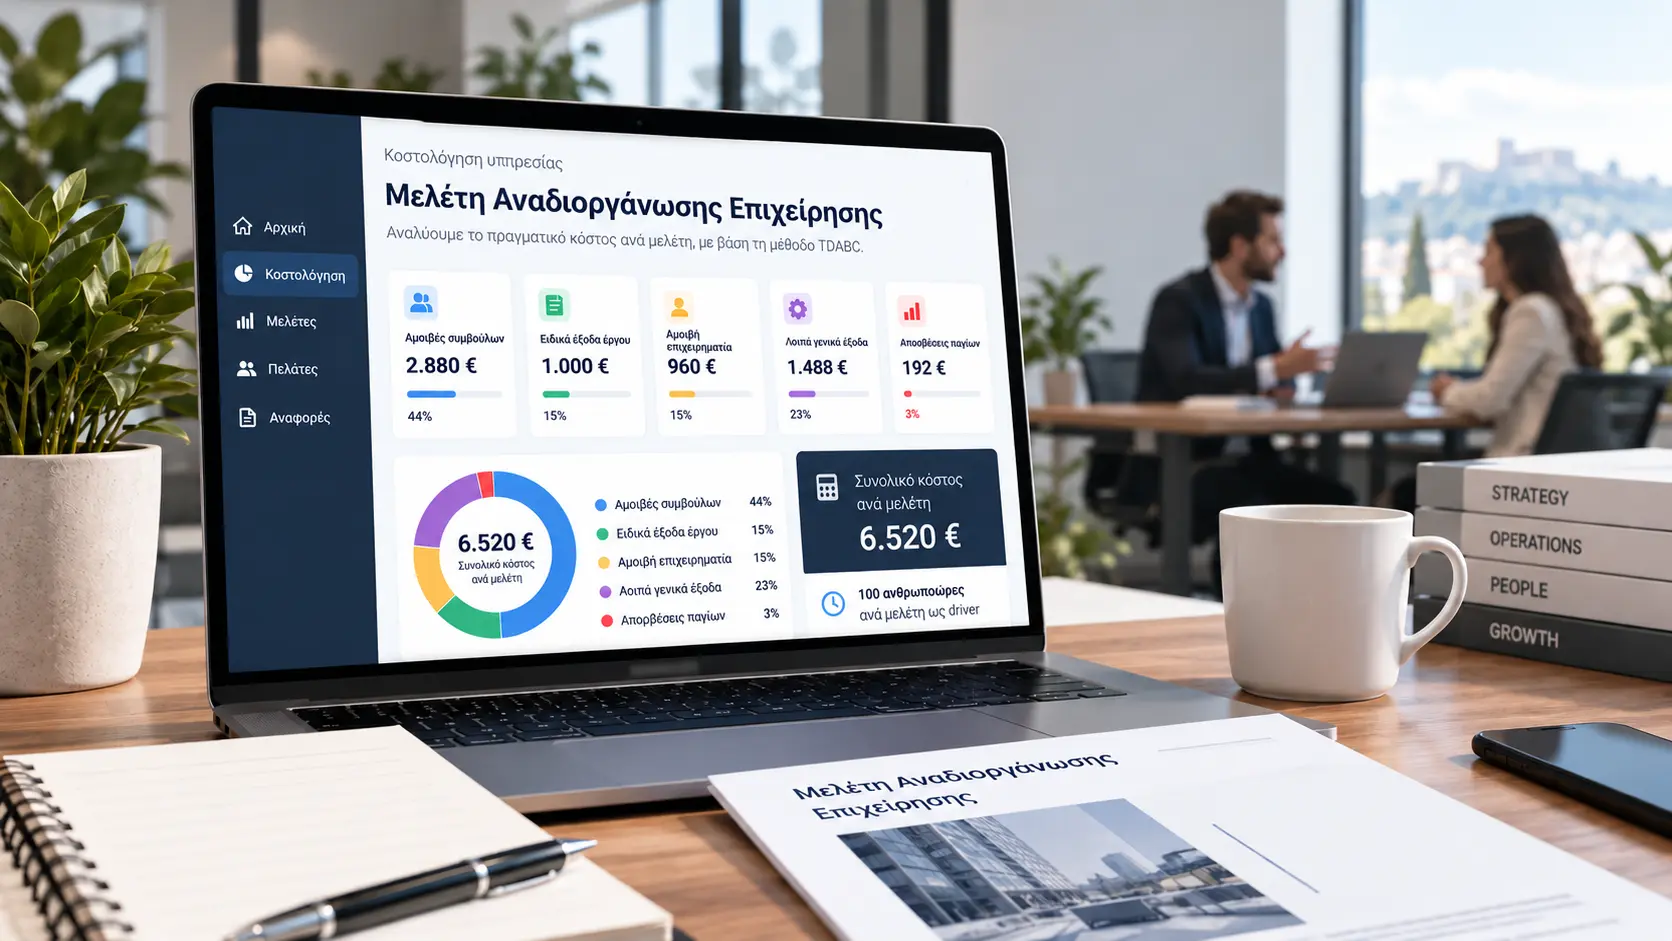
€5.520 + €1.000 = €6.520
Πλήρες υποθετικό κόστος ανά Μελέτη Αναδιοργάνωσης: €6.520
Αυτό το ποσό περιλαμβάνει άμεσα και έμμεσα κόστη καθώς και τις αποσβέσεις. Ο χρόνος δεν προστέθηκε ως ξεχωριστή δαπάνη: χρησιμοποιήθηκε ως driver για να κατευθύνει το κόστος στη συγκεκριμένη δραστηριότητα.
«Τυφλή» κοστολόγηση και TDABC μπορούν να δώσουν πολύ διαφορετική εικόνα
Ας υποθέσουμε ότι ο ιδιοκτήτης της ίδιας συμβουλευτικής εταιρίας κάνει μια απλοποιημένη κοστολόγηση και λαμβάνει υπόψη μόνο την αμοιβή των συμβούλων που αντιστοιχεί στη Μελέτη Αναδιοργάνωσης και τα ειδικά έξοδα που προκαλεί άμεσα η συγκεκριμένη υπηρεσία.
Στο παράδειγμά μας, από τις ετήσιες αμοιβές συμβούλων των 72.000 € αντιστοιχεί στη συγκεκριμένη δραστηριότητα το 40%, δηλαδή 28.800 € συνολικά ή 2.880 € ανά μελέτη. Αν προσθέσει και τα 1.000 € ειδικών εξόδων ανά έργο, θα θεωρήσει ότι κάθε Μελέτη Αναδιοργάνωσης κοστίζει 3.880 €.
Με αυτή την προσέγγιση, όμως, μένουν εκτός η αμοιβή επιχειρηματία, τα υπόλοιπα γενικά έξοδα της εταιρίας και οι αποσβέσεις των παγίων. Επιπλέον, ο χρόνος των δραστηριοτήτων δεν χρησιμοποιείται συστηματικά ως driver για την κατανομή αυτών των κόστων.
| Στοιχείο κοστολόγησης | Τυφλή / Ελλιπής Κοστολόγηση | TDABC + Affordable Costing |
|---|---|---|
| Αμοιβές συμβούλων που αναλογούν στη μελέτη | 2.880,00 € | 2.880,00 € |
| Ειδικά έξοδα έργου | 1.000,00 € | 1.000,00 € |
| Αμοιβή επιχειρηματία | Δεν υπολογίζεται | 960,00 € |
| Ενοίκιο, Internet, software, επαγγελματικές υπηρεσίες κ.ά. | Δεν υπολογίζονται | 1.488,00 € |
| Αποσβέσεις παγίων | Δεν υπολογίζονται | 192,00 € |
| Χρόνος δραστηριότητας | Δεν χρησιμοποιείται ως driver κατανομής των γενικών εξόδων | 100 ανθρωποώρες ανά μελέτη ως driver |
| Εκτιμώμενο κόστος ανά μελέτη | 3.880,00 € | 6.520,00 € |
Σημείωση: Τα ποσά του παραδείγματος είναι υποθετικά και χρησιμοποιούνται αποκλειστικά για να παρουσιαστεί η διαφορά μεταξύ μιας ελλιπούς κοστολόγησης και της ολοκληρωμένης κοστολόγησης με TDABC. Ο χρόνος δραστηριότητας δεν αποτελεί πρόσθετο χρηματικό κόστος, αλλά χρησιμοποιείται ως driver για την κατανομή των σχετικών κόστων. Τα ποσά δεν αποτελούν στοιχεία ή benchmarks της ελληνικής αγοράς συμβουλευτικών υπηρεσιών.
Τα ποσά στη στήλη TDABC + Affordable Costing προκύπτουν από τις ίδιες υποθετικές παραδοχές του παραδείγματος:
- Αμοιβές συμβούλων: 72.000 € × 40% / 10 = 2.880 €
- Αμοιβή επιχειρηματία: 24.000 € × 40% / 10 = 960 €
- Λοιπά γενικά έξοδα: (138.000 € − 72.000 € − 24.000 € − 4.800 €) × 40% / 10 = 1.488 €
- Αποσβέσεις παγίων: 4.800 € × 40% / 10 = 192 €
- Ειδικά έξοδα έργου: 10.000 € / 10 = 1.000 €
Επομένως:
2.880 € + 960 € + 1.488 € + 192 € + 1.000 € = 6.520 € ανά μελέτη
Η διαφορά μεταξύ των δύο προσεγγίσεων είναι:
6.520 € − 3.880 € = 2.640 € ανά μελέτη
Σε 10 Μελέτες Αναδιοργάνωσης, η ελλιπής κοστολόγηση θα άφηνε εκτός συνολικά 26.400 € κόστους.
Ο χρόνος των 100 ανθρωποωρών δεν προστίθεται ως ξεχωριστό χρηματικό κόστος. Στο TDABC λειτουργεί ως driver, δηλαδή ως βάση για να κατανείμουμε στις δραστηριότητες και τελικά στις υπηρεσίες το κόστος των πόρων που καταναλώνουν.
Το παράδειγμα δεν σημαίνει ότι κάθε συμβουλευτική εταιρία υποεκτιμά το κόστος της κατά 2.640 € ανά μελέτη. Όλα τα ποσά είναι υποθετικά και χρησιμοποιούνται αποκλειστικά για να δείξουν πώς η παράλειψη έμμεσων εξόδων, αποσβέσεων και της συστηματικής χρήσης του χρόνου ως driver μπορεί να δώσει μια πολύ διαφορετική εικόνα για το πραγματικό κόστος και την κερδοφορία μιας συμβουλευτικής υπηρεσίας.
Τα συχνότερα λάθη στην κοστολόγηση συμβουλευτικών υπηρεσιών
Ένα από τα σημαντικότερα λάθη είναι να αγνοείτε τις αποσβέσεις. Το laptop του consultant, ο server, το σύστημα τηλεδιάσκεψης ή ο εξοπλισμός της αίθουσας συσκέψεων χρησιμοποιούνται για την παροχή υπηρεσιών ακόμη κι αν αγοράστηκαν πριν από δύο ή τρία χρόνια. Αν αφήσετε την απόσβεσή τους έξω από την κοστολόγηση, ένα μέρος του πραγματικού κόστους εξαφανίζεται από την εικόνα.
Εξίσου σημαντικό λάθος είναι να μη μετράτε τον χρόνο ανά υπηρεσία. Μια Μελέτη Αναδιοργάνωσης που απαιτεί 100 ανθρωποώρες δεν μπορεί να αντιμετωπίζεται ως οικονομικά ισοδύναμη με μια άλλη υπηρεσία που χρειάζεται 40 ανθρωποώρες μόνο και μόνο επειδή έχουν παρόμοια τιμή πώλησης.
Ένα τρίτο λάθος είναι να θεωρείτε ότι όλες οι θεωρητικές ώρες του προσωπικού είναι παραγωγικά διαθέσιμες. Το TDABC διαχωρίζει τη θεωρητική από την πρακτική δυναμικότητα ακριβώς για αυτόν τον λόγο.
Πολλές επιχειρήσεις επίσης υπολογίζουν μόνο τα εμφανή άμεσα κόστη και αγνοούν ενοίκιο, software, IT, λογιστικές υπηρεσίες, networking και άλλα έμμεσα έξοδα. Άλλες προσπαθούν να λύσουν το πρόβλημα προσθέτοντας ένα ενιαίο αυθαίρετο ποσοστό overhead σε όλες τις υπηρεσίες. Το αποτέλεσμα μπορεί να υπερκοστολογεί μία απλή υπηρεσία και να υποκοστολογεί μία ιδιαίτερα απαιτητική.
Τέλος, αν ως ιδιοκτήτης εργάζεστε ενεργά στην εταιρία, η εργασία σας έχει οικονομικό κόστος ακόμη κι αν δεν έχετε καταχωρίσει μισθό για τον εαυτό σας. Το Affordable Costing διαθέτει ξεχωριστό βήμα «Αμοιβή Επιχειρηματία» ώστε να μπορείτε να ενσωματώσετε αυτή την αμοιβή όταν δεν έχει ήδη καταγραφεί στα έξοδα, χωρίς να τη διπλομετρήσετε.
Το κόστος δεν είναι η τιμή πώλησης της συμβουλευτικής υπηρεσίας
Αφού γνωρίσετε ότι, στο υποθετικό παράδειγμά μας, μία Μελέτη Αναδιοργάνωσης κοστίζει €6.520, δεν σημαίνει ότι πρέπει να τη χρεώσετε €6.520.
Η κοστολόγηση και η τιμολόγηση απαντούν σε διαφορετικά ερωτήματα.
Η κοστολόγηση σάς λέει πόσους πόρους καταναλώνετε για να παρέχετε την υπηρεσία. Η τιμή πώλησης πρέπει στη συνέχεια να λάβει υπόψη το επιθυμητό κέρδος, την αξία που δημιουργείτε για τον πελάτη, το positioning σας, τον ανταγωνισμό, το scope και το ρίσκο του έργου.
Αν γνωρίζετε όμως πρώτα το κόστος, μπορείτε να δείτε με ακρίβεια τι συνεπάγεται κάθε τιμή για την κερδοφορία σας.
Το 2026 SPIProfessionalServicesMaturityBenchmark κατέγραψε μέσο project margin 37,7% και project overrun (υπέρβαση του προϋπολογισμένου χρόνου ή κόστους ενός έργου) 10,7% για το 2025 στο διεθνές sample του. Τα ποσοστά αυτά δεν αποτελούν προτεινόμενους στόχους για μια ελληνική συμβουλευτική εταιρία. Δείχνουν όμως πόσο κεντρική θέση έχουν το project profitability και ο έλεγχος των υπερβάσεων στις επιχειρήσεις παροχής συμβουλευτικών υπηρεσιών.
Σε αυτό ακριβώς το σημείο η γνώση του κόστους ανά υπηρεσία γίνεται εργαλείο διοίκησης και όχι απλώς λογιστικός υπολογισμός.
Η μέτρηση του κόστους μπορεί να σας δείξει και πού να βελτιώσετε την υπηρεσία
Αν μία υπηρεσία εμφανίζει υψηλό κόστος, η πρώτη λύση δεν είναι υποχρεωτικά να αυξήσετε την τιμή της.
Μπορεί να ανακαλύψετε ότι καταναλώνετε υπερβολικό χρόνο στη συλλογή στοιχείων από τον πελάτη, ότι πραγματοποιείτε περισσότερες συναντήσεις από όσες προβλέπει το scope, ότι senior consultants εκτελούν εργασίες που θα μπορούσαν να αναλάβουν άλλα στελέχη ή ότι χρησιμοποιείτε εξωτερικούς συνεργάτες πολύ συχνότερα από όσο υπολογίζατε.
Έτσι, η κοστολόγηση μπορεί να σας δείξει πού χρειάζεται να βελτιώσετε τον τρόπο παροχής της υπηρεσίας: από την τυποποίηση των διαδικασιών και την αποτελεσματικότερη ένταξη του πελάτη στο έργο έως τον σαφέστερο καθορισμό του αντικειμένου, την καλύτερη κατανομή των εργασιών και την αποτελεσματικότερη διαχείριση των έργων.
Αυτός είναι και ένας από τους λόγους για τους οποίους το TDABC χρησιμοποιείται σε knowledge-intensive service environments. Σε μελέτη των Rudžionienė, Klimaitienė και Gerulaitytė που δημοσιεύτηκε το 2025, η TDABC εφαρμόστηκε σε εταιρία λογιστικών υπηρεσιών που εξυπηρετούσε 19 επιχειρήσεις. Οι ερευνητές διαπίστωσαν ότι η προσέγγιση μπορεί να βελτιώσει την κατανομή κόστους και την αξιοποίηση πόρων. Η μελέτη αφορά accounting services και όχι consulting firms, αλλά προσφέρει ένα σύγχρονο παράδειγμα εφαρμογής TDABC σε knowledge-intensive επιχείρηση υπηρεσιών.
Γιατί το Affordable Costing ταιριάζει στην κοστολόγηση συμβουλευτικών υπηρεσιών;
Το Affordable Costing συνδυάζει δύο χαρακτηριστικά που είναι ιδιαίτερα χρήσιμα σε μια συμβουλευτική εταιρία.
Το πρώτο είναι η χρήση του Time-Driven Activity-Based Costing. Σε μια επιχείρηση όπου ο χρόνος των ανθρώπων αποτελεί έναν από τους βασικότερους παραγωγικούς πόρους, η δυνατότητα να συνδέσετε τον χρόνο των δραστηριοτήτων με το κόστος σας βοηθά να ξεφύγετε από μια γενική εικόνα τύπου «συνολικά έξοδα εταιρίας» και να φτάσετε στο κόστος ανά υπηρεσία.
Το δεύτερο είναι η ειδική παραμετροποίηση για την κατηγορία “Συμβουλευτικές Υπηρεσίες”. Η πλατφόρμα σάς δίνει έτοιμες λίστες για Έξοδα, Πάγια-Αποσβέσεις, Τμήματα, Δραστηριότητες, Διαδικασίες και Υποδοχείς Κόστους. Έτσι δεν χρειάζεται να σχεδιάσετε ολόκληρο το σύστημα κοστολόγησης από την αρχή. Ξεκινάτε από μία δομή που περιλαμβάνει στοιχεία της καθημερινότητας μιας συμβουλευτικής εταιρίας — από αμοιβές συμβούλων, εξωτερικούς experts και software έως laptops, συστήματα τηλεδιάσκεψης και υπηρεσίες που μπορείτε να κοστολογήσετε ανά έργο, μελέτη ή συνεδρία.
Στη συνέχεια προσαρμόζετε αυτή τη βάση στη δική σας πραγματικότητα. Αν δεν παρέχετε Executive Coaching, το αφαιρείτε. Αν έχετε μια εξειδικευμένη συμβουλευτική υπηρεσία που δεν υπάρχει στη default λίστα του Affordable Costing, την προσθέτετε. Αν δεν έχετε server ή εταιρικό αυτοκίνητο, δεν τα χρησιμοποιείτε στην κοστολόγηση.
Το αποτέλεσμα είναι ότι ξεκινάτε από μια έτοιμη λογική κοστολόγησης, χωρίς να εγκλωβίζεστε σε αυτή.
Αν γνωρίζετε πόσο χρεώνετε κάθε υπηρεσία αλλά όχι πόσο πραγματικά σας κοστίζει, το πρώτο βήμα δεν είναι να αλλάξετε τις τιμές σας. Είναι να υπολογίσετε με ακρίβεια το κόστος κάθε υπηρεσίας, ώστε οι επόμενες αποφάσεις σας για τιμολόγηση και κερδοφορία να βασίζονται σε πραγματικά δεδομένα.
Με το Affordable Costing μπορείτε να υπολογίσετε το κόστος κάθε συμβουλευτικής υπηρεσίας ξεχωριστά και να χρησιμοποιήσετε αυτή τη γνώση για καλύτερη τιμολόγηση, έλεγχο κόστους και κερδοφορία.
Συχνές Ερωτήσεις για την Κοστολόγηση Συμβουλευτικών Υπηρεσιών (FAQ)
Πώς υπολογίζεται το πραγματικό κόστος μιας συμβουλευτικής υπηρεσίας;
Για να υπολογίσετε το πραγματικό κόστος μιας συμβουλευτικής υπηρεσίας, πρέπει να λάβετε υπόψη τόσο τα άμεσα κόστη που προκαλεί η συγκεκριμένη υπηρεσία όσο και το μέρος των έμμεσων εξόδων και των αποσβέσεων που της αναλογεί. Με το TDABC καταγράφετε επίσης τον χρόνο που καταναλώνουν οι δραστηριότητες και χρησιμοποιείτε τον χρόνο ως cost driver για να αποδώσετε τα κόστη στις υπηρεσίες που καταναλώνουν τους αντίστοιχους πόρους. Έτσι δεν περιορίζεστε μόνο στις εμφανείς δαπάνες της κάθε υπηρεσίας.
Ποια έξοδα πρέπει να συμπεριλάβω στην κοστολόγηση συμβουλευτικών υπηρεσιών;
Πρέπει να συμπεριλάβετε τα πραγματικά έξοδα που απαιτεί η λειτουργία της δικής σας εταιρίας. Σε μια συμβουλευτική επιχείρηση μπορεί να περιλαμβάνουν αμοιβές συμβούλων και project managers, εξωτερικούς συνεργάτες, λογισμικό ανάλυσης δεδομένων, CRM και project-management tools, έρευνα αγοράς, benchmarking, μετακινήσεις, ενοίκιο, Internet, τηλεπικοινωνίες, IT, λογιστικές και νομικές υπηρεσίες, marketing και άλλα λειτουργικά έξοδα. Δεν πρέπει να προσθέσετε κατηγορίες που δεν αφορούν πραγματικά τη δική σας εταιρία.
Γιατί πρέπει να υπολογίζω τις αποσβέσεις στην κοστολόγηση των συμβουλευτικών υπηρεσιών;
Οι αποσβέσεις αποτυπώνουν το μέρος της αξίας των παγίων που καταναλώνεται κατά τη λειτουργία της επιχείρησης. Ένα laptop συμβούλου, ένας server, ένα σύστημα τηλεδιάσκεψης ή ο εξοπλισμός του γραφείου χρησιμοποιούνται για να παρέχετε υπηρεσίες για περισσότερες από μία περιόδους. Αν αγνοήσετε τις αποσβέσεις επειδή έχετε ήδη πληρώσει τα συγκεκριμένα πάγια, υποεκτιμάτε το κόστος λειτουργίας και κατά συνέπεια μπορεί να υποεκτιμήσετε το πραγματικό κόστος των υπηρεσιών σας.
Πώς λαμβάνεται υπόψη ο χρόνος των consultants στην TDABC;
Στο Time-Driven Activity-Based Costing ο χρόνος λειτουργεί ως cost driver και όχι ως ξεχωριστή δαπάνη. Καταγράφετε τον χρόνο που απαιτούν οι διαδικασίες και τις επαναλήψεις των δραστηριοτήτων ώστε να υπολογίσετε τον συνολικό χρόνο που καταναλώθηκε. Στη συνέχεια χρησιμοποιείτε αυτή την κατανάλωση χρόνου για να αποδώσετε το κόστος των πόρων στις δραστηριότητες και τελικά στις υπηρεσίες που παρέχετε.
Τι είναι η practical capacity στην κοστολόγηση συμβουλευτικών υπηρεσιών;
Practical capacity είναι η δυναμικότητα που μπορεί ρεαλιστικά να χρησιμοποιήσει η επιχείρηση και όχι απλώς το σύνολο των θεωρητικών ωρών παρουσίας του προσωπικού. Οι Kaplan και Anderson αναφέρουν ως ενδεικτικό starting rule περίπου 80%–85% της θεωρητικής δυναμικότητας και περίπου 80% για ανθρώπινο δυναμικό, ώστε να ληφθεί υπόψη χρόνος για διαλείμματα, επικοινωνία, εκπαίδευση και άλλες αναγκαίες δραστηριότητες. Το ποσοστό αποτελεί αρχική εκτίμηση και πρέπει να προσαρμόζεται στα πραγματικά δεδομένα κάθε εταιρίας.
Ποια είναι η διαφορά ανάμεσα στην practical capacity και το billable utilisation;
Το practical capacity δείχνει πόση από τη θεωρητική δυναμικότητα είναι ρεαλιστικά διαθέσιμη για εργασία. Το billable utilisation δείχνει πόσο από τον διαθέσιμο χρόνο των consultants καταλήγει σε εργασία που χρεώνεται σε πελάτες. Πρόκειται για διαφορετικά metrics και δεν πρέπει να συγκρίνονται σαν να μετρούν το ίδιο πράγμα. Στο 2026 SPI Professional Services Maturity Benchmark, το billable utilisation του διεθνούς δείγματος ήταν 66,4% για το 2025.
Ποια είναι η διαφορά μεταξύ κόστους και τιμής πώλησης μιας συμβουλευτικής υπηρεσίας;
Το κόστος δείχνει πόσους οικονομικούς πόρους καταναλώνει η επιχείρησή σας για να παρέχει την υπηρεσία. Η τιμή πώλησης είναι η αμοιβή που ζητάτε από τον πελάτη και πρέπει να λάβει επιπλέον υπόψη το επιθυμητό κέρδος, την αξία που προσφέρετε, τον ανταγωνισμό, το positioning, το scope και τον κίνδυνο του έργου. Για να τιμολογήσετε όμως τεκμηριωμένα, χρειάζεται πρώτα να γνωρίζετε το πραγματικό κόστος της υπηρεσίας.
Μπορώ να υπολογίσω το κόστος κάθε συμβουλευτικής υπηρεσίας ξεχωριστά στο Affordable Costing;
Ναι. Στο Affordable Costing μπορείτε να ορίσετε τις συμβουλευτικές υπηρεσίες που θέλετε να κοστολογήσετε ως Υποδοχείς Κόστους. Η default παραμετροποίηση για «Συμβουλευτικές Υπηρεσίες» περιλαμβάνει ήδη ενδεικτικούς Υποδοχείς Κόστους, όπως Μελέτη Αναδιοργάνωσης Επιχείρησης, Οικονομοτεχνική Μελέτη και Executive Coaching. Μπορείτε να προσαρμόσετε τη λίστα στις υπηρεσίες που πραγματικά παρέχει η εταιρία σας.
Μπορώ να υπολογίσω το κόστος ενός συγκεκριμένου project ή ενός συγκεκριμένου πελάτη;
Ναι. Αν το management question που θέλετε να απαντήσετε αφορά συγκεκριμένο project ή πελάτη, μπορείτε να διαμορφώσετε τους Υποδοχείς Κόστους ανάλογα και να πραγματοποιήσετε την αντίστοιχη κοστολόγηση.
Τι σημαίνει «Συνολικός χρόνος δραστηριότητας» στο Affordable Costing;
Ο συνολικός χρόνος δραστηριότητας είναι ο χρόνος που καταναλώθηκε συνολικά για μία δραστηριότητα στην περίοδο κοστολόγησης. Υπολογίζεται από το άθροισμα του χρόνου των διαδικασιών της δραστηριότητας επί τον αριθμό των επαναλήψεών της. Το Affordable Costing μπορεί να χρησιμοποιήσει αυτόν τον συνολικό χρόνο ως βάση για τον διαμοιρασμό εξόδων στις δραστηριότητες.
Γιατί είναι κατάλληλο το Affordable Costing για μια εταιρία παροχής συμβουλευτικών υπηρεσιών;
Το Affordable Costing είναι κατάλληλο για συμβουλευτικές εταιρίες για δύο βασικούς λόγους. Πρώτον, βασίζεται στη μεθοδολογία Time-Driven Activity-Based Costing, η οποία χρησιμοποιεί τον χρόνο ως βασικό driver και ταιριάζει σε επιχειρήσεις όπου το ανθρώπινο δυναμικό αποτελεί κρίσιμο παραγωγικό πόρο. Δεύτερον, διαθέτει έτοιμη παραμετροποίηση ειδικά για την κατηγορία «Συμβουλευτικές Υπηρεσίες», με ενδεικτικές λίστες για Έξοδα, Πάγια-Αποσβέσεις, Τμήματα, Δραστηριότητες, Διαδικασίες και Υποδοχείς Κόστους. Έτσι ξεκινάτε από μια έτοιμη βάση και την προσαρμόζετε στη δική σας εταιρία αντί να σχεδιάζετε την κοστολόγηση από το μηδέν.
Πηγές
- Rethinking Activity-Based Costing — Robert S. Kaplan, Harvard Business School Working Knowledge
- Time-Driven Activity-Based Costing — Robert S. Kaplan & Steven R. Anderson, Harvard Business School Working Paper 04-045
- 2026 PSO Benchmarks: What We Learned and What’s Next from the SPI Maturity Benchmark Report — Deltek
- The assessment of how businesses that offer accounting services might include time–driven activity–based costing — Kristina Rudžionienė, Rūta Klimaitienė & Ieva Gerulaitytė, Economics and Computer Science, Vol. 11 No. 1, 2025